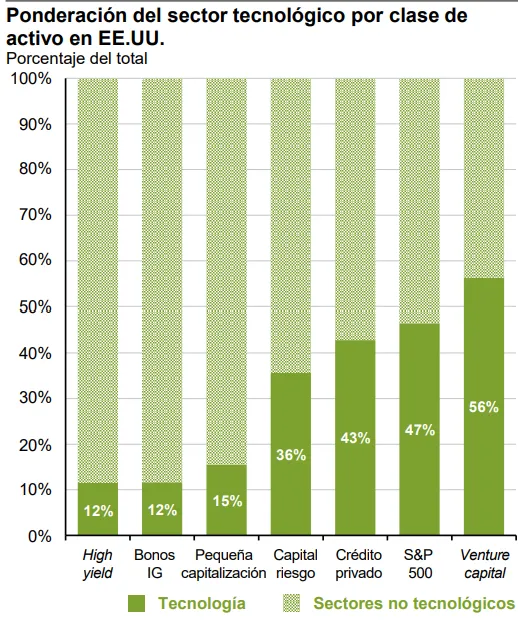
La tecnología pesa un 36% en el capital privado, un 43% en el crédito privado y un 56% en el venture capital
La gestora estadounidense JPMorgan Asset Management ha puesto de manifiesto que la exposición a la tecnología y a la inteligencia artificial ha dejado de ser un asunto exclusivo de la renta variable cotizada. "El tema tecnológico no es únicamente un tema de Bolsa", ha señalado Pilar Martí-Fluxá, responsable de desarrollo de negocio de alternativos de la firma en España, en la presentación de la Guía de Activos Alternativos de la firma del tercer trimestre, celebrada esta semana en una videoconferencia con inversores.
¿Cómo de importante es la tecnología en los activos alternativos? Según los datos de la guía a 30 de junio, el sector tecnológico pesa un 47% en el S&P 500, pero alcanza un 36% en el capital privado, un 43% en el crédito privado y un 56% en el venture capital, la parte del capital privado que financia compañías en sus fases iniciales. En renta fija estadounidense el peso se queda en el 12%, tanto en los bonos de alta calidad crediticia como en el high yield, y en el 15% en las compañías de pequeña capitalización.
La consecuencia es que una cartera repartida entre Bolsa, capital privado y crédito privado puede estar concentrando una misma exposición sin que el inversor lo perciba. "A día de hoy estamos viendo carteras enteras moverse en base a una noticia sobre inteligencia artificial, sobre tecnología, sobre presentación de resultados de una compañía que se contagia a las demás compañías del sector", ha explicado la directiva.
La financiación prevista para el desarrollo de la inteligencia artificial alcanza los 5,5 billones de dólares acumulados entre 2026 y 2030, según las estimaciones de J.P. Morgan Global Research recogidas en la guía. Entre las fuentes previstas figuran la financiación apalancada —préstamos apalancados y bonos high yield— y el capital alternativo, que engloba el crédito privado, los fondos inmobiliarios, los fondos de infraestructuras y los REIT. "La pregunta no debe ser únicamente cuánta tecnología tengo en cartera o cuánta tecnología tengo en Bolsa, sino realmente cuánta exposición total tengo a un mismo factor tecnológico en el conjunto de mi cartera", ha sostenido Martí-Fluxá.
El crédito privado, tras la oleada de reembolsos
El crédito privado ha pasado de unos 200.000 millones de dólares hace dos décadas a más de 2,6 billones en la actualidad, con los inversores institucionales todavía como base mayoritaria del mercado y un inversor minorista que gana peso año tras año, según los datos de PitchBook recogidos por la gestora.
Ese crecimiento ha convivido durante la primera parte del año con las dudas sobre la calidad del crédito y con las restricciones a los reembolsos que aplicaron varios fondos semilíquidos. En el primer trimestre de 2026 los reembolsos de los fondos de crédito privado semilíquidos aumentaron de forma considerable, pero las entradas de capital los superaron y el flujo neto se mantuvo ligeramente positivo. "Sigue siendo una parte relativamente pequeña del mercado y por tanto no creemos que sea un riesgo sistémico dentro del mercado de crédito privado", ha afirmado la experta. De hecho, la corrección del primer semestre "ha reducido parte del exceso de capital que había en el mercado", ha añadido.
La directiva ha insistido en que el formato del vehículo no altera la naturaleza del activo subyacente. "Un activo ilíquido no se convierte en líquido automáticamente por introducirlo en un vehículo con reembolsos periódicos", ha asegurado. "Para nosotros el crecimiento del crédito privado sigue siendo estructural", ha añadido, aunque ha condicionado esa visión a analizar la calidad del prestatario, la liquidez real del activo y las características del vehículo.
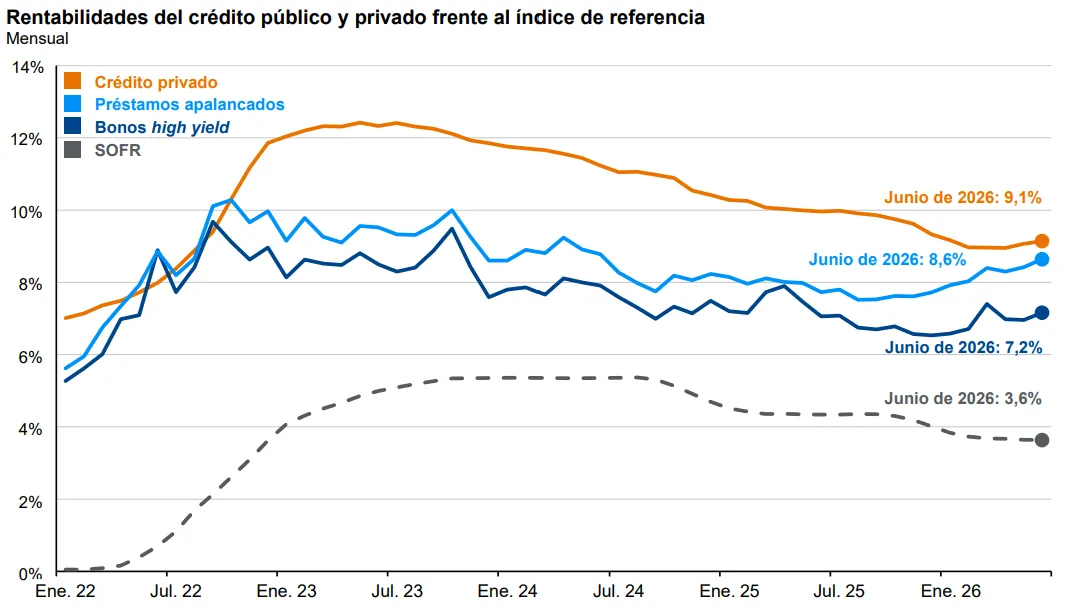
La rentabilidad del crédito privado se situaba en el 9,1% en junio de 2026, frente al 8,6% de los préstamos apalancados, el 7,2% de los bonos high yield y el 3,6% del SOFR, el tipo de referencia estadounidense. Si se echa la vista atrás, ese mismo indicador rondaba el 7% en enero de 2022 y llegó a superar el 12% en 2023.
"El crédito privado sigue ofreciendo una prima" sobre los activos cotizados, ha dicho Martí-Fluxá, que ha matizado su origen: "Esa prima no es una rentabilidad gratuita. Esa prima está ahí porque remunera la iliquidez, remunera la menos transparencia, la complejidad mayor de las operaciones y la exposición que suele haber a compañías generalmente algo más pequeñas".
El capital privado y el cuello de botella de las desinversiones
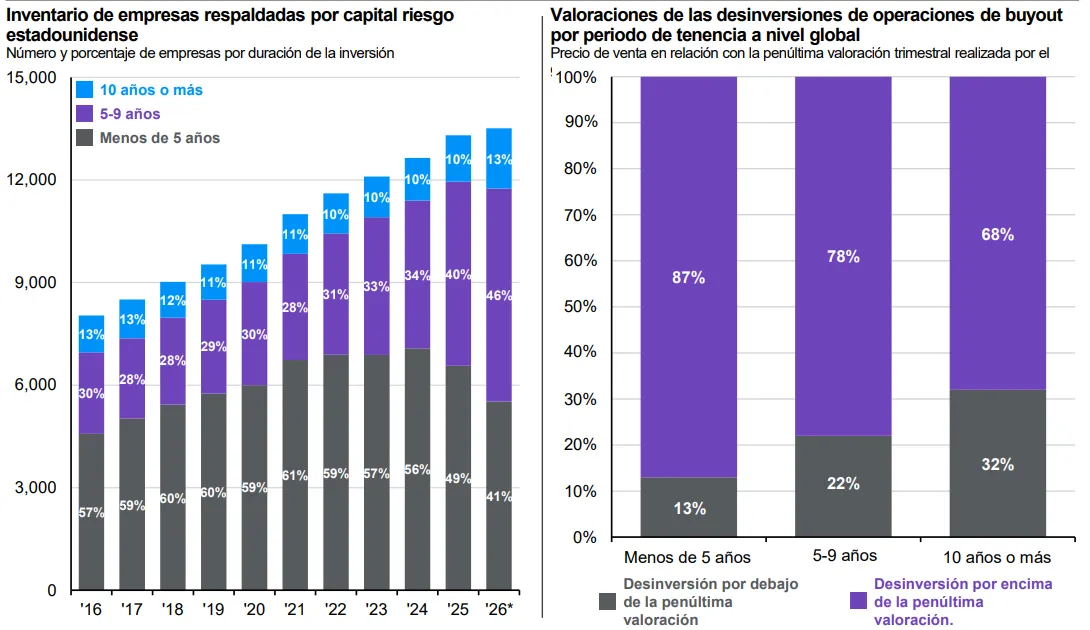
El diagnóstico es distinto en el capital privado, donde muchas gestoras han tenido problemas para realizar desinversiones y llevar a cabo los repartos prometidos. "El problema no es tanto dar dinero, dar capital, sino cómo devolverlo", ha resumido la responsable de alternativos de JPMorgan AM.
El 41% de las compañías estadounidenses en manos de fondos de capital privado llevaba menos de cinco años en cartera en el segundo trimestre de 2026, frente al 57% que registraba ese mismo tramo en 2016. El 46% acumula entre cinco y nueve años y un 13%, diez años o más, según los datos de MSCI Private Capital Universe y PitchBook que recoge la guía.
El periodo de tenencia condiciona el precio de salida. "Las posibilidades de vender por encima del valor en libros o de la última valoración trimestral disminuye cuanto más tiempo permanece una compañía en un fondo", ha explicado. El 87% de las desinversiones de compañías con menos de cinco años en cartera se cerró por encima de la penúltima valoración del gestor; el porcentaje baja al 78% entre cinco y nueve años y al 68% a partir de la década.
Sin embargo, el mercado de salidas se ha reactivado. Si el ritmo de operaciones de la segunda mitad del año mantiene el nivel de los últimos trimestres, "2026 podría llegar a ser el mejor año de la historia en cuanto a operaciones de salidas a Bolsa y de fusiones y adquisiciones", ha señalado. Para los inversores más sensibles a la liquidez, su recomendación pasa por orientarse "hacia el sector de pequeñas, medianas compañías dentro del private equity, donde los fondos tienen más opciones de mecanismos de desinversión".
Infraestructuras, el activo estrella de los flujos europeos
El universo de los alternativos también ha cambiado de composición. El capital privado representaba en torno al 81% del patrimonio de los mercados privados en el año 2000 y en 2025 supone un 63%, según ha detallado Martí-Fluxá. La guía sitúa el patrimonio global de los mercados privados en 21,6 billones de dólares en 2025. "Alternativos ya no es sinónimo de private equity. Ahora la oportunidad se ha ampliado en distintos sectores de activos alternativos", ha afirmado Martí-Fluxá.
Junto a ese reparto, el equipo de JPMorgan AM ha detectado otras dos tendencias: el auge de los secundarios, con un volumen global de transacciones de 226.000 millones de dólares en 2025, y el crecimiento de los vehículos perpetuos o evergreen, cuyo patrimonio asciende a 607.000 millones de dólares en Estados Unidos y a 150.000 millones en Europa en el primer trimestre de 2026. "Se ha multiplicado por tres en los últimos cuatro años", ha indicado.
Los flujos netos de 2025 en Europa estuvieron liderados por las infraestructuras de valor añadido, con 13.200 millones de dólares, seguidas de las de core plus (11.800 millones), los recursos naturales (11.300 millones) y el préstamo directo dentro de la deuda privada (10.800 millones), según los datos de Broadridge GMI. "Los inversores institucionales son los que siguen dictando las tendencias" y "claramente infraestructura sigue siendo el activo estrella", ha señalado la directiva.
La intención de la banca privada y de los family offices (oficinas de gestión del patrimonio familiar) europeos apunta en la misma dirección. Un 67% prevé aumentar su asignación a infraestructuras en los próximos 12 meses y solo un 5% reducirla; en capital privado, un 62% espera elevarla y un 9% recortarla, y en crédito privado la intención de aumentar alcanza el 61%, según la encuesta de Preqin y BlackRock recogida en la guía.
El cambio más pronunciado se ha producido en los hedge funds (fondos de cobertura). El porcentaje de bancas privadas y asesores que prevé aumentar su asignación a esta clase de activo pasó del 38% en 2024 al 68% en 2025, mientras que entre fondos de pensiones y aseguradoras subió del 21% al 31%, según las encuestas de Goldman Sachs Capital Introduction. "Los hedge funds al final pueden representar una fuente alternativa de rentabilidad que además tiene mayor liquidez y menor beta", ha explicado.
Martí-Fluxá ha cerrado la presentación enumerando los cinco cambios estructurales que, a juicio de la gestora, están transformando los mercados privados: la base inversora, los vehículos, la liquidez, la distribución y la operativa tecnológica. "Una base de inversores más amplia exige nuevos vehículos, exige más liquidez, mayor transparencia y mejores capacidades tecnológicas", ha afirmado.
"La verdadera cuestión es cómo se combinan esas exposiciones sin duplicar y sin tener sobreexposición a algunos riesgos o algunas temáticas en el mercado y además con una liquidez que sea coherente con los objetivos financieros de los inversores", ha concluido.
Te puede interesar:
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores depósitos a plazo fijo
Descubre los mejores depósitos bancarios a plazo fijo de 2026