Los gestores recortan su apuesta por la tecnología al mayor ritmo desde 2006
La mitad de los encuestados ya espera que una gran tecnológica anuncie un recorte de inversión y el efectivo en las carteras cae al 3,6%
Los gestores de fondos globales han reducido su exposición a tecnología al mayor ritmo desde junio de 2006 y más de la mitad ya espera que una gran tecnológica anuncie un recorte de inversión, según la Encuesta Global de Gestores de Fondos (Global Fund Manager Survey) de Bank of America (BofA) publicada este martes.
El sondeo, titulado A light hits the boom on the grey, se realizó entre el 6 y el 12 de noviembre, en los días posteriores a la caída de las Bolsas por las dudas sobre la inteligencia artificial. Participaron 193 gestores que suman 526.000 millones de dólares en activos bajo gestión. De ellos, 169 gestores —con 461.000 millones en activos gestionados— respondieron al bloque global de preguntas.
El mayor recorte en tecnología en 20 años
La asignación a tecnología ha registrado su mayor caída mensual desde junio de 2006, según el primer gráfico del informe. El mes pasado, la tecnología marcaba su mayor sobreponderación desde agosto de 2020 en la encuesta de octubre de BofA.
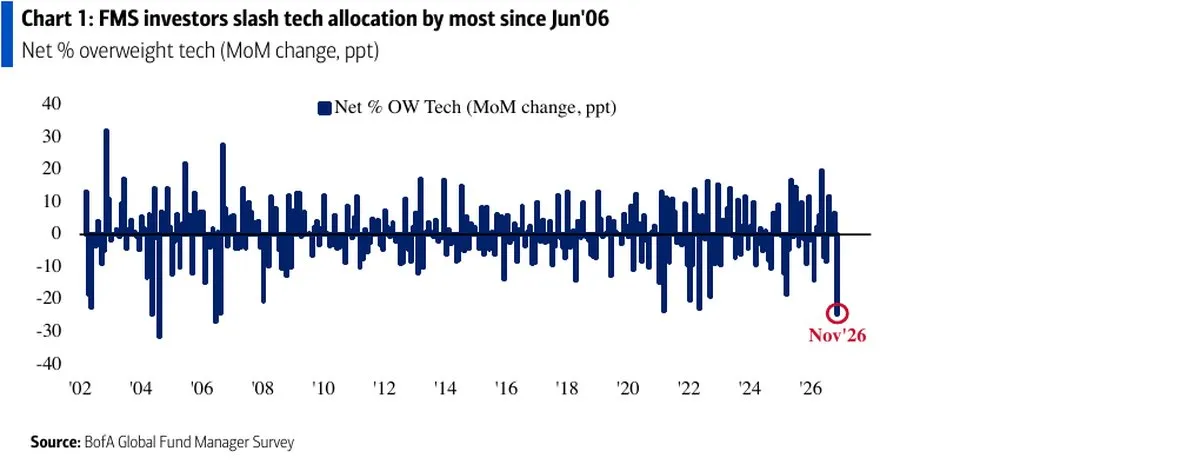
Gráfico: Bank of America.
El dinero que ha salido de tecnología ha ido a consumo, bonos y sanidad. El conjunto de consumo discrecional y consumo básico ha registrado su mayor salto mensual también desde junio de 2006: la infraponderación en discrecional se ha quedado en el 20% neto y la de consumo básico, en el 18% neto. De las carteras también han salido dólar, efectivo y Bolsa japonesa.
La mitad espera un frenazo en el gasto en IA
Un 52% de los encuestados ha previsto que uno de los hiperescaladores (hyperscalers) —los grandes proveedores de nube y centros de datos— anuncie un recorte de su gasto de capital en los próximos seis meses, frente al 30% de octubre. Un 40% lo ha descartado.
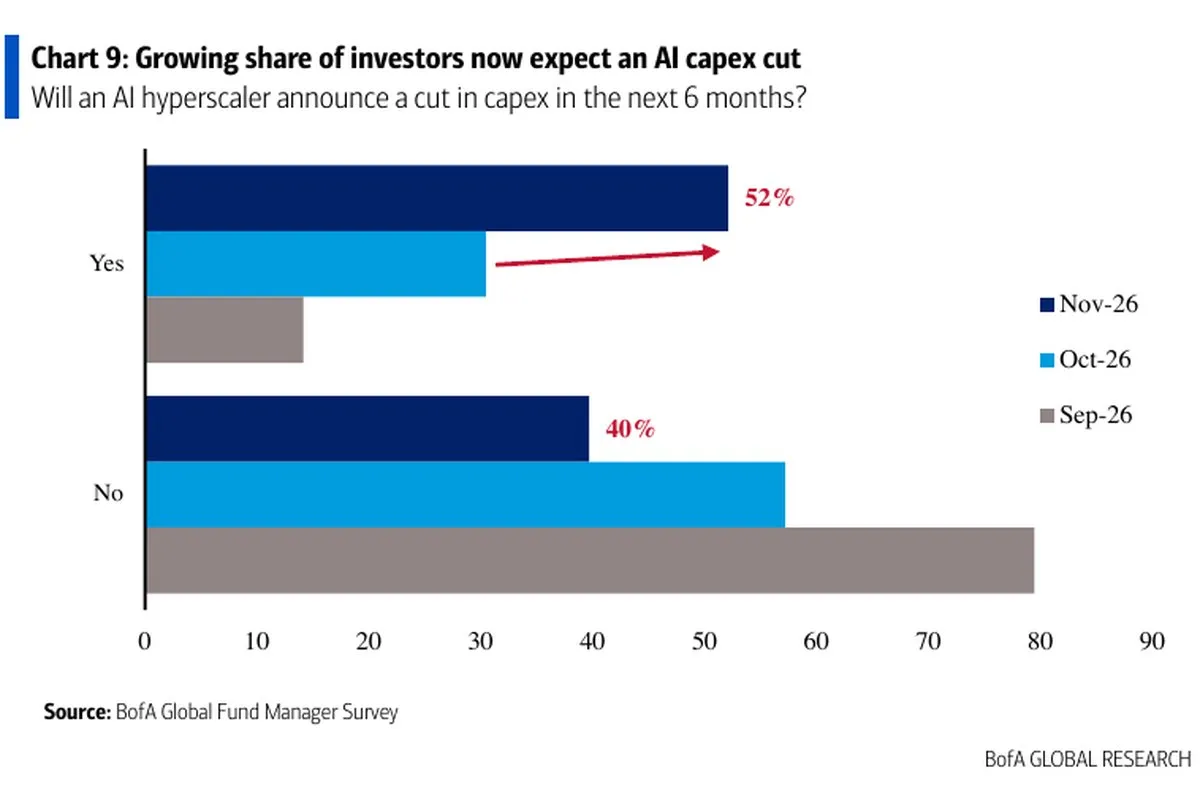
Gráfico: Bank of America.
Ese mensaje se ha repetido en otras dos respuestas. Un récord del 38% neto ha asegurado que las empresas están sobreinvirtiendo y solo un 16% ha pedido que las compañías aumenten su inversión, la menor proporción desde mayo de 2020.
La IA copa los dos mayores riesgos de la encuesta de gestores de BofA
Los dos mayores riesgos de cola —los sucesos improbables pero de alto impacto que más temen los gestores— tienen que ver con la inteligencia artificial: una burbuja de IA, con el 34% de las respuestas, y un evento de crédito de un hyperscaler, con el 31%. Quedan por detrás una segunda ola de inflación (14%) y una subida desordenada de la rentabilidad de los bonos (13%), que encabezaba la lista en octubre.
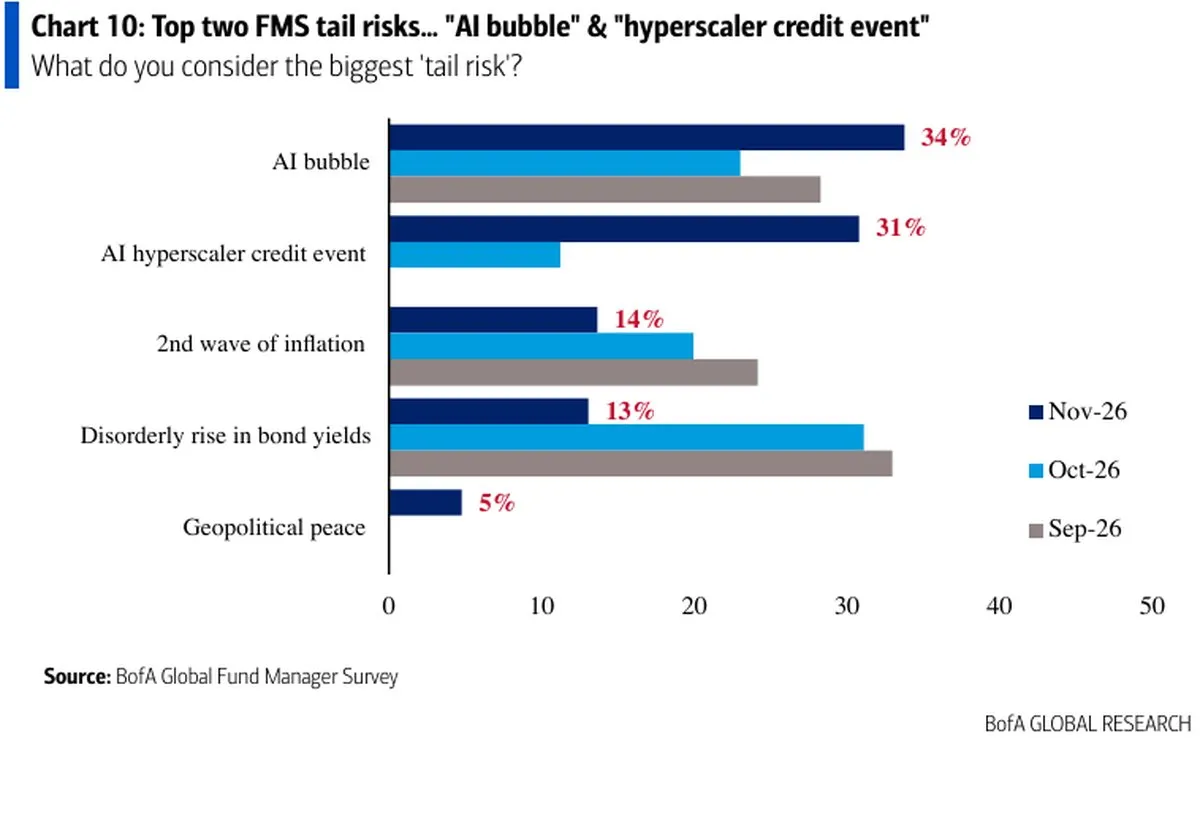
Gráfico: Bank of America.
La misma idea ha aparecido en la pregunta sobre el crédito. Un 38% ha señalado los bonos de los hyperscalers como la fuente más probable de un evento de crédito sistémico, por delante del crédito privado (30%) y de la deuda pública (15%).
Estar largo en semiconductores globales ha seguido siendo la operativa más masificada del mercado, con el 39%, aunque lejos del 82% de julio. Le han seguido ponerse corto en Bolsa china (14%) y estar largo en las Magnificent 7 (12%).
Primer aterrizaje suave desde junio
El 50% de los gestores ha previsto un aterrizaje suave (soft landing) de la economía mundial, por delante del 42% que ha apostado por un escenario sin aterrizaje (no landing: ni frenazo ni recesión). Es la primera vez desde junio que el aterrizaje suave ha encabezado las respuestas. Solo un 3% ha anticipado un aterrizaje brusco, es decir, recesión.
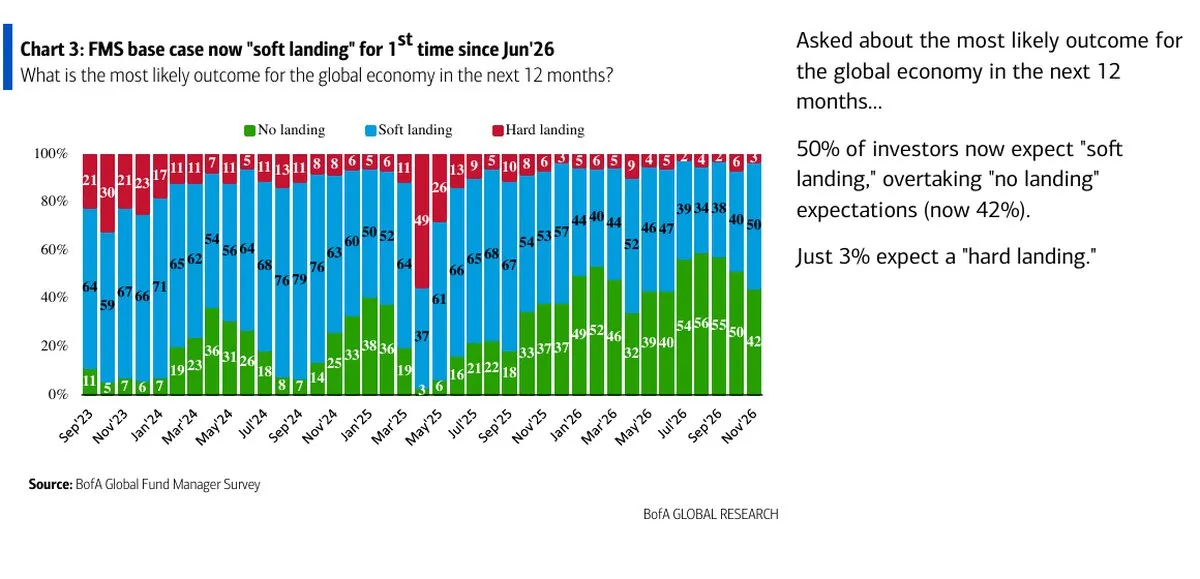
Gráfico: Bank of America.
Las expectativas de boom —crecimiento e inflación por encima de su tendencia— han bajado al 41% desde el 47% de octubre, que era el máximo desde febrero de 2022. Un 14% neto ha previsto una economía más débil dentro de doce meses, la mayor proporción desde abril.
Los precios se han alejado del primer plano. Un 32% neto ha anticipado una inflación global más baja dentro de un año, la lectura más baja desde octubre de 2024.
Menos efectivo, más bonos
El nivel de efectivo ha caído al 3,6% de los activos bajo gestión desde el 3,9% de octubre, su nivel más bajo desde agosto. Ese porcentaje mantiene activa la Cash Rule de BofA, el indicador contrario que emite señal de venta para la renta variable cuando la liquidez se sitúa en el 4% o por debajo. El indicador Bull & Bear se ha quedado en 7,4 puntos, en zona neutral: la señal de venta llega por encima de 8.
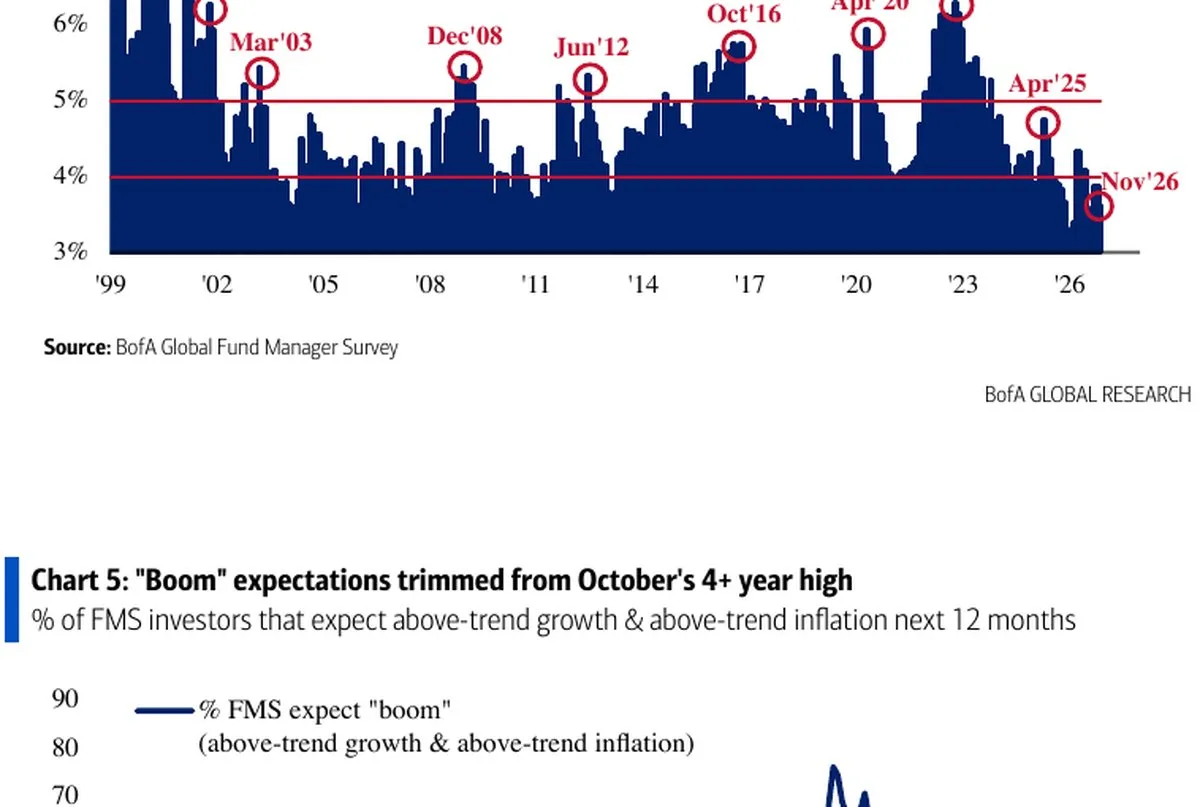
Gráfico: Bank of America.
El indicador más amplio de sentimiento de la encuesta, que combina expectativas de crecimiento, nivel de caja y asignación a Bolsa, ha bajado a 6,3 puntos desde 6,4.
La sobreponderación en Bolsa se ha reducido al 41% neto desde el 44% y la infraponderación en bonos ha bajado al 23% neto desde el 37%, el mayor aumento mensual de la asignación a renta fija desde abril de 2025 y la menor infraponderación desde noviembre de 2025. La caja ha pasado a una infraponderación del 9% neto desde la posición neutral del mes pasado.
El umbral que haría rotar más dinero hacia los bonos ha bajado. Los gestores han situado en el 5,8% la rentabilidad del bono estadounidense a diez años que les llevaría a sobreponderar renta fija, frente al 5,9% de octubre: un 34% ha pedido el 6%, un 30% se conformaría con el 5,5% y un 16% ha asegurado que los niveles actuales ya bastan.
El oro, en su mayor infravaloración registrada
Un récord del 23% neto de los gestores ha considerado que el oro está infravalorado. El metal ya fue protagonista el mes pasado, cuando WisdomTree situó su precio cerca de los 5.000 dólares en 2027.
¿Qué esperan los gestores para 2027?
Un 36% ha señalado la Bolsa internacional como el activo con mejor comportamiento del año que viene, por delante de la estadounidense (24%) y del oro (17%). El Nasdaq y el MSCI Emerging Markets han empatado en cabeza entre los índices, con un 21% cada uno, y les ha seguido el Euro Stoxx (19%). El 42% ha apostado por el yen japonés como la divisa con mejor comportamiento.
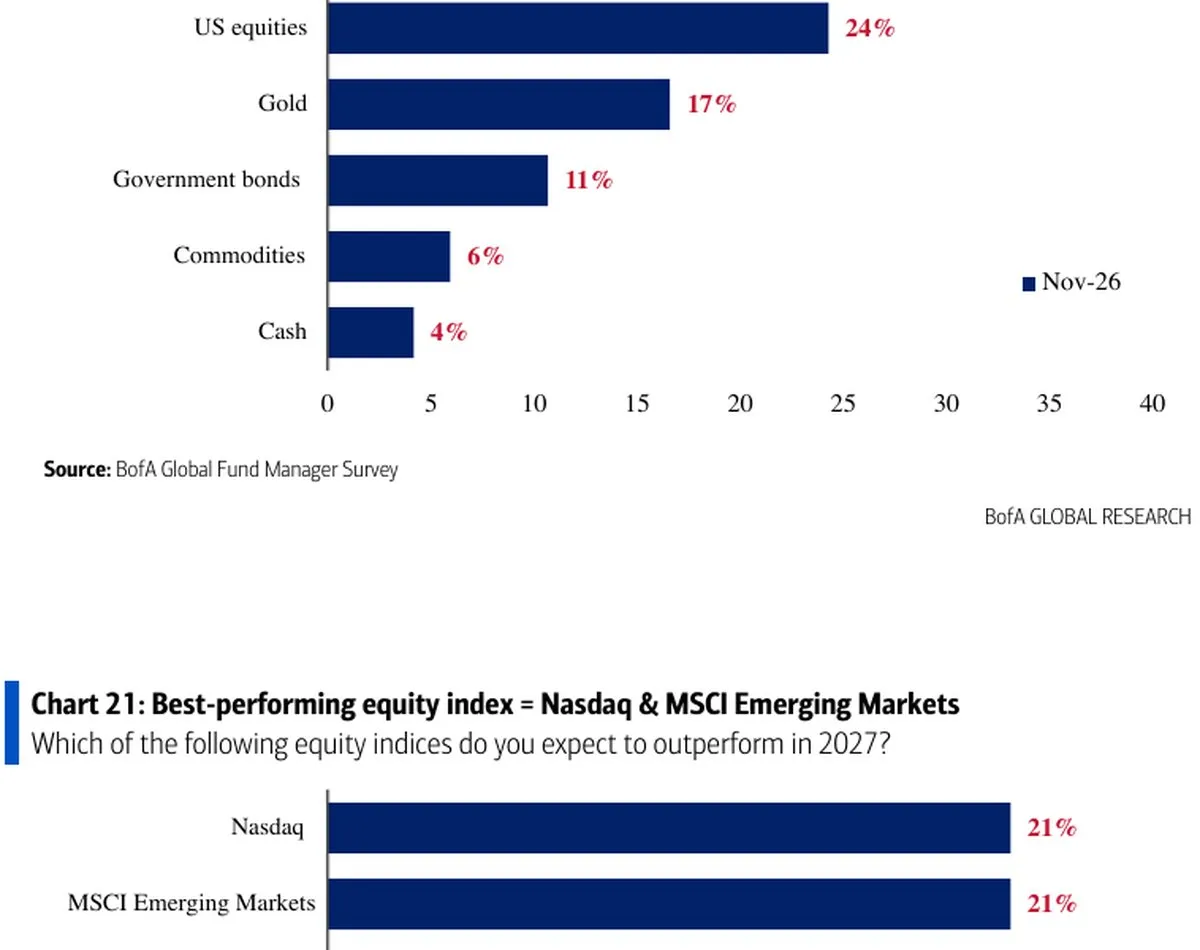
Gráfico: Bank of America.
Las medias ponderadas de sus respuestas sitúan el S&P 500 en 7.926 puntos a cierre de 2027, frente a los 7.562 actuales. El bono estadounidense a diez años se quedaría en el 4,9% desde el 5,1% de ahora, el euro en 1,12 dólares desde 1,10 y el oro en 4.341 dólares la onza desde los 3.868 actuales.
El banco ha mantenido su posición de cautela. "Seguimos tácticamente fuera del riesgo: la encuesta de noviembre no muestra suficiente 'miedo' entre los inversores como para comprar", ha señalado BofA en el informe.
Te puede interesar:
- Los gestores ponen precio a su salida de la Bolsa: un bono de EEUU al 6%
- ¿Pinchazo de la burbuja de la IA... o exageración? Así ven los expertos el 'jueves negro' de la bolsa
- WisdomTree apuesta por el oro tras su caída: lo ve en casi 5.000 dólares en 2027
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.