Panza Capital aumenta su peso en construcción hasta el 50%: "Hacen falta más casas"
Financia la apuesta con la venta de bancos, defensa y electrificación
La firma ve más riesgo en la inteligencia artificial
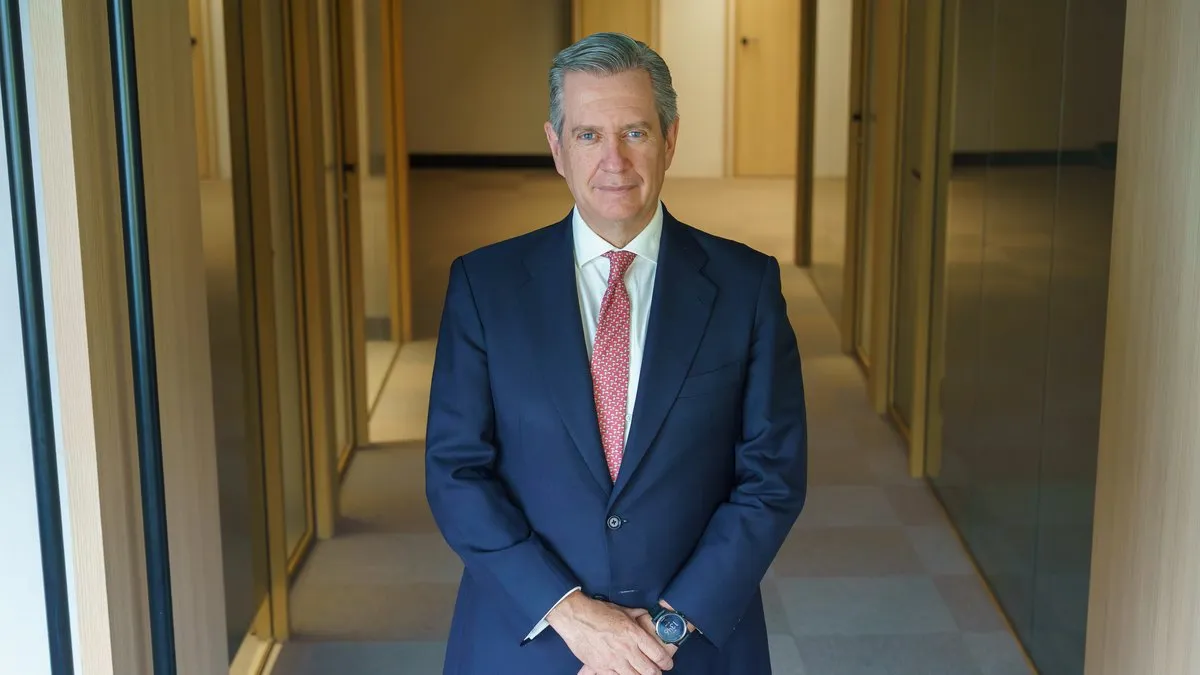
La gestora española Panza Capital tiene ya la mitad de su cartera ligada a la construcción residencial, tras dos años y medio de compras graduales, y seguirá añadiendo si el sector se deteriora, según ha explicado Beltrán de la Lastra, director de inversiones y presidente de la firma, en un encuentro con medios celebrado este miércoles en Madrid para presentar su carta del tercer trimestre.
"No somos de ir a grandes golpes, de grandes movimientos, sino cuando vemos una oportunidad vamos gradualmente sesgándonos hacia ello, pero ya llega un momento en el que el tamaño es suficientemente grande como para darle la importancia que tiene", ha señalado De la Lastra.
Los responsables de la gestora no han dado el proceso por terminado: "Si el sector de la construcción se sigue estresando, seguiremos añadiendo a él y seguiremos reduciendo las posiciones", ha advertido.
"Las casas que no se construyen hoy se construirán mañana"
El origen de la oportunidad está en el encarecimiento de la financiación, según la gestora. "Los tipos de interés pasan de ser 0 a ser un 4% o 5% y tienes un ajuste de los costes de financiación que es muy significativo", ha explicado el director de inversiones.
A los tipos se suma un nuevo competidor por el capital, los materiales y la mano de obra: el gasto de capital (capex) en inteligencia artificial, que De la Lastra ha comparado con el del ferrocarril. "Si le subes un 1% los costes de alguien que su plan es conquistar Marte, probablemente no le cambie el plan", ha ilustrado, frente a una constructora, que sí frena sus proyectos.
El resultado es un nivel de construcción muy inferior al necesario. "En Estados Unidos, por ejemplo, la media de las casas donde viven los dueños ha pasado de que las casas tengan 33 años de edad a tener 42 años de edad. Es decir, cada vez vas viviendo en casas más viejas y vas reponiendo menos", ha detallado.
España tampoco es una excepción. "Se crean 250.000 nuevos hogares. Se acaban 90.000 casas nuevas. Eso no lo puedes sostener para siempre en el tiempo", ha asegurado el gestor sobre los datos de 2025. En el Reino Unido se construyen unas 140.000 viviendas al año, frente a una media histórica de 200.000, según la carta trimestral de la gestora.
Por eso, Panza Capital considera que esa demanda no desaparece, sino que se aplaza. "Las casas que no se construyen hoy se construirán mañana. Esto no es como un hotel, que si pierdes una noche de hotel, no vas a dormir dos noches el día siguiente", ha explicado De la Lastra.
Promotoras que aprendieron la lección de 2008
A esa demanda acumulada se suma una oferta que no puede crecer de golpe, en opinión de la gestora. "Es un bien inmueble, no se mueve. Es decir, ni se mueve ni es tan fácil de importar. No hay un riesgo de importación de casas chinas, como puede haberlo en otros sectores", ha señalado el director de inversiones.
Asimismo, las propias compañías actúan con prudencia. "Hay muchas compañías del sector de construcción que tienen grabado a fuego la crisis del 2008", ha recordado De la Lastra. El gestor ha citado expresamente a las promotoras británicas Berkeley Group, que cotiza a cinco veces su beneficio normalizado, según la carta, y Bellway, que mantiene caja neta en balance. "Este año nos van a devolver un 10% al accionista porque siguen generando caja", ha destacado el gestor. "Vamos a recibir un poco el dividendo del 2008", ha añadido, en referencia a la prudencia en la gestión que esas compañías aprendieron en aquella crisis.
"Una posición no con más riesgo, sino con mucho menos riesgo"
¿No es arriesgado concentrar la mitad de la cartera en un solo sector? La gestora sostiene que la exposición está diversificada por compañía, por región y por subsector. En cartera conviven promotoras como Berkeley Group, Bellway, D.R. Horton, Pulte, NVR o Lennar, la empresa de construcción y regeneración urbana Morgan Sindall y fabricantes de materiales como Forterra, Ibstock, Geberit o Rockwool, repartidas entre el norte de Europa, el Reino Unido y Estados Unidos, según la carta.
"Tenemos una exposición sustancial, pero está diversificada por región, diversificada por modelo de negocio, con balances que son extraordinariamente potentes", ha defendido De la Lastra. "Ese conjunto es lo que hace, desde nuestro punto de vista, una posición no con más riesgo, sino con mucho menos riesgo", ha asegurado.
En cambio, el gestor ve más peligro en otra parte del mercado. "Veo mucho más riesgo en invertir en temas de la IA ahora mismo, donde están las valoraciones extrañamente calientes", ha contrapuesto. Como ejemplo ha citado a Firmus, una operadora australiana de centros de datos para la inteligencia artificial que ha retirado su salida a Bolsa.
"En España hacen falta más casas, no más leyes"
La escasez de vivienda también afecta a España, pero la gestora no ha llevado allí su apuesta. "En España hacen falta más casas, no más leyes", ha resumido De la Lastra al ser preguntado por el mercado nacional.
Ahora bien, ese diagnóstico no se traduce en inversiones en las cotizadas españolas del sector. "Desde el punto de vista de invertir en constructoras en España, la realidad es que muchas de las constructoras que hay en España típicamente están muy vinculadas hacia las infraestructuras, dependen mucho más de presupuesto público y tienen mucha más tolerancia para la deuda que la que tenemos nosotros. Ni nos da la exposición, ni nos da el perfil de protección", ha explicado.
De los bancos y la defensa a la construcción
Para financiar las compras, Panza Capital ha ido vendiendo los sectores que mejor se han comportado. "Nosotros construimos una posición en bancos que era un 8%, nos queda cero. Ese 8% ha ido gradualmente hacia construcción", ha detallado De la Lastra. La gestora también ha deshecho su posición en defensa, que ya había reducido en anteriores trimestres.
Lo mismo ha ocurrido con la electrificación: ha vendido entera Southern Copper y apenas mantiene ABB y Schneider Electric. "Las valoraciones son muy exigentes. Están ya cerca de 40 veces beneficios sobre beneficios que están inflados porque tienen un viento de cola", ha justificado. Además, este trimestre ha recortado un 1% la británica Next, donde mantiene un 3,5%. La única compra fuera de la construcción ha sido un 1% de Diageo, la mayor compañía de bebidas alcohólicas de Europa.
"El tiempo no es el mayor riesgo, es la mayor oportunidad"
La gestora no sabe cuándo se recuperará el sector, pero tampoco considera la espera su principal amenaza. "El tiempo no es el mayor riesgo, es la mayor oportunidad", ha argumentado De la Lastra, ya que el mercado se centra en el corto plazo y eso permite comprar estas compañías a múltiplos bajos. "La posición máxima está muy lejos de donde estamos ahora", ha añadido.
"Nunca sabes cuál es el momento en el que rebota, pero lo que sí que sabes es que está muy comprimido y que normalmente los rebotes suelen ser muy violentos", ha recordado por su parte Gustavo Trillo, consejero delegado de Panza Capital.
"Hemos estado muy lejos de este tipo de concentraciones", ha subrayado Trillo. "En bancos no lo haríamos jamás. En prácticamente ningún sector lo haríamos jamás", ha coincidido De la Lastra. "Este sector es muy peculiar porque es un bien de primera necesidad. La demanda se retrasa pero no se destruye. La oferta está controlada y el origen del estrés es entendible", ha concluido.
La estrategia se aplica en los dos fondos de renta variable de la gestora. El primero es Panza Valor (ES0167974007), cuya clase A acumula una rentabilidad del -0,99% en lo que va de año, según los datos de Morningstar con el valor liquidativo a 12 de octubre.
El segundo es Panza Inversiones (ES0168051003), cuya clase A acumula una rentabilidad del -2,57% en lo que va de año, según el valor liquidativo a 12 de octubre.
Los usuarios de Finect pueden encontrar estos vehículos de inversión en la sección de fondos de inversión de la página, así como analizarlos y compararlos en el comparador de fondos de inversión. Si piensan en contratar un producto concreto, pueden descubrir las mejores plataformas para invertir en fondos de inversión. Si optan por un producto más conservador, pueden conocer cuáles son las mejores cuentas remuneradas.
Te puede interesar:
- Panza Capital alerta de la obnubilación con la inteligencia artificial
- Mejores fondos de inversión
- Mejores brókers para invertir en Bolsa
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.