Vídeo - ¿Tormenta a la vista en la bolsa? Cómo prepararse y aprovecharlo
Deuda americana disparada, tipos largos tensionados, dudas sobre la inversión en inteligencia artificial y una geopolítica que no da tregua. ¿Estamos ante una tormenta que se avecina en bolsa o solo una serie de chaparrones? ¿Y cómo se prepara la cartera antes de que caiga la primera gota?
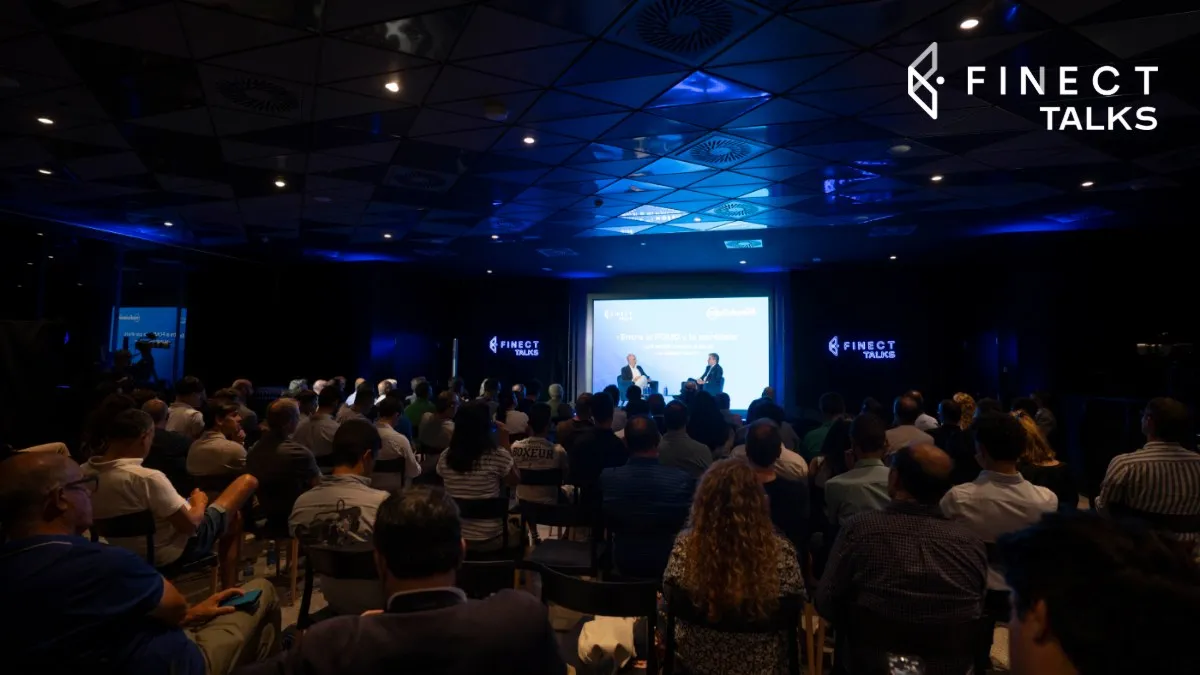
Se lo preguntamos a Enrique Bailly-Baillière, Director General y Director de Inversiones de Altex AM, en el evento especial de apertura de la 8ª temporada de Finect Talks, que celebramos el pasado jueves en Madrid ante más de cien personas.
Le preguntamos por el riesgo que más le preocupa hoy, que explicara cómo se combinan estrategias agresivas para ganar dinero también cuando el mercado cae, y que contara qué rotaciones sectoriales están viendo en la cartera del Altex Quality.
El déficit fiscal americano, el riesgo que puede saltar
Enrique no duda en poner un riesgo por delante del resto: "Por orden de importancia, yo diría que es el déficit fiscal americano. Trump prometió controlarlo y ahora parece todo lo contrario. Ese es un tema que puede saltar y que está provocando una reacción en el mercado de bonos y también en la Reserva Federal". Es el detonante del llamado "TACO trade": cuando Trump recula en una apuesta agresiva (aranceles, ataques verbales) porque el mercado de bonos empieza a hundirse. "Para Estados Unidos, la deuda es crítica".
Y ahí introduce un matiz que se salta la lectura fácil de la política monetaria. "Trump va a echar de menos a Powell", avisa. Powell compraba bonos con el balance de la Fed y eso permitió a Estados Unidos financiar déficit y desmanes sin dejar caer nunca su deuda. "Y ahora Kevin Warsh, cuando ha hecho falta comprar deuda porque se le iba, se ha puesto de perfil. Realmente ha comprado una cantidad ridícula". Ahí sí ve un contrapunto que puede tensar la cuerda en los próximos meses.
La bolsa está en máximos de precio, no de valoración
Del déficit y los tipos "llevamos años hablando", recuerda Enrique. Pero por ahora no hay catalizador que active la tormenta, y la renta variable sigue haciendo máximos. La explicación no es que el mercado esté ciego, sino que las cuentas cuadran: "El S&P 500 en los últimos 12 meses ha podido subir un 18%, pero es que los beneficios han subido un 30. O sea, se ha abaratado un poco en términos de múltiplos". La bolsa aguanta porque los beneficios están corriendo más rápido que los precios.
¿De dónde salen esos beneficios? De dos palancas gigantescas que están contrarrestando la tensión del mercado de bonos. La primera es la inversión en IA: "Desde 2023 se han invertido unos 2 trillones americanos (dos billones europeos). Con los planes que han anunciado, se va a invertir prácticamente 1 trillón al año en los próximos años". La segunda es el gasto público, con el empujón adicional del gasto en defensa. "Si pensáis lo que se hace en una recesión, gobiernos y bancos centrales bajan tipos y meten dinero. Ese estímulo hoy está casi más presente que en una recesión".
Tres formas de prepararse para la siguiente crisis
Con ese cuadro, ¿qué hace un inversor de largo plazo cuando las valoraciones son exigentes y los beneficios te obligan a creerte el crecimiento? Enrique ordena la respuesta en tres caminos posibles.
El primero, sentarse en caja al estilo Buffett y disparar cuando llegue la oportunidad. "Es muy arriesgado y exige un nivel de análisis muy profundo, porque todo lo que te pierdes estando en caja lo tienes que recuperar después". El segundo, más al alcance del inversor medio, es diversificar entre estrategias agresivas y estrategias tranquilas, y balancear cuando toque.
El tercero es el que aplica Altex: "Combinar estrategias agresivas diversificadas en los dos lados. Unas que funcionen cuando los mercados suben y otras estrategias agresivas también que funcionen cuando los mercados bajan". Si la correlación funciona, no reduces rentabilidad futura mientras te proteges.
Cómo se construye una cartera quality que sí admite cíclicas
Enrique se centra en el Altex Quality, su fondo de compañías grandes comparable al universo del S&P 500. La diferencia con el enfoque quality tradicional está en la definición: "Quality para nosotros son compañías robustas por sus fundamentales, no por el tipo de compañía. Crece, tiene rendimientos, tiene margen, poco endeudamiento…". Con ese filtro pueden entrar cíclicas.
Ahí está el matiz técnico que marca la diferencia: "El problema del factor quality es que cuando lo haces a mano, tiendes a elegir siempre compañías con moats, las que esperas que lo hagan bien en un ciclo muy largo. Entonces no puedes admitir compañías cíclicas como semiconductores o mineras de oro, porque sabes que en algún momento van a dar un susto". Altex lo resuelve combinando fundamentales con Momentum: si los datos y la tendencia acompañan, la compañía entra. Y cuando dejen de acompañar, sale.
La otra pata de la estrategia es la que Enrique llama Altex Dips, y es la que explica por qué el fondo lleva unos 15 puntos de ventaja sobre el resto de fondos quality este año. "Consiste en vender futuros de forma sistemática. Cuando llega una crisis, no nos quedamos en la tibieza de estar al 30, 40 o 50. Vamos de cero hasta 100% de venta de futuros sobre nuestras acciones".
Cuando la tendencia se vuelve bajista, esa cobertura empieza a dar dinero. Y ese dinero se reinvierte en las acciones que también van cayendo. El proceso es puramente algorítmico, sin decisión humana. Y ojo, no le gusta que lo llamen defensivo: "Cuando el mercado se sobrevende, ya reducimos la cobertura. Puede estar el mercado cayendo en flecha y nosotros reduciendo agresivamente. Es una estrategia agresiva que nos da dinero cuando el mercado cae, no una estrategia defensiva. Busca que ganemos dinero en la crisis".
La rotación silenciosa que se está produciendo bajo la superficie
El índice apenas se ha movido en los últimos meses, pero por debajo hay mar de fondo. Enrique lo cuantifica: hay un índice de volatilidad de los componentes del S&P 500 tomados de forma independiente que a mediados de julio marcó máximos históricos. Y esa dispersión se ha cumplido. "Han corregido mucho compañías medianas y pequeñas, a las que les afecta el mercado de bonos y las condiciones crediticias duras. Las grandes se han recuperado muy bien: las magníficas, que iban renqueantes, se han recuperado. Salud iba regular y está empezando a levantar cabeza".
¿Qué han hecho ellos en la última rotación? Bajar tecnología de sobreponderar a peso índice, aumentar materiales y mineras de oro ("uno de los activos que probablemente siga teniendo tracción"), incrementar salud con compañías que lo pasaron muy mal por el impacto de la IA y ahora empiezan a levantar cabeza, y volver a incorporar software después de un tiempo centrados en hardware. La regla es siempre la misma: aguantan la posición hasta que aguante el momentum.
Te puede interesar
- Oportunidades en Wall Street más allá de la IA: "Hay empresas un 25%-30% más baratas sin razón aparente"
- El gran problema de la renta fija: 300.000 millones en bonos de tecnológicas
- Lo que te pasa como inversor cuando la bolsa sube mucho: FOMO, parálisis y sesgos
Este contenido puede ser catalogado como material de marketing. No constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos y rentabilidades pasadas no son garantía de rentabilidades futuras.