Vídeo - El gran problema de la renta fija: 300.000 millones en bonos de tecnológicas
El Tesoro americano interviene la curva de tipos. El bono a diez años se planta en el 5%. Las grandes tecnológicas emiten deuda a un ritmo que ya compite con los propios gobiernos. ¿Estamos ante un cambio de paradigma en la renta fija o esto es solo ruido?
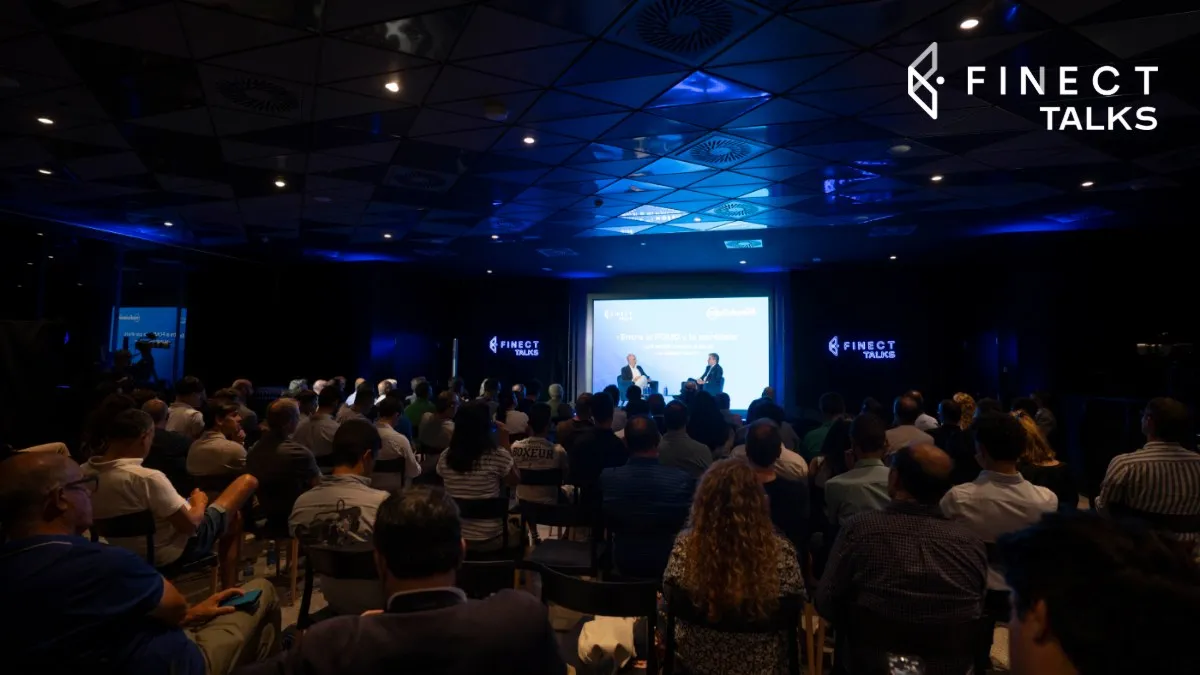
Se lo preguntamos a Alfonso Sánchez, Business Development Director de Carmignac, en el evento especial de apertura de la 8ª temporada de Finect Talks, que celebramos el pasado jueves en Madrid ante más de cien personas. Vicente Varó le pidió que hiciera de "traductor" de lo que está pasando en renta fija a nivel global: la intervención del Tesoro, el nuevo mandato de Kevin Warsh al frente de la Fed, hasta dónde puede seguir subiendo el bono americano y qué están haciendo los gestores de Carmignac en un escenario que no se parece en nada al de la última década.
Un cambio de paradigma que empezó en 2008 y ahora enseña la factura
Alfonso arranca poniendo el foco lejos del titular del día. Lo que estamos viendo en la deuda americana no es un episodio aislado: es el desenlace de un cambio de marco mental que arrancó hace casi dos décadas. "En los 80 el paradigma era el libre mercado irrestricto, gobiernos poco intervencionistas y disciplina presupuestaria", recuerda. Aquel modelo, dice, provocó "probablemente la fase de crecimiento más importante de la historia de la humanidad" (con 900 millones de chinos saliendo de la pobreza extrema, dos tercios de la pobreza mundial).
Ese marco se empezó a resquebrajar en 2008. Se pasó a hablar de "capitalismo salvaje", los bancos centrales cogieron el timón y llegaron los tipos a cero. La pandemia dio la puntilla: "Todo lo de la disciplina presupuestaria que ya estaba en entredicho directamente lo he metido en un cajón y me he olvidado. Y todos a gastar gasto público como si no hubiera un mañana". La consecuencia, según Sánchez, es la que estamos viendo ahora: inflación pegajosa y déficits públicos galopantes. Que el Tesoro americano se ponga a intervenir la curva "hace 20 años nos sonaría totalmente disparatado".
Sánchez pone la lupa sobre la operación concreta. Lo importante no es solo qué se ha hecho, sino quién lo ha hecho: "Ha sido el Tesoro americano, no ha sido, como vimos en 2009-2010, la Reserva Federal la que imprimía dinero y compraba deuda. Esto no es una relajación cuantitativa". Lo que ha hecho el Tesoro es recomprar deuda que había emitido a diez años y redistribuirla en plazos más cortos y más baratos, para quitarle presión al bono de referencia mundial.
¿El resultado? "Bastante ridículo. No tuvo efecto durante dos horas". Lo que sí ha conseguido, apunta, es enviar una señal: al secretario del Tesoro le preocupa mucho el nivel de tipos, porque tiene que colocar cantidades enormes de deuda al menor coste posible. "El déficit presupuestario americano es altísimo. Los planes de la administración Trump (y de todos los países, Alemania incluida) es gastar cada vez más".
Kevin Warsh, la Fed y por qué su primer discurso es una buena noticia
Con Trump pidiendo tipos al 1% y el Tesoro empujando por bajar la referencia, la incógnita era qué haría Kevin Warsh al frente de la Reserva Federal. Sánchez lo tiene claro: "Yo creo que es muy buena noticia. Todo el mundo especulaba con que iba a ser una especie de marioneta de Trump, que iba a hacer lo que le dijera. Y quienes conocíamos su trayectoria profesional sabíamos que no".
En su comparecencia, Warsh dejó los papeles muy separados. "De una forma muy elegante pero muy clara, dijo: el secretario del Tesoro tiene su mandato y yo no le digo cómo tiene que hacer su trabajo, y yo tengo el mío". Ese mandato, recuerda Sánchez, es doble: precios en torno al 2% y pleno empleo. Y con el empleo robusto, el problema hoy es la inflación. "Por unanimidad nos ha parecido que tenemos que subir los tipos de interés". Para Carmignac, ese mensaje es una inyección de credibilidad para la Fed en un momento en el que muchos daban por descontado lo contrario.
¿La inflación está domesticada? "Ni mucho menos"
Vicente le pregunta si la inflación es ya un potro domado o sigue siendo salvaje. Sánchez no se anda con matices: "Viniendo de 2022 no está tan efervescente, pero desde luego yo no diría que la inflación está ni mucho menos domesticada". Y aquí desmonta la tesis complaciente que ve el mercado: "El mercado tiende a pensar que esto que está pasando ahora, como pasó la guerra de Ucrania, son episodios puntuales y que la inflación volverá como por inercia al 2%".
Su lista de fuerzas inflacionistas estructurales es larga y difícil de revertir. Demografía: los baby boomers, "una generación muy numerosa que ha pasado de ser grandes ahorradores a ser grandes consumidores". Cambio de mix energético y demanda de materias primas por centros de datos, electrificación y digitalización. Y el que quizá le preocupa más: el retorno de un discurso neomercantilista. "Es un discurso muy populista de tenemos que proteger lo nuestro. Tenemos que poner aranceles y defendernos. Adam Smith ya demostró en el siglo XVIII que es una falacia absoluta. Pero es un discurso que está cogiendo fuerza y también es inflacionista". Su conclusión: "La inflación en los próximos diez años no va a tener nada que ver con la inflación que tuvimos diez años antes del Covid".
Si la inflación no vuelve al 2% y los tipos siguen tensionados al alza, el índice tradicional de renta fija es un mal sitio donde estar. Sánchez recuerda una asimetría que muchos inversores olvidan: en renta variable los índices se ponderan por capitalización (las compañías que mejor lo hacen pesan más), pero en renta fija se ponderan por volumen de deuda. "Es muy dudoso pensar que una compañía más endeudada sea mejor para invertir que una menos endeudada".
Con esa base, la ventaja de un fondo global macro flexible es evidente: "No tienes la obligación de estar invertido en bonos. Hay otro tipo de instrumentos que te permiten incluso tener una correlación negativa con la renta fija". Su fondo de referencia, el Carmignac Portfolio Flexible Bond, tiene hoy más de un tercio de la cartera en estrategias de inflación: bonos ligados a la inflación (con cupón y principal protegidos) y breakevens, donde compras la protección de inflación y vendes el bono nominal para quedarte con la prima. "Lo estamos jugando así porque creemos que este despiporre que tiene la administración pública americana con el gasto público, ese déficit creciente, va a ser una fuerza muy potente a la hora de seguir subiendo los tipos".
Entonces, ¿hasta dónde puede subir el bono americano?
Es la pregunta del millón y Sánchez no se moja con un número. Su respuesta se parece bastante a lo que dijo el propio Warsh esa misma semana: "Muchas veces el dato es ruido. Nosotros no miramos un nivel concreto, sino una dinámica, una tendencia. Y lo que estamos viendo son unas fuerzas que lógicamente te deben llevar hacia tipos más altos". La posición del fondo lo dice todo: están vendidos de la curva americana. Es decir, apuestan a que los tipos largos van a subir más.
El razonamiento para el inversor final lo explica sin jerga: si metes 1.000 dólares hoy en un bono a diez años y esperas que la inflación galope, vas a exigir una prima mayor para no perder poder adquisitivo cuando te los devuelvan. Y con el Tesoro americano compitiendo por colocar deuda con Alemania, Japón y ahora también con las tecnológicas, la oferta no va a dejar de crecer.
Crédito: mucha cautela con la avalancha de bonos tecnológicos
En crédito corporativo, Carmignac mantiene una tesis constructiva pero muy selectiva. La lógica de base es sencilla: "Las empresas privadas tienen una cosa que se llama cuenta de pérdidas y ganancias. Una empresa que entra sistemáticamente en pérdidas y gasta más de lo que ingresa termina arruinándose. Los estados, no". Los beneficios corporativos aguantan bien, y eso es un colchón.
El problema está en las primas. Los diferenciales de crédito están en mínimos históricos. La rentabilidad total sigue pareciendo atractiva, pero viene del bono base (la curva americana subiendo), no de que el mercado esté pagando bien por asumir riesgo corporativo. Y ahí aparece el gran elefante en la habitación: la avalancha de emisiones de los hiperescaladores. "El año pasado estas compañías emitieron alrededor de 100.000 millones de dólares. Este año van a terminar emitiendo más de 300.000. Se espera que para el año que viene superen los 400.000". Cada vez más volumen y a plazos muy largos, justo cuando esperan que los tipos sigan subiendo.
Por eso en Carmignac no están entrando en esa deuda. Prefieren jugar la ola de la inteligencia artificial por la puerta de atrás: "Compañías del sector eléctrico, de energía, de materias primas, que se ven favorecidas por este escenario y que emiten a plazos más cortos". El mensaje para el inversor de renta fija es incómodo, pero clarísimo: los diez próximos años no se van a gestionar con el manual de los diez anteriores.
Te puede interesar
Este contenido puede ser catalogado como material de marketing. No constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos y rentabilidades pasadas no son garantía de rentabilidades futuras.