¿Cuáles son las perspectivas de rentabilidad de la bolsa frente a la deuda? Te lo explicamos en 5 gráficos
Esta es la gran pregunta que nos hacen los inversores en estos momentos: ¿en qué medida esperáis que las acciones superen a los bonos del Estado a largo plazo?
- A lo largo de 155 años de historia, han superado a los bonos en un 4,8% anual en EE.UU.
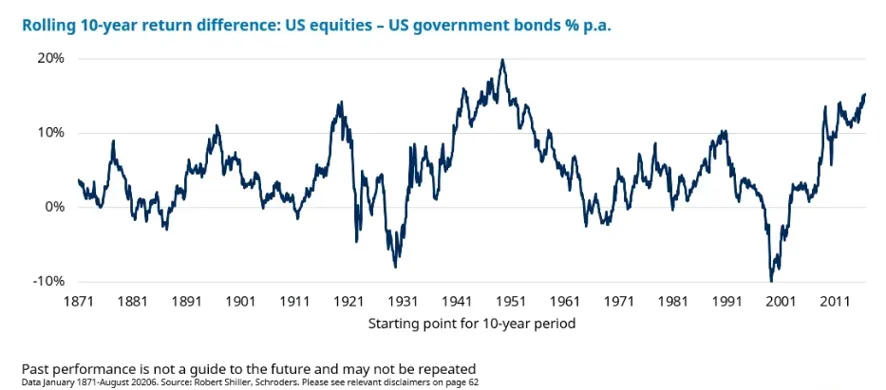
- Pero el punto de partida es importante: los resultados en un horizonte de 10 años varían sustancialmente respecto al 4,8%
- Las valoraciones relativas son importantes: las acciones superan a los bonos en mayor medida cuando su «rendimiento por beneficios» es alto en comparación con los rendimientos de los bonos
- El «diferencial de rendimiento» es reducido en estos momentos, lo que constituye una señal negativa sobre las perspectivas relativas de la renta variable a medio y largo plazo
El diferencial de rentabilidad se encuentra en niveles bajos, pero esto no siempre ha precedido a un mal comportamiento a largo plazo de la renta variable frente a los bonos
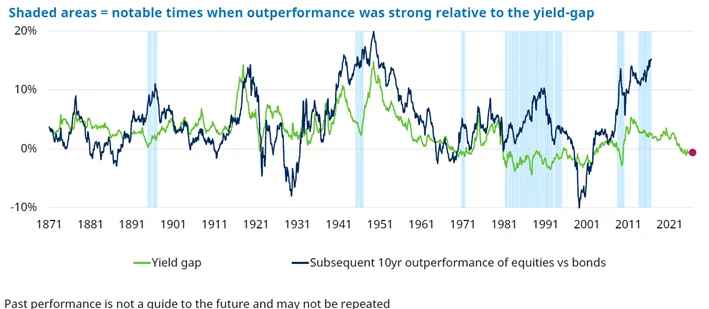
Pero, hay períodos de 10 años en los que este indicador se ha situado en niveles bajos y, aun así, la renta variable ha obtenido buenos resultados. ¿Qué hay detrás de estas «sorpresas» Normalmente, un fuerte crecimiento real del beneficio por acción (BPA); a menudo, las valoraciones han bajado.
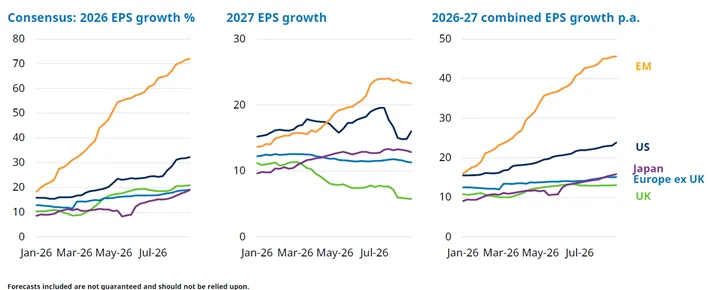
- Las actuales previsiones del consenso de mercado en cuanto a beneficios por acción (EPS) en EE.UU. son elevadas, tanto en términos nominales como reales; las previsiones de crecimiento a largo plazo son incluso superiores a las de la era de las puntocom (Dotcom):
- 32% para 2026, 16% para 2027, 16% para 2028 y 25% a largo plazo (2029-2030).
- Si se tienen en cuenta estas previsiones, la rentabilidad esperada de la renta variable estadounidense frente a los bonos ha seguido una tendencia creciente, incluso a medida que han aumentado las rentabilidades de los bonos.
- Los beneficios realizados y previstos siguen mostrando un impulso positivo, y el argumento alcista para la renta variable puede mantenerse intacto mientras esta tendencia continúe.
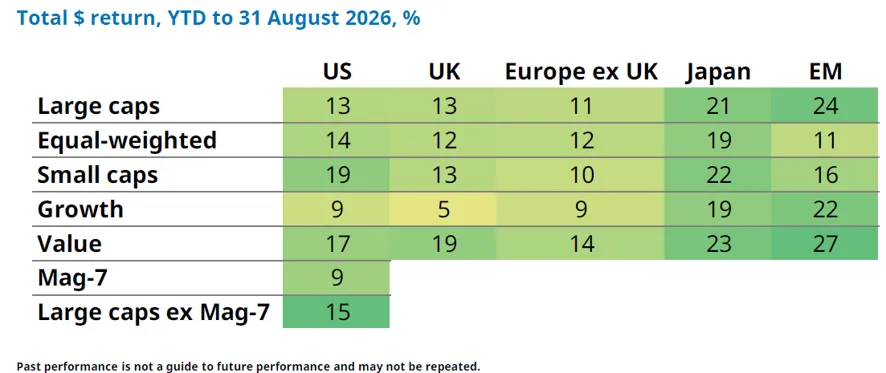
- Resumen del comportamiento en 2026 (diapositiva 20):
- El estilo value ha superado al growth.
- Los mercados emergentes y Japón han superado a Estados Unidos.
- En Estados Unidos, las compañías de pequeña capitalización han superado a las de gran capitalización, mientras que las Siete Magníficas han quedado rezagadas.
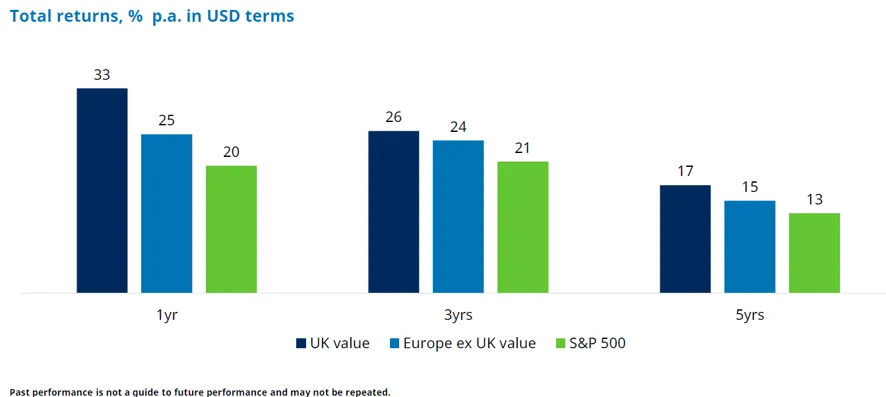
Al contrario de lo que popularmente se suele pensar, las acciones value del Reino Unido y Europa han superado al S&P 500 en los últimos 1, 3 y 5 años
A pesar del abaratamiento de las compañías de mega capitalización, las valoraciones agregadas siguen siendo elevadas en la mayoría de los mercados y según la mayoría de las métricas de valoración.
Los mercados emergentes destacan por presentar valoraciones atractivas en términos de PER (precio/beneficio) futuro. No obstante, esto depende de que se materialicen las extraordinariamente elevadas previsiones de crecimiento de beneficios contempladas por el consenso del mercado.
Las expectativas de beneficios son altas, especialmente en los mercados emergentes
La diferencia entre la rentabilidad de las acciones y la de los bonos varía considerablemente en un horizonte de 10 años.
Información importante: Los puntos de vista y opiniones aquí contenidos son los de Duncan Lamont, jefe de investigación estratégica de Schroders, y no necesariamente representan puntos de vista expresados o reflejados en otras comunicaciones, estrategias o fondos de Schroders. Este material tiene la intención de ser sólo para fines informativos y no tiene la intención de ser material promocional en ningún sentido. El material no pretende ser una oferta o solicitud de compra o venta de ningún instrumento financiero. El material no tiene la intención de proporcionar y no se debe confiar en él para la contabilidad, asesoramiento jurídico o fiscal, o recomendaciones de inversión. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Las rentabilidades pasadas no son una guía para las rentabilidades futuras y es posible que no se repitan. El valor de las inversiones y los ingresos de las mismas pueden disminuir o aumentar, y los inversores pueden no recuperar las cantidades invertidas originalmente. Todas las inversiones implican riesgos, incluido el riesgo de una posible pérdida de capital. Se cree que la información aquí contenida es fiable, pero Schroders no garantiza su integridad o exactitud. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Los dictámenes de este documento incluyen algunos pronósticos. Creemos que estamos basando nuestras expectativas y creencias en suposiciones razonables dentro de los límites de lo que sabemos actualmente. Sin embargo, no hay garantía de que se vayan a realizar previsiones u opiniones. Estos puntos de vista y opiniones pueden cambiar.