BDL Capital Management recorta riesgo: "Ahora mismo no tenemos ganadores de la IA en la cartera"
La gestora francesa ha reducido la exposición neta de BDL Rempart y la tecnología ya es el 15% de su cartera corta
El equipo de BDL Capital Management, gestora boutique parisina con 4.300 millones de euros bajo gestión, ha reducido la exposición neta de sus fondos y se ha mostrado cauteloso sobre la inteligencia artificial. "Ahora mismo no tenemos ganadores de la IA en la cartera", ha explicado Laurent Chaudeurge, miembro del comité de inversiones de la firma, este jueves en una convocatoria a medios celebrada en Madrid.
Actualmente, la firma francesa presidida por Hughes Beuzelin gestiona dos fondos de inversión: BDL Convictions (FR0010651224), un fondo de renta variable europea solo con posiciones largas, y BDL Rempart (FR0011790492), un fondo long/short de renta variable europea. Ambos fondos de inversión comparten la misma cartera larga, centrada en empresas europeas consideradas de calidad.
"Somos más cautelosos que antes del verano, porque vemos los riesgos que están creciendo", ha señalado Chaudeurge. Entre esos riesgos ha citado la valoración, la subida de los tipos de interés y las elecciones en Estados Unidos. "No hay margen de seguridad en cuanto a la valoración", ha apuntado.
Sobre las elecciones legislativas estadounidenses de noviembre, Chaudeurge ha recordado que "el rendimiento del mercado es muy diferente cuando hay elecciones que cuando no. Normalmente, el mercado baja mucho en septiembre cuando hay elecciones. Este año se está comportando como si no hubiera elecciones". Según la presentación de la gestora, con datos de LSEG, Bloomberg y Barclays, septiembre ha sido históricamente el peor mes del MSCI World en los años de elecciones de mitad de legislatura desde 1970.
Chaudeurge también ha aludido al cambio en la estructura del mercado. "Los movimientos del mercado a corto plazo son mucho más importantes que antes. Las gestoras Quant y multigestión ahora son el 85% del mercado", ha señalado. Según los datos de Goldman Sachs recogidos en la presentación, los fondos cuantitativos y CTA (42%) y los multigestores (43%) concentran en 2025 el 85% de los flujos diarios de los hedge funds, frente al 15% de los fondos long/short fundamentales, que en 2014 suponían el 42%.
La estrategia busca superar al mercado a través del análisis fundamental, apoyado por herramientas cuantitativas para mejorar el timing y la gestión del tamaño de las posiciones. "Si invertimos con un tiempo de seis meses, el poder explicativo de la valoración es 0%. Nosotros no intentamos comprar empresas a muy corto plazo, sino con un horizonte de tiempo de dos o tres años. Pero tenemos que ser pacientes, porque a veces el mercado no se mueve basándose en los fundamentales", ha señalado.
Flavien del Pino, responsable para España de BDL Capital Management, ha resumido la filosofía de inversión de la gestora: "Tenemos un sesgo quality value: buen modelo de negocio con buena valoración. Si no creemos en el modelo de negocio, no invertimos".
Un crecimiento de EEUU con dos apoyos "frágiles"
El directivo se ha mostrado positivo sobre la marcha de la economía de Estados Unidos, aunque también se ha mostrado cauteloso. "La economía de EEUU va bien. Hay dos razones, aunque nos parecen frágiles", ha explicado el miembro del comité de inversiones de BDL. La primera es la inversión en inteligencia artificial y la segunda, el déficit presupuestario: "Nunca habíamos visto estos niveles en tiempos de paz, solo en tiempos de guerra".
Chaudeurge ha señalado que la refinanciación de la deuda se está haciendo a un tipo de interés más alto. "No hay soluciones fáciles. El coste del capital para las empresas va a ser más elevado que en los últimos años", ha advertido. En su opinión, "los tipos de interés van a quedarse en niveles muy elevados". Con ese escenario, la respuesta de la gestora pasa por la valoración: "Lo que hacemos en la cartera larga es asegurarnos de que no tenemos empresas con una cotización elevada".
Posiciones cortas en tecnología
Sobre la inteligencia artificial, Chaudeurge ha apuntado a las expectativas. "La IA va a cambiar el mundo, pero hay expectativas que son muy importantes. La situación financiera de los hiperescaladores está cambiando muy rápidamente", ha señalado en referencia a Amazon, Microsoft, Alphabet, Meta y Oracle. Según sus cifras, el capex (inversiones en activos a largo plazo) de estas compañías se ha multiplicado por 15 en seis años. En total, la inversión de los hiperescaladores ascendió a los 408.000 millones de dólares en 2025 y prevé 797.000 millones en 2026, con un flujo de caja libre negativo a partir de este ejercicio y una deuda total de unos 2 billones de dólares, según la presentación de la gestora con datos de las empresas y del consenso de Visible Alpha a 4 de septiembre.
Ese endeudamiento ha tenido reflejo en el mercado de bonos. "Tenemos el mismo problema en el mercado de investment grade (bonos con calificación crediticia grado de inversión)", ha señalado Chaudeurge. Según los datos de la presentación, el sector tecnológico y de IA supone en 2026 el 40% de las emisiones netas con calificación investment grade en Estados Unidos, frente al 6% de 2024. "Estas empresas tienen que emitir en otras divisas", ha añadido.
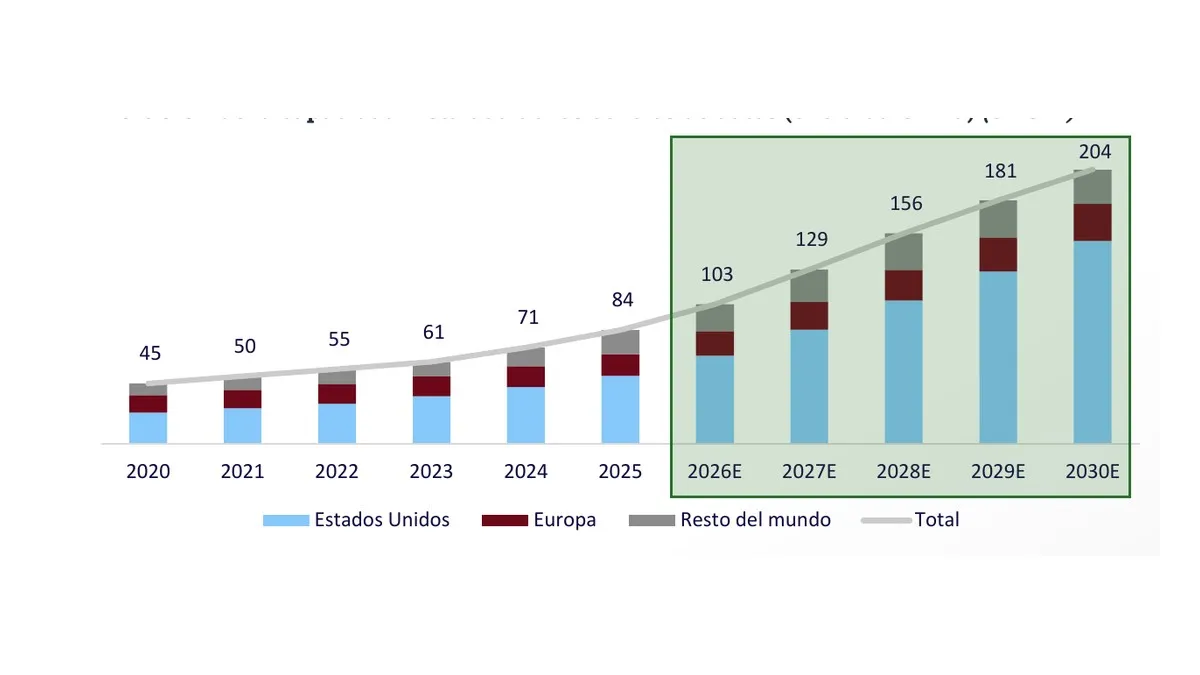
"Hay mucho apetito por el crecimiento de la IA, pero también hay un límite", ha advertido. BDL calcula, a partir de datos de la Agencia Internacional de la Energía, que la capacidad instalada de los centros de datos, excluida China, pasará de 84 GW en 2025 a 204 GW en 2030. Esos 120 GW adicionales, a un coste de 60.000 millones de dólares por gigavatio, suponen una inversión de 7 billones de dólares, según la presentación.
Con una rentabilidad sobre el capital empleado (ROCE) del 10%, ese capital exigiría un volumen de negocio de 3,6 billones de dólares al año de aquí a 2030, frente a un mercado mundial actual de software y servicios informáticos de unos 3 billones de dólares anuales. "La gente va a tener malas noticias sobre la rentabilidad", ha resumido Chaudeurge.
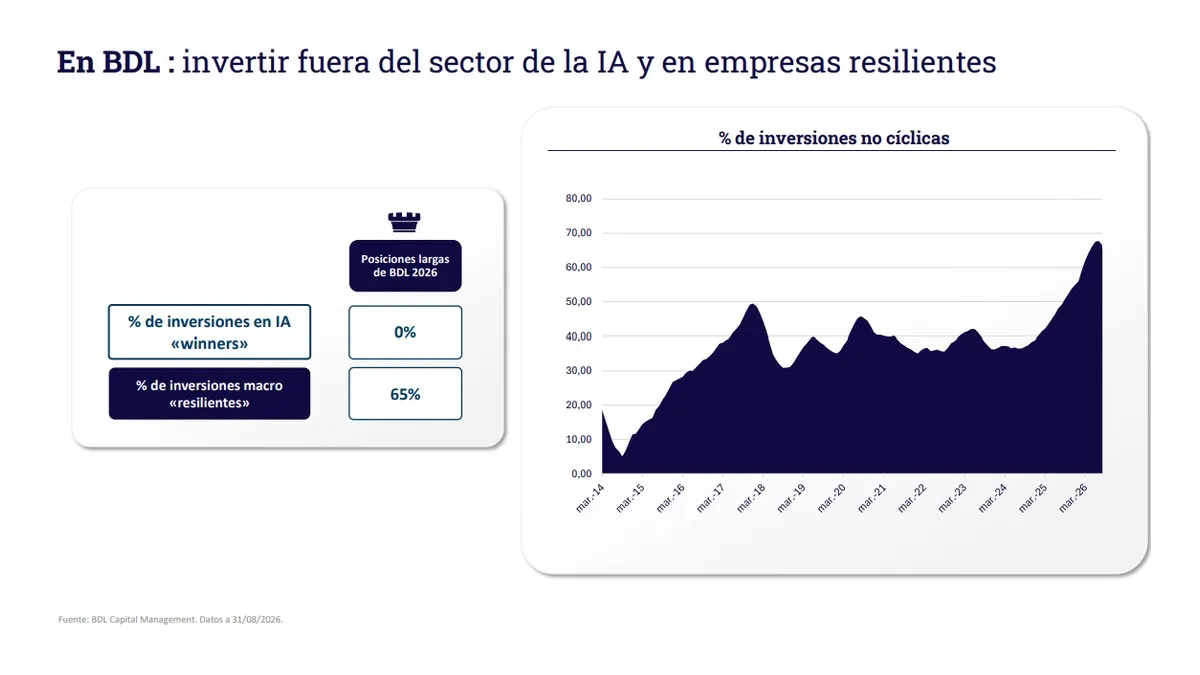
La consecuencia en cartera es que BDL no tiene en este momento ninguna de las compañías consideradas ganadoras de la IA. "Ahora mismo no tenemos ganadores de la IA en la cartera", ha asegurado, "porque todo el mundo quiere comprar esas empresas". Según la presentación, las posiciones largas de la gestora tienen un 0% en "ganadores de la IA" y un 65% en compañías que califica de resilientes, con datos a 31 de agosto.
El fondo BDL Rempart, además, mantiene posiciones cortas en el sector tecnológico, que supone el 15% de su cartera corta a 4 de septiembre, solo por detrás de los bienes y servicios industriales (24%). La gestora no descarta ampliarlas: "Estamos listos para añadir más empresas si el feedback de las empresas es más negativo".
Francia, en mínimos de diez años en BDL Rempart
Al ser una gestora francesa, los responsables de BDL también han querido referirse a la situación política de Francia. Actualmente, las encuestas sitúan a Marine Le Pen (Agrupación Nacional) como la favorita para ganar las elecciones presidenciales, que se celebrarán en julio de 2027. "Los partidos extremos están ganando cuota. Cualquiera que sea el resultado final, no va a ser una buena noticia para el mercado francés", ha sostenido Chaudeurge.
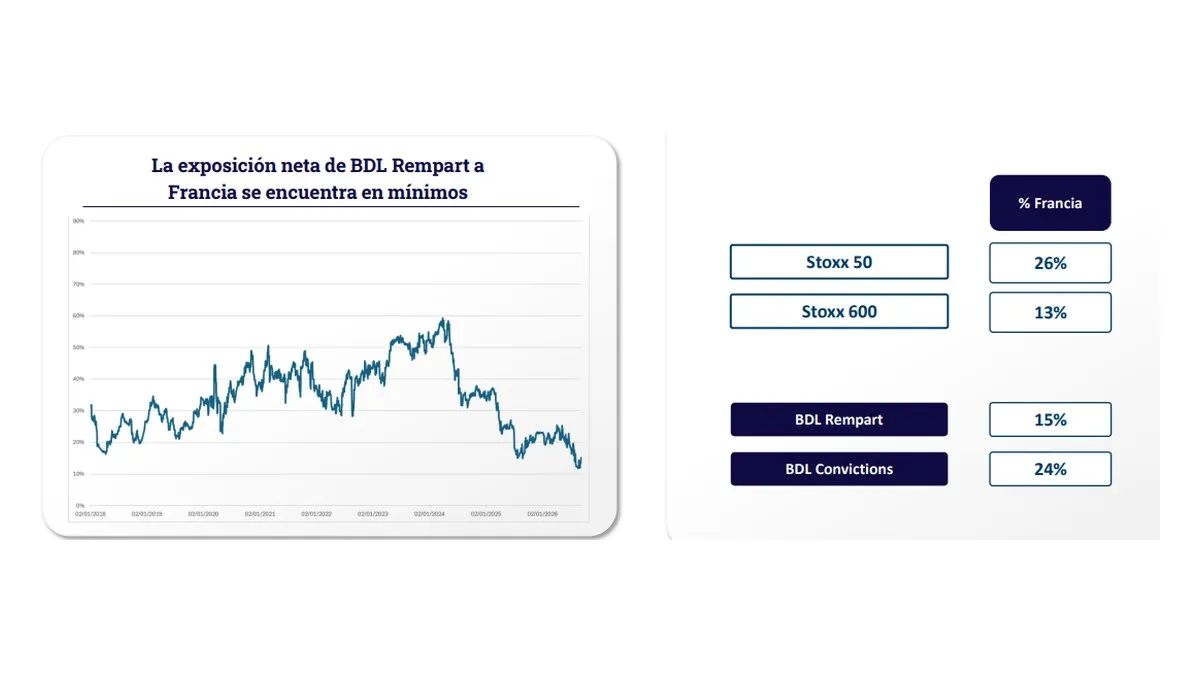
La exposición a Francia de BDL Rempart es del 15%, la menor en los últimos diez años, según ha indicado. La presentación ha comparado esta exposición con el 26% que pesa Francia en el Stoxx 50 y el 13% del Stoxx 600. En el fondo BDL Convictions, la exposición al país galo es del 24%. El gestor ha matizado que "el mercado ya está bastante pesimista en Francia". Por el lado geopolítico, la respuesta ha sido la misma: "Hemos bajado la exposición neta y hemos reducido el riesgo".
El software, la oportunidad del año: Amadeus, SAP y Experian
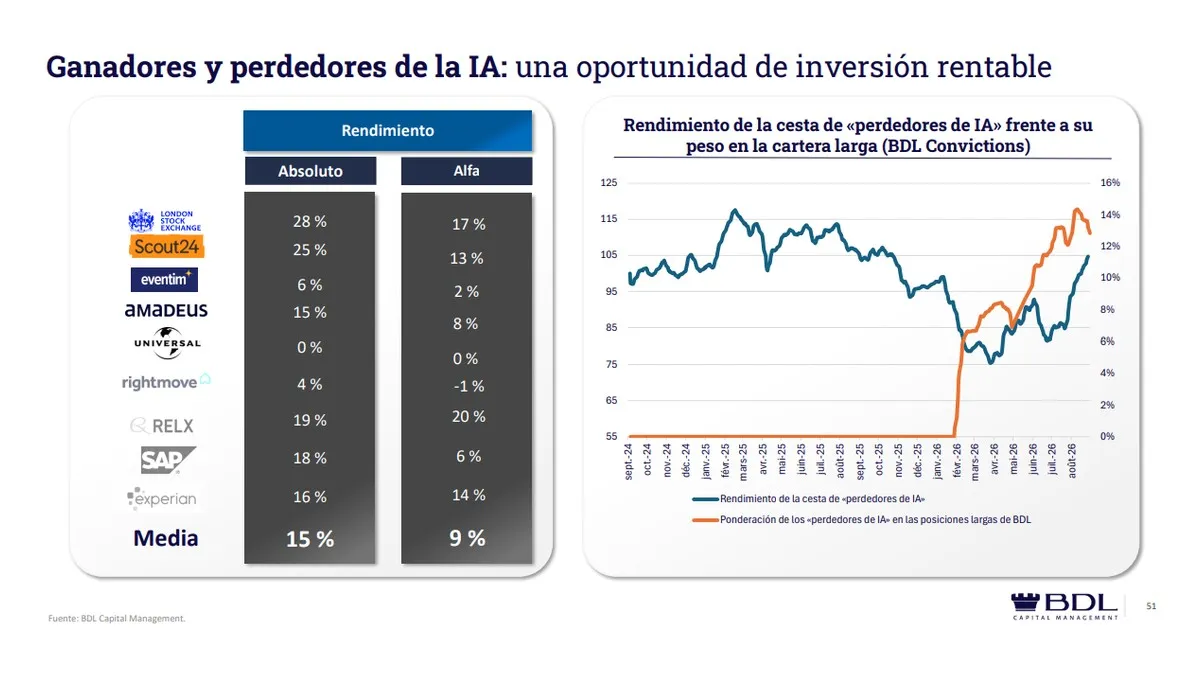
Chaudeurge ha señalado como oportunidad de este año el sector del software, al que ha calificado de perdedor de la IA. "No teníamos ninguna empresa en estos sectores. Cuando bajaron, hemos comprado todas esas empresas, como Amadeus", ha explicado. "Había una incoherencia entre nuestro análisis y lo que pasaba en el mercado", ha añadido. La gestora empezó a comprar en febrero y ha recogido beneficios en algunas de esas posiciones, como SAP y Experian, a medida que subían.
Según la presentación, esa cesta de "perdedores de la IA" está formada por nueve compañías (London Stock Exchange, Scout24, Eventim, Amadeus, Universal Music, Rightmove, RELX, SAP y Experian) y ha pasado de no tener peso en la cartera larga a principios de año a rondar el 13%. Su rentabilidad media desde la compra es del 15%, con un alfa del 9%. En total, la gestora ha tomado beneficios en diez compañías que pesaban el 15% de la cartera larga, entre ellas RELX, SAP, BNP Paribas, Bunzl, Adidas y Henkel, con una contribución del 5% a la rentabilidad, según los datos a 7 de septiembre. A ello se suma la OPA sobre la aseguradora Beazley, anunciada el 26 de marzo con una prima del 60% sobre la cotización de cierre de 2025.
Sobre la compañía española, Chaudeurge ha destacado que "Amadeus sigue creciendo por el incremento del tráfico aéreo. Está ganando cuota de mercado respecto a sus competidores. Su principal competidor, Sabre, está mucho más endeudada". Amadeus tiene un peso del 3,3% de la cartera, según la presentación, que la sitúa en un PER estimado de 17,3 veces para 2026 y una cotización de 57 euros. "Somos cautelosos en el mercado en general, pero tenemos confianza en las empresas de nuestra cartera", ha resumido.
Entre los valores españoles, Puig es una de las tres mayores posiciones de la cartera y el principal contribuidor de la cartera larga en lo que va de año, con 129 puntos básicos, según los datos a 4 de septiembre. "Nos gusta Puig. Nos gusta la industria de cosméticos, porque tiene márgenes brutos del 60% o 65%", ha señalado Chaudeurge.
También está Fluidra, de la que ha destacado que el 70% de su facturación procede de productos de mantenimiento de piscinas, aunque ha reconocido que la subida de los tipos de interés afecta a la construcción. Fluidra figura entre los tres mayores detractores de la cartera larga en 2026, con 50 puntos básicos, tras Flutter y Saint-Gobain. "Hay mucha dispersión en el mercado y encontramos huecos donde podemos invertir", ha concluido.
Chaudeurge ha explicado que la cartera larga combina dos tipos de compañías. "En la cartera larga hacemos dos valoraciones: compramos empresas muy baratas, así como empresas con buena visibilidad y buena rentabilidad. Estas empresas eran muy caras y no pudimos comprarlas. Pero esto ha cambiado en los últimos tres años", ha señalado.
Según la presentación, con datos a 11 de septiembre, las compañías de calidad y crecimiento, que la gestora denomina compounders, pesan el 66% de las posiciones largas, repartidas entre consumo corriente (18%, con Puig, Reckitt, Carlsberg y Diageo), infraestructuras (13%, con Vinci, Eiffage y Deutsche Telekom), plataformas (12%, con Amadeus, London Stock Exchange, Scout24, Flutter y Eventim), salud (11%), industria (11%, con Saint-Gobain y Fluidra) y servicios a empresas (2%). El 34% restante corresponde a posiciones de valoración: industriales cíclicos (11%), consumo discrecional (8%, donde está HBX Group), financieras (7%), energía (4%) y medios (3%).
Las posiciones largas de BDL cotizan a un PER a 12 meses de 12,6 veces, frente a las 14,8 veces del mercado europeo, según datos de FactSet a 7 de septiembre recogidos en la presentación, que cifra en un 19% el descuento de esas posiciones respecto a su PER medio de los últimos 20 años.
Entradas netas de 800 millones en un "buen año" para BDL
Por su parte, Flavien del Pino, responsable para España de BDL Capital Management, ha hecho balance del ejercicio. "Es un buen año para BDL. Tuvimos entradas netas de 800 millones de euros. Estamos contentos, pero hay que seguir creciendo tanto fuera de Francia, como en España, como dentro de Francia", ha afirmado. Las entradas se han repartido entre los dos fondos: "Tuvimos entradas netas en los dos fondos, porque tenemos un posicionamiento diferente".
BDL Convictions gestiona 2.000 millones de euros. Su clase C ha logrado una revalorización del 4,04% en lo que va de año 2026, hasta el 22 de septiembre, según los datos de Morningstar recogidos por Finect. A cinco años, la rentabilidad anualizada del fondo es del 7,52%.
Por su parte, BDL Rempart, con 1.900 millones de euros bajo gestión, ha subido un 2,89% en 2026 en su clase I, según el valor liquidativo del 22 de septiembre. Más a largo plazo, ha logrado una rentabilidad anualizada del 8,50% a cinco años.
Los usuarios de Finect pueden encontrar estos vehículos de inversión en la sección de fondos de inversión de la página, así como analizarlos y compararlos en el comparador de fondos de inversión. Y si quieren optar por una herramienta con la que sacar partido a la liquidez, aquí está el ranking de las mejores cuentas remuneradas.
Te puede interesar:
- BDL: "Tenemos oportunidades que no hemos tenido en los últimos 10 años"
- Comparador de fondos de inversión
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores depósitos a plazo fijo
Descubre los mejores depósitos bancarios a plazo fijo de 2026.