Crisis en Francia: los disturbios elevan la prima de riesgo y pesan en los fondos de Bolsa francesa
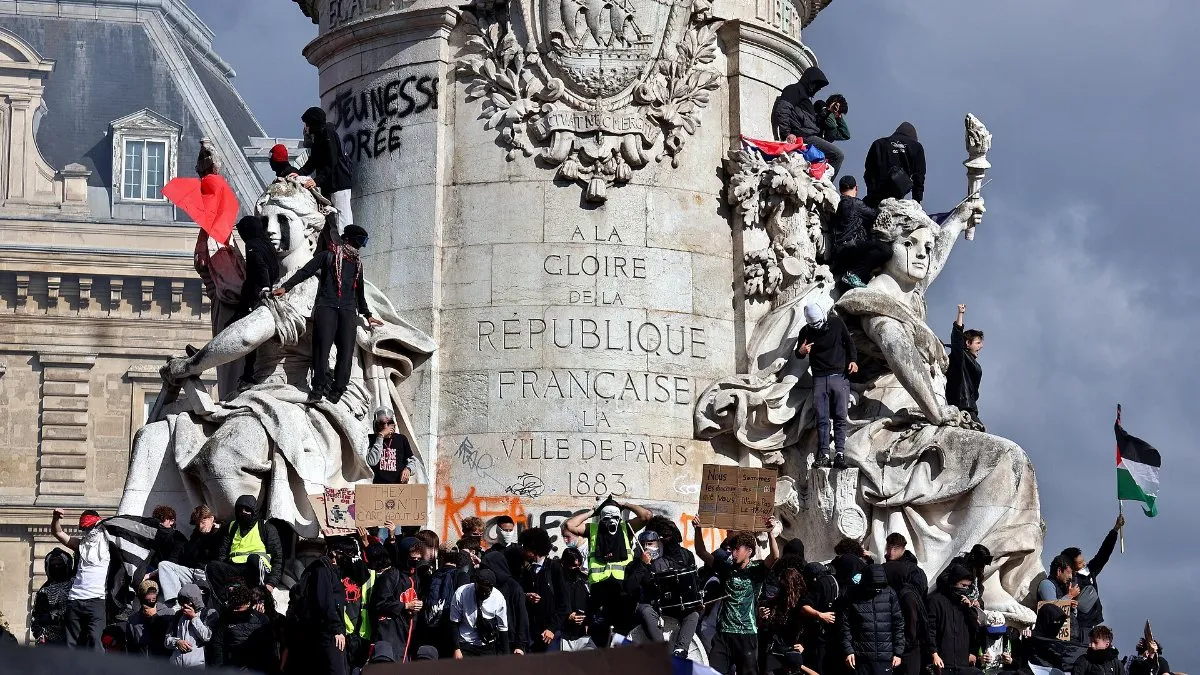
La crisis social en Francia ha saltado a los mercados. Las marchas convocadas el pasado sábado contra el coste de la vida y la situación de los institutos, con unas 550.000 personas en la calle según las autoridades, derivaron en disturbios y saqueos en París, Marsella, Burdeos, Lyon y otras ciudades del país, con casi 2.400 detenidos. La deuda francesa ha vuelto a acusar la tensión este martes: la prima de riesgo ha superado los 150 puntos básicos y la rentabilidad del bono a diez años ha llegado al 4,96%. El CAC 40 cedía un 0,8% a primera hora de la tarde, tras cerrar el lunes con una caída del 1,11%.
Las protestas han coincidido con la tramitación en la Asamblea Nacional del proyecto de presupuestos para 2027 del Gobierno de Sébastien Lecornu, que incluye un ajuste de 54.000 millones de euros. También han llegado a pocos días de que Moody's revise el viernes la calificación Aa3 de Francia, que ya tiene perspectiva negativa. La prima de riesgo francesa tocó máximos de 15 años a principios de mes, tras la presentación de esas cuentas.
La prima de riesgo supera los 150 puntos
El diferencial entre el bono francés y el alemán a diez años se ha situado este martes en los 153 puntos básicos y la rentabilidad del bono francés ha llegado al 4,96%, según BFM Bourse. La prima vuelve así a la zona de los 150 puntos que superó el 2 de octubre, al día siguiente de la presentación de los presupuestos, su cota más alta desde finales de 2011. El lunes ya había pasado de los 137 puntos básicos del pasado viernes a los 146. Ese día la rentabilidad del bono francés a diez años cerró en el 4,94%, con su mayor subida diaria desde marzo de 2025, según Trading Economics.
El euro ha seguido una pauta similar. La divisa cayó el lunes hasta los 1,118 dólares, por encima todavía de los 1,1161 dólares que marcó el 5 de octubre, su mínimo en 17 meses. Este martes cotiza en torno a los 1,122 dólares. "Ahora, la creciente crisis política en Francia y las preocupaciones sobre la sostenibilidad de los déficits públicos franceses se suman a estos factores adversos", ha señalado Claudio Wewel, estratega de divisas de J. Safra Sarasin Sustainable AM, en referencia al mejor comportamiento cíclico de la economía estadounidense, que ya pesaba sobre la moneda única desde septiembre.
En Bolsa, Société Générale fue el valor que más cayó del CAC 40 el lunes, con una caída del 3,41%, seguido de Crédit Agricole (-2,64%) y BNP Paribas (-2,48%), según Boursorama. Carrefour llegó a ceder un 1,4% durante la mañana del lunes. Su consejero delegado, Alexandre Bompard, ha cifrado en 50 las tiendas del grupo afectadas por los disturbios y ha estimado las pérdidas para la compañía en decenas de millones de euros, en declaraciones a BFM TV. "Los sectores bancario, de materias primas minerales y del automóvil fueron los más castigados", ha resumido Juan J. Fernández-Figares, director de gestión de IIC de Link Securities, que ha vinculado las caídas a los disturbios del fin de semana en Francia y en otras ciudades europeas, como Milán.
"La propagación de los disturbios y las protestas en Francia también podría empezar a afectar a las acciones, los bonos y el euro", han advertido los analistas de Ebury en su informe semanal de divisas, remitido este lunes a los medios. Además, la fintech de pagos internacionales ha considerado poco probable que haya consolidación fiscal antes de las presidenciales de 2027 y ha situado la atención en lo que diga Christine Lagarde sobre Francia en la reunión del BCE de la semana que viene.
Deutsche Bank ha señalado en su último informe que las dudas sobre el mercado de bonos han afectado de forma particular a los OAT franceses, con factores técnicos y de posicionamiento que han aumentado la presión. Sin embargo, el banco alemán ha considerado que el BCE conserva herramientas para contener un estrés soberano más amplio y que el riesgo de contagio parece limitado.
Asimismo, Marco Giordano, director de inversiones de Wellington Management, ya apuntó a principios de mes en su análisis mensual que la ola de ventas de deuda francesa se había acelerado en septiembre y que los bonos franceses cotizaban con descuento respecto a los italianos, el principal foco de preocupación durante la crisis de deuda europea de la pasada década. "Dada la importancia sistémica de Francia en la zona euro, una mayor ampliación de sus diferenciales podría trasladarse a otros mercados", advirtió Giordano, que señaló el Instrumento para la Protección de la Transmisión (TPI) del BCE como el mecanismo que los mercados podrían considerar más probable para frenar esa dinámica.
"Los mercados no encuentran ninguna respuesta satisfactoria"
Las gestoras han coincidido en situar el origen del problema en las cuentas públicas. Muzinich & Co ha puesto cifras al déficit y al gasto en intereses. "En 2026, su déficit se sitúa en torno al 5,6% del PIB y el coste de los intereses de la deuda está aumentando de forma considerable. Este año, el gasto por intereses ha pasado de una previsión de 70.000 millones de euros a aproximadamente 80.000 millones. En 2027 podría alcanzar los 92.000 millones y en 2028 situarse cerca de los 100.000 millones", ha explicado Erick Muller, director de estrategia de mercados y productos y codirector del grupo de asignación de activos de la gestora, en un comentario enviado este lunes a los medios.
"El problema de Francia es que la economía se está desacelerando y el escenario político dificulta enormemente cualquier respuesta fiscal. Los mercados se están preguntando cuál es la respuesta ante este deterioro, y por ahora no encuentran ninguna satisfactoria", ha señalado Muller, que no cree que el Ejecutivo logre el ahorro que persigue. El gestor ha considerado "muy improbable" que el presupuesto de 2027 llegue a aprobarse y ha avisado de que el Gobierno podría enfrentarse a una moción de censura si recurre al artículo 49.3 de la Constitución.
En cambio, las conclusiones han divergido en el alcance de la crisis. DWS ha descartado un escenario como el de 2011 en su último informe CIO View, titulado Fatiga francesa, no una crisis del euro. La gestora alemana ha reconocido que la prima de riesgo justifica niveles más altos, pero ha concluido: "Francia se enfrenta a una crisis de confianza, no a una crisis de financiación". "Aunque no prevemos dificultades inmediatas para la aprobación de los presupuestos de 2027, seguimos sin ver una perspectiva convincente a largo plazo para resolver el problema de la deuda francesa, que es, fundamentalmente, un problema de gasto público", ha añadido la gestora, que ha mantenido una posición neutral en los OAT franceses y ha señalado oportunidades en los bonos corporativos europeos con grado de inversión, cuyos diferenciales se han ampliado en las últimas semanas.
Ofi Invest AM, la cuarta gestora de Francia por patrimonio, ha señalado en su nota de perspectivas para 2027, enviada también este lunes a los medios, que los mercados seguirán escépticos con las cuentas públicas. Asimismo, ha indicado que Francia registra este año el crecimiento más débil de las cuatro grandes economías de la eurozona y que la Ley de Finanzas 2027 parte del escenario de crecimiento más favorable, con todas las medidas de ahorro aplicadas. Aun así, la deuda seguiría creciendo y el objetivo de rebajar el déficit del 3% en 2029 no se cumpliría, según Ofi Invest AM, que ha vinculado la evolución del diferencial OAT-Bund a la credibilidad del ajuste y a la mayoría parlamentaria que logre el próximo presidente.
"Un déficit elevado y un parlamento fragmentado dificultan que se acuerde y se aplique una consolidación fiscal creíble, lo que resulta en una prima de riesgo soberana muy sensible a los próximos presupuestos, elecciones y otros acontecimientos políticos", han explicado James Ringer y George Thompson, gestores de carteras de Schroders, en un análisis remitido este martes a los medios.
Fondos de Bolsa francesa: así van en 2026
¿Cómo se están comportando los fondos de inversión de renta variable francesa en 2026? Morningstar agrupa los fondos de Bolsa francesa en dos categorías: RV Francia Cap. Grande y RV Francia Cap. Peq/Mediana. Las dos categorías suman cinco fondos y unos 1.693 millones de euros de patrimonio.
Solo uno de los cinco supera el 2% de rentabilidad en lo que va de año, según los datos de Morningstar a 15 y 16 de octubre. Dos de ellos están en negativo.
Si se compara con los índices, el SBF 120 con dividendos cerró septiembre plano en 2026 (+0,1%), el CAC 40 con dividendos perdía un 0,1% y el índice de pequeñas y medianas CAC Mid & Small cedía un 2,2%, según las fichas de las gestoras. Los índices franceses cayeron entre un 3% y un 6% en septiembre y la tendencia ha continuado en octubre.
Indépendance France Small & Mid (LU0131510165)
Este fondo de pequeñas y medianas compañías francesas de Indépendance AM es el que más gana de los cinco en 2026. William Higgons lo gestiona desde 1992 junto a un equipo formado por Audrey Bacrot, Victor Higgons, Charles de Sivry y Bertille Sainte-Beuve, con el método Quality Value de la casa, que selecciona empresas rentables y poco endeudadas con valoraciones bajas. Su nivel de riesgo es de 4 sobre 7 y sus gastos corrientes son del 2,08%.
A 30 de septiembre, las financieras suponían el 13,3% de la cartera, por delante de medios y comunicación (13,1%) y servicios a empresas (12,6%). El fondo tenía 427 millones de euros de patrimonio repartidos en 58 valores. Francia concentraba el 87,3% de la inversión. Sus mayores posiciones eran Höegh Autoliners, con un peso del 4,6%, Scor (4,4%), Viel et Compagnie (4,4%), Publicis (4,3%) y LDC (3,6%), según la ficha publicada por la gestora. En septiembre perdió un 4,9%, menos que su índice (-5,9%). Ese mes vendió Alstom y OPMobility y entró en Renault y Ayvens, dos valores que la gestora considera con valoración baja.
Este vehículo de inversión se ha revalorizado un 2,12% en lo que va de 2026, según el valor liquidativo a 16 de octubre. Fue también el que más rentabilidad acumuló en 2025, con un 23%. Si se echa la vista atrás, ha logrado una rentabilidad anualizada del 5,65% a cinco años.
Oddo BHF Avenir (FR0000989899)
Este fondo de ODDO BHF Asset Management invierte al menos un 70% en pequeñas y medianas compañías francesas con negocio internacional. Lo gestionan Pascal Riegis, Grégory Deschamps, Frédéric Doussard y Sébastien Maillard. Su nivel de riesgo es de 4 sobre 7 y sus gastos corrientes son del 1,70%, los más bajos de los cinco.
A 30 de septiembre, la industria suponía el 26,8% de la cartera, por delante de la tecnología de la información (23,2%) y la salud (22%). El fondo gestionaba 404 millones de euros repartidos en 44 valores y mantenía un 8,4% en liquidez. Sus mayores posiciones eran Publicis, con un peso del 5,45%, Virbac (5,40%), MTU Aero Engines (5,13%), Ipsen (4,73%) y Exosens (4,16%), según la ficha publicada por la gestora. Por países, Francia concentraba el 71,6% de la inversión, seguida de Alemania (15,5%) y Países Bajos (2,2%). En septiembre perdió un 3,1% y batió a su índice gracias a la selección de valores industriales y a su menor peso en inmobiliario y comunicación, según su informe mensual.
Este vehículo de inversión se ha revalorizado un 0,86% en lo que va de 2026, según el valor liquidativo a 15 de octubre. Más a largo plazo, registra una rentabilidad anualizada negativa del 1,22% a cinco años.
PrivilEdge Moneta Best of France (LU1725402363)
Este fondo de Moneta Asset Management es el más pequeño y el más concentrado de los cinco. La gestora parisina, especializada en análisis fundamental, lo administra dentro de la plataforma PrivilEdge de Lombard Odier y busca sus ideas sobre todo en pequeñas y medianas compañías. Su nivel de riesgo es de 6 sobre 7, el más alto de los cinco. Los gastos corrientes de su clase minorista son del 2,16%.
A cierre de septiembre, la industria suponía el 38,1% de la cartera, seguida de la salud (11,5%) y la tecnología de la información (8,1%). El fondo tenía 62,2 millones de euros y 32 posiciones. Sus mayores posiciones eran Legrand, con un peso del 5,5%, Virbac (4,8%), Alten (4,7%), UCB (4,4%) y BAM Groep (4,1%), según la ficha publicada por Lombard Odier. Por países, Francia concentraba el 65,9% de la inversión, seguida de Países Bajos (5,4%), Alemania (4,5%) y Bélgica (4,4%). Su clase institucional ganaba un 1,73% en el año a esa fecha, frente al 0,1% del SBF 120. A tres años acumulaba un 27,5%, frente al 19,7% del índice.
Este vehículo de inversión se ha revalorizado un 0,15% en lo que va de 2026, según el valor liquidativo a 16 de octubre. Si se echa la vista atrás, ha logrado una rentabilidad anualizada del 4,05% a cinco años.
Sextant PEA (FR0010286005)
Este fondo de Amiral Gestion invierte en renta variable francesa con el objetivo de batir al índice MSCI France Small Cap, aunque construye la cartera sin referencia a ningún índice y cuenta con la etiqueta ISR. Su nivel de riesgo es de 5 sobre 7 y sus gastos corrientes son del 2,30%.
A 30 de septiembre, los servicios industriales suponían el 25% de la cartera, por delante de semiconductores y maquinaria tecnológica (10,5%) y materiales (10,1%). El fondo gestionaba 170,6 millones de euros repartidos en 53 valores. Sus mayores posiciones eran Mersen, con un peso del 7,1%, Derichebourg (6,6%), Viel & Cie (6,3%), Alten (6%) y Soitec (4,5%). A esa fecha ganaba un 1,3% en el año, frente al 7,8% del MSCI France Small Cap, según la ficha publicada por la gestora.
Este vehículo de inversión ha registrado una caída del 2,45% en lo que va de 2026, según el valor liquidativo a 16 de octubre. Más a largo plazo, registra una rentabilidad anualizada negativa del 1,50% a cinco años. Es el que más distancia acumula con su índice en ese plazo: un -4,7% frente a un +46,3% a cierre de septiembre.
EdR SICAV - Tricolore Convictions (FR0010594333)
Este fondo de grandes compañías francesas de Edmond de Rothschild AM es el que más pierde de los cinco en 2026 y el de mayor patrimonio. Lo gestionan Guillaume Laconi y Ariane Hayate, que concentran la cartera en 37 valores. Su nivel de riesgo es de 4 sobre 7 y sus gastos corrientes son del 2,34%.
A 30 de septiembre, la industria suponía el 41% de la cartera, frente al 31,4% en su índice de referencia, el SBF 120, por delante de las financieras (11,6%) y el consumo básico (11%). El fondo gestionaba 629 millones de euros, 29 millones menos que un mes antes. Francia concentraba el 96,3% de la inversión. Sus mayores posiciones eran Schneider Electric, con un peso del 9,6%, Safran (8,2%), Airbus (7,8%), L'Oréal (6,2%) y Air Liquide (4,5%), según la ficha publicada por la gestora. En septiembre perdió un 3,5%, con LVMH, EssilorLuxottica, Saint-Gobain y Danone como los valores que más restaron. Ese mes redujo peso en LVMH, Hermès, Saint-Gobain, AXA y Trigano y abrió posición en Soitec.
Este vehículo de inversión ha registrado una caída del 7,80% en lo que va de 2026, según el valor liquidativo a 16 de octubre. Su clase limpia perdía un 6,3% en el año a cierre de septiembre, frente a un índice plano, según la gestora. Si se echa la vista atrás, ha logrado una rentabilidad anualizada del 3,11% a cinco años.
Los usuarios de Finect pueden encontrar estos vehículos de inversión en la sección de fondos de inversión de la página, así como analizarlos y compararlos en el comparador de fondos de inversión. Si piensan en contratar un producto concreto, pueden descubrir las mejores plataformas para invertir en fondos de inversión. Si optan por un producto más conservador, pueden conocer cuáles son las mejores cuentas remuneradas.
Te puede interesar:
- La tensión política en Francia pasa factura a los mercados: fondos de Bolsa francesa
- ¿Qué es la prima de riesgo y por qué ha vuelto a subir?
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.