JPMorgan AM apuesta por Francia: "Es el momento de buscar oportunidades"
El gestor Rajesh Tanna defiende la Bolsa europea como diversificador frente a la concentración de EEUU en la IA.
La gestora estadounidense JPMorgan Asset Management mantiene la máxima sobreponderación en Bolsa francesa en su cartera de renta variable europea, a pesar de la crisis política y fiscal del país, según ha explicado Rajesh Tanna, gestor de las estrategias de renta variable europea de la gestora, en un encuentro con inversores celebrado el jueves pasado en Madrid.
"El mercado de renta variable francés es el segundo peor mercado desarrollado en lo que va de año. Solo Hong Kong está peor", ha señalado Tanna, que ha reconocido que muchos de sus compañeros en la gestora están preocupados por Francia. "No le pasa desapercibido al mercado. Es el momento de buscar oportunidades", ha añadido.
"La política no importa en los mercados de renta variable"
La apuesta por Francia nace de la filosofía de inversión del gestor, para quien lo que mueve las acciones es la economía y los beneficios empresariales. "Las buenas empresas hacen cosas buenas y sus cotizaciones las siguen", ha resumido. La política queda fuera de esa ecuación. "La política no importa en los mercados de renta variable", ha asegurado.
Tanna no ha negado los problemas del país. "Claramente, la situación fiscal es terrible. Pero la situación fiscal es terrible en muchos otros países del mundo, incluso en EEUU", ha advertido. La crisis en Francia ya ha elevado la prima de riesgo y pesa en los fondos de Bolsa francesa, pero el gestor la ve como una oportunidad. "Utilizo la debilidad política para comprar mercados", ha explicado. Como precedente, ha citado el caso de Italia y de Giorgia Meloni, donde se vivió "exactamente lo mismo".
Solo un nombre le haría replantearse la apuesta: el de Jean-Luc Mélenchon, líder de La Francia Insumisa, cuyas propuestas ya pesan en la deuda francesa de cara a las presidenciales. "Me preguntaron internamente qué me haría cambiar de opinión. Y dije: potencialmente Mélenchon. Pero, aparte de eso, lo he visto como una oportunidad", ha relatado Tanna.
"La oportunidad de reducir costes es enorme"
JPMorgan AM busca oportunidades en Francia por dos vías. La primera son las compañías con negocio internacional, como L'Oréal, que crece un 7% en ventas "año tras año", según el gestor. También ha citado a Air Liquide, que cotiza con descuento frente a su rival Linde y puede ampliar su margen entre 50 y 100 puntos básicos cada año, en su opinión.
La segunda vía es el negocio doméstico, con Vinci, dedicada a la construcción y a las concesiones de autopistas y aeropuertos. Solo un 30% de su negocio está expuesto a Francia, según el gestor. "Te paga una rentabilidad por dividendo del 5%, con un crecimiento de beneficios del 5% al 6% a lo largo del tiempo, y cotiza a 11 veces beneficios", ha detallado.
Asimismo, el experto ha hablado de la firma de servicios financieros Société Générale, que figura entre las principales apuestas de la cartera, según el gestor. "Lo veo potencialmente como el próximo UniCredit", ha afirmado Tanna, que ve recorrido en su eficiencia. "Ha sido un banco muy mal gestionado y ahora tienes un gran equipo directivo al frente. ¿Qué significa eso? Que la oportunidad de reducir costes es enorme", ha argumentado.
"No ignoren Europa"
Más allá de Francia, el gestor defiende la Bolsa europea en su conjunto como diversificador de las carteras. Tanna ha recordado que la renta variable global ha logrado un 9% anual a largo plazo, frente al 3% de la renta fija durante 30 años de mercado alcista en los bonos. Según los datos que ha mostrado el gestor, Europa también ha logrado ese 9%, y ahora sus beneficios crecen al 15%.
La diferencia con Estados Unidos está en la composición de sus índices. "En el S&P 500 y en los mercados emergentes, el 40% está expuesto a la IA. En Europa hablamos más bien de un 14%", ha comparado. La banca, la energía o la salud aportan beneficios en Europa, frente a la concentración de los índices en la tecnología de la que ya ha alertado la gestora.
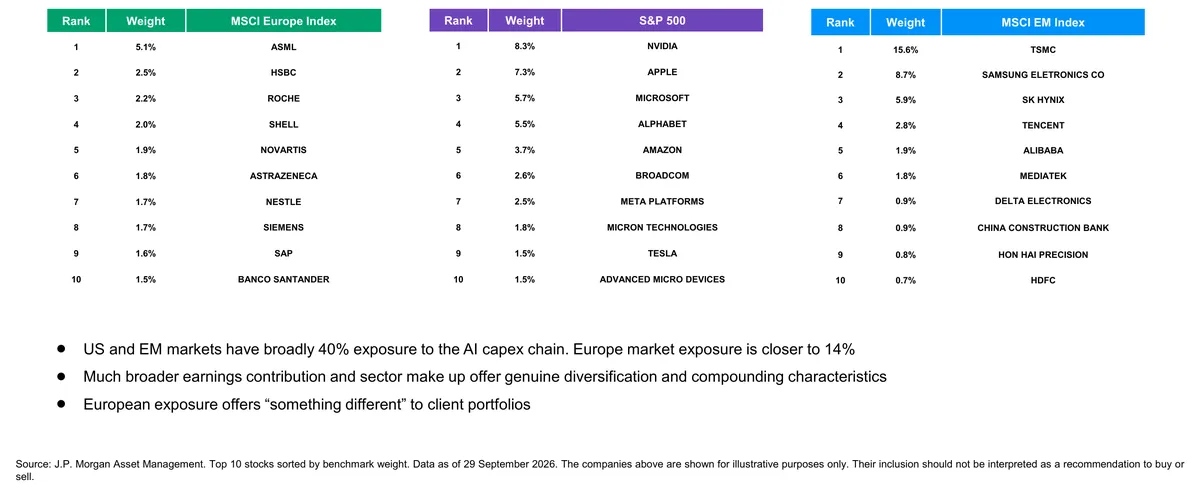
"No digo que los clientes no tengan exposición a EEUU ni a los mercados emergentes. Pero no ignoren Europa como potencial diversificador. Ofrece algo diferente a las carteras de los clientes", ha defendido.
"No todo el software es igual"
La IA también ha abierto oportunidades en Europa, según Tanna, que ha aprovechado las caídas de los llamados "perdedores de la IA": compañías de software castigadas por el temor a que la inteligencia artificial las deje obsoletas. "No todos los negocios de software son iguales. En este mundo de la IA, lo que importa son los datos", ha argumentado. En este caso, ha puesto el ejemplo de RELX, con 100 años de jurisprudencia en su negocio legal, que la gestora reforzó cuando cotizaba a 13 veces beneficios.
Ahora bien, Tanna desconfía de los hiperescaladores (los gigantes de la nube, como Microsoft o Amazon), en plena carrera de inversión en centros de datos. "Ninguno de ellos genera flujo de caja. Y yo soy de flujo de caja libre", ha sentenciado.
La exposición a la IA de la cartera pasa por ASML, "una compañía que hay que tener" porque no hay suficiente capacidad de fabricación de semiconductores. El gestor también busca oportunidades más allá de los chips, en eléctricas como Iberdrola, una de sus posiciones principales. "Ahora es la mayor eléctrica del mundo. Deberíais estar orgullosos de ello", ha asegurado.
No ve oportunidades en defensa y en consumo básico
En cambio, el gestor no ve oportunidades en las compañías de defensa. "Puedes conseguir que un dron de 10.000 dólares destruya un portaaviones de 2.500 millones", ha ilustrado. Actualmente, solo tiene en cartera a BAE Systems, por el sistema antimisiles Patriot. Al ser un fondo del artículo 8 (los que promueven características medioambientales o sociales), durante un tiempo no pudo invertir en defensa, salvo en Indra.
Asimismo, el consumo básico es la mayor infraponderación de la cartera. "Nestlé vende cereales, pizza congelada y azúcar. Preguntaos si es un negocio del mañana. Yo diría que no", ha planteado el gestor. Dentro del consumo, prefiere apostar por el lujo, con marcas como Ferrari o Richemont.
"Si lo hacemos mejor que el mercado, será porque elegimos bien las acciones"
Todas estas ideas se reflejan en el JPMorgan Investment Funds - Europe Select Equity Fund (LU0159405223), que tiene un patrimonio de 1.393 millones de euros, según los datos de Morningstar a 30 de septiembre. Este vehículo de inversión se ha revalorizado un 8,97% en lo que va de 2026, según el valor liquidativo de su clase D en euros a 29 de octubre. Si se echa la vista atrás, ha logrado una rentabilidad anualizada del 6,42% a cinco años.
La cartera reúne más de 50 valores y se apoya en un equipo de 85 analistas que cubre 2.500 compañías, según el gestor. "Si lo hacemos mejor que el mercado, será porque elegimos bien las acciones. Si lo hacemos peor, será porque las elegimos mal. No hay apuesta macro, no hay apuesta de estilo", ha defendido.
Los usuarios de Finect pueden encontrar los vehículos de inversión de JPMorgan AM en la sección de fondos de inversión de la página, así como analizarlos y compararlos en el comparador de fondos de inversión. Si piensan en contratar un producto concreto, pueden descubrir las mejores plataformas para invertir en fondos de inversión. Si optan por un producto más conservador, pueden conocer cuáles son las mejores cuentas remuneradas.
Te puede interesar:
- Europa, ¿la "oportunidad histórica" de 2026 en los mercados? Fondos para aprovecharlo
- Mejores fondos de inversión
- Mejores depósitos a plazo fijo
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
4.860 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.