Chorlton (M&G) advierte: "Las emisiones masivas de IA marcarán el mercado de renta fija los próximos 4 años"
¿Dónde hay valor en renta fija? Andrew Chorlton, CIO de renta fija en M&G, señala la oportunidad en bonos soberanos y la gran dislocación de las emisiones de IA
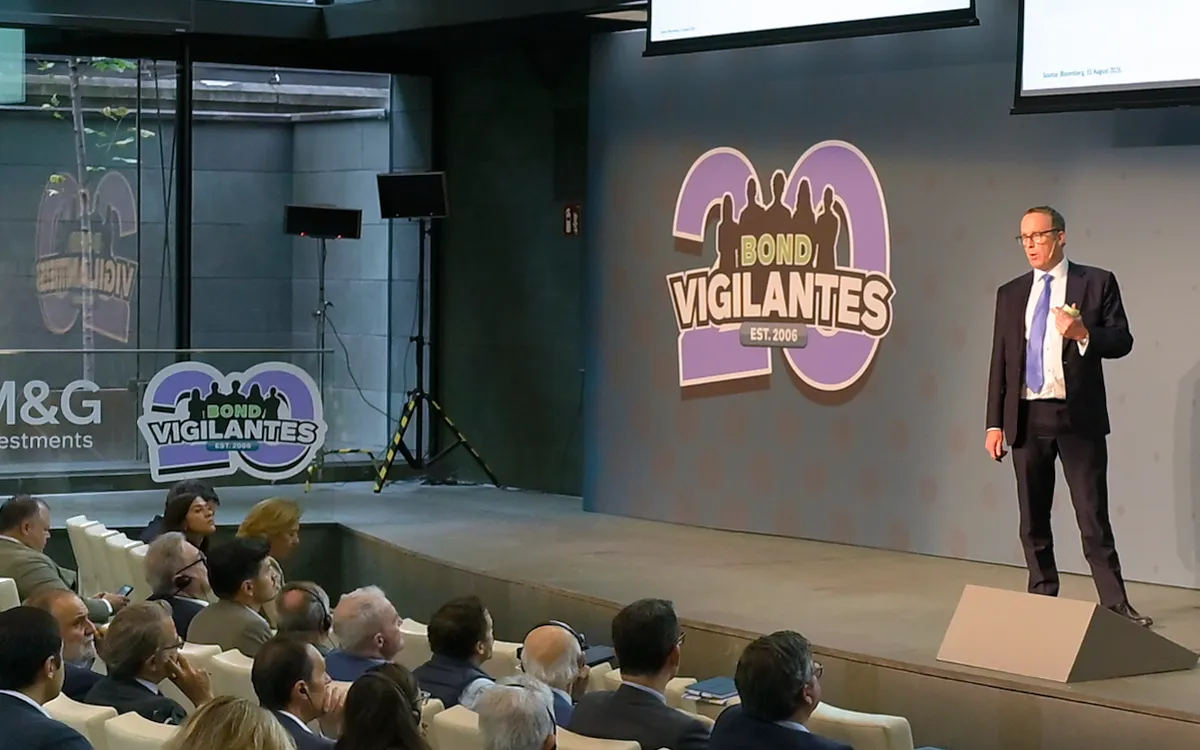
El mercado de deuda es el personaje principal del año. El repunte de las rentabilidades de los bonos soberanos y los déficits crecientes han avivado las dudas entre los inversores y han traído de vuelta a los 'bond vigilantes'. Sin embargo, hay quien ve en estos rendimientos una "oportunidad histórica". Es la lectura de M&G, gestora británica que rechaza el alarmismo y aconseja "no tener miedo" a la renta fija.
En el marco de su evento anual Bond Vigilantes, celebrado recientemente en Madrid, la firma defendió que los activos de deuda presentan actualmente un punto de entrada atractivo, donde las rentabilidades reales vuelven a retribuir adecuadamente el capital. Con respecto a los bonos gubernamentales, la firma recomienda "mirar lo que se puede obtener ahora", recordando que, tras años de rentabilidades negativas o muy bajas, la deuda soberana permite obtener tipos reales elevados en EuropaEstados Unidos o Reino Unido.
De hecho, la gestora considera que el miedo actual a la deuda pública es injustificado. Según han explicado, las turbulencias vividas a la hora de tomar duración obedecen a shocks puntuales sobre los precios de las materias primas y la inflación, pero recalca que el mercado ya ha descontado la mayor parte de las malas noticias fiscales y políticas.
Deuda pública sin alarmismos
Andrew Chorlton, Head of Fixed Income de M&G, ahondó en esta la en una entrevista con este medio. En su hoja de ruta para los bonos gubernamentales, defiende que el actual punto de partida del mercado recompensa de manera adecuada al inversor conservador. "Si puedes obtener una rentabilidad del 6% o 7%, lo que equivale a garantizar la inflación más un 3% o 4% real, en una cartera de renta fija de alta calidad, creemos que se trata de una relación de riesgo y recompensa altamente ventajosa", aseveró Chorlton.
Ante la preocupación por los niveles actuales, con el bono a 10 años de EEUU llegandoa tocar el 5,3%, su nivel más alto desde 2002, el experto descarta que vayan a regresar a los niveles anteriores en el corto plazo, pero también rechaza la posibilidad de que "vayan a seguir subiendo sin freno". En su lugar, prevé que se mantengan alrededor de los niveles actuales y proporcionen "una renta saludable durante un periodo prolongado, lo cual sigue siendo algo muy positivo".
En su análisis, el directivo subraya que "no es probable que volvamos a ese periodo vivido entre la crisis financiera y 2022, donde los rendimientos caían de forma constante año tras año". A su juicio, la combinación de emisiones masivas y el fin de las compras netas por parte de los bancos centrales mantendrá los tipos en una meseta sostenida. Pero, en vez de considerar esto como una amenaza, Chorlton insistió en que unos tipos estables en estos niveles representan "un entorno idóneo para asegurar cupones elevados y flujo de caja a largo plazo".
A la hora de posicionarse, Chorlton descarta irse al tramo más largo de la curva (30 años), que sufre problemas técnicos por la menor demanda de compradores institucionales tradicionales como aseguradoras o fondos de pensiones. En su lugar, M&G concentra sus preferencias en "bonos gubernamentales de mercados desarrollados en el sector de 10 a 15 años" y pone el foco en emisores como Noruega, Nueva Zelanda o Australia, que pagan rendimientos atractivos sin arrastrar los desafíos fiscales de las grandes potencias.
De la "resaca" a la disciplina de los gobiernos
Para comprender el origen de la volatilidad reciente, Chorlton comparó el escenario actual con el ciclo de expansión cuantitativa (QE), con los bancos centrales "proporcionando mucho alcohol a la fiesta", lo que terminó derivando en la "resaca" que sufrió el mercado en 2022 y 2023. Así, considera que pese al malestar que genera la volatilidad, el momento presente es estructuralmente más sano, ya que "el precio refleja verdaderamente el riesgo, mientras que antes no lo hacía".
Y respecto a los problemas que enfrenta la deuda de Francia o Estados Unidos, Chorlton confía en el pragmatismo de la clase política cuando los mercados imponen su ley. "Los franceses tienen el poder de resolver sus propios problemas; la cuestión es simplemente si tienen el valor político para hacerlo", afirma, señalando el precedente de Italia bajo el gobierno de Giorgia Meloni como ejemplo de cómo la estabilidad y la disciplina fiscal terminan por calmar las primas de riesgo.
Esta tesis es reforzada por las reflexiones vertidas en el evento por Ben Lord, gestor de fondos insignia de la firma como el M&G Optimal Income. Lord coincide en que evitar la duración por asustarse del momento actual es un error táctico: "Lo que parece más aterrador es la duración, pero es exactamente lo que deberíamos estar comprando". Según este gestor, las autoridades siguen a diario el coste de su deuda y, dado el nivel doloroso que ha alcanzado la financiación pública, la acción política o presupuestaria para contener los tipos está cerca de activarse.
Una ola de 4 billones
Donde M&G mantiene un posicionamiento opuesto y de marcada prudencia es en el crédito corporativo tradicional. Fieles a su filosofía de gestión activa orientada al valor, en la entidad defienden asumir riesgo crediticio únicamente cuando el mercado paga adecuadamente por ello. "El mercado de crédito está cotizando prácticamente para la perfección", advierte Chorlton, que identifica el gran catalizador del mercado privado: la avalancha de deuda vinculada a la Inteligencia Artificial. "Va a ser uno de los factores de mayor impacto en la renta fija durante los próximos tres o cuatro años porque la escala de la emisión es enorme", señala.
En concreto, el experto pone el foco en el cambio drástico en el perfil de los hiperescaladores, que están pasando de posiciones históricas de caja neta a emitir bonos de forma masiva para financiar su capacidad de computación. "El cálculo medio de inversión en capital (capex) relacionado con la IA es de 6 billones de dólares. Si dos tercios se financian en el mercado de bonos, son 4 billones en los próximos tres o cuatro años. Para ponerlo en perspectiva, todo el mercado del Tesoro de Estados Unidos es de 40 billones; esa es la escala de la emisión", detalla Chorlton.
A diferencia de sectores tradicionales como la banca o las utilities, que planifican sus emisiones de forma ordenada, los gigantes tecnológicos están acudiendo al mercado con prisa. "Los emisores de IA solo intentan vender todo lo que pueden lo más rápido posible y eso ya está causando dislocaciones en el crédito", plantea. Esta urgencia ha abierto una anomalía de mercado que M&G ya está aprovechando en fondos como el Optimal Income: "Se pueden comprar bonos corporativos de hiperescaladores de máxima calidad (AAA o AA), con múltiples fuentes de ingresos, pagando el doble de diferencial que por un bono industrial regular".
Desconexión entre deuda pública y Bolsa
Para finalizar, Andrew Chorlton analiza la asimetría en la valoración de los activos financieros, advirtiendo sobre el optimismo que aún reina fuera de la deuda pública. "La renta variable se parece un poco al crédito en el sentido de que se percibe muy optimista. Toda la mala noticia está en los bonos gubernamentales y toda la buena noticia en las empresas, ya sea en crédito o en acciones", reflexiona el responsable de renta fija de M&G.
Aunque los mercados bursátiles han mostrado resistencia por el FOMO de los inversores a perderse las subidas, Chorlton plantea un reto para el medio plazo: si la tensión y la volatilidad en la deuda soberana se prolongan, el riesgo de que la presión termine contagiándose a los costes de financiación corporativa y a las valoraciones de la renta variable va a ir en aumento.
Te puede interesar:
- Francia ya paga más que Italia y Grecia por su deuda
- ¿Tormenta en los bonos? Fondos de renta fija a corto plazo que aguantan
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.