Suspenso en planificación financiera: 8 de cada 10 españoles no preparan su jubilación
Los hogares europeos pierden 2,4 billones de euros desde la pandemia por no invertir sus ahorros, según JPMorgan AM
En España, el 60% de los ciudadanos tiene confianza en que mantendrá el nivel de vida deseado tras su retiro laboral. Sin embargo, solo el 20% de los ahorradores particulares sigue un plan de ahorro o inversión definido para la jubilación. Es decir, que ocho de cada diez ahorradores españoles afronta esta etapa sin una estrategia financiera.
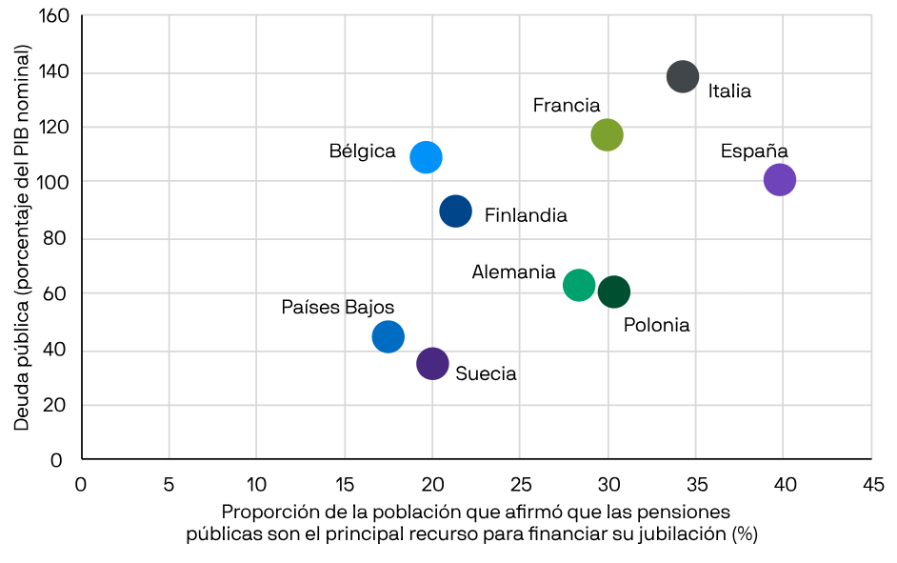
Este planteamiento se apoya en buena medida en la pensión pública. España aparece entre los países europeos con una mayor expectativa de que el Estado financie la jubilación, según recoge el estudio Saver to Investor: Europe’s opportunity, elaborado por JPMorgan Asset Management a partir de una encuesta realizada por Opinium a 17.000 hogares en nueve países europeos.
Sin embargo, España es, al mismo tiempo, uno de los países entre los que acumulan más deuda pública, ligeramente por encima del 100% del PIB nominal, lo que la gestora identifica como posible fuente de dificultades en los próximos años, al generar presiones fiscales y riesgos sobre la sostenibilidad futura de las prestaciones. Es el mismo aviso que ya lanzó la Comisión Europea al advertir de que las pensiones públicas no serán suficientes para sostener el nivel de vida de los futuros jubilados. No se trata de una situación exclusiva de España: el mismo patrón han detectado en Francia e Italia y, con matices, en el conjunto del Viejo Continente. Los hogares confían en su capacidad para decidir, pero dejan sus ahorros parados en liquidez, cuentas o depósitos a la vista, que proporcionan poca capacidad de crecer por encima de la inflación a largo plazo.
Confianza de la población en el apoyo estatal a las pensiones frente a niveles de deuda pública
JPMorgan AM pone números concretos. Desde la pandemia, cuando el colchón de efectivo se reforzó en toda Europa, los hogares europeos han sumado 2,8 billones de euros adicionales en liquidez y han elevado el total hasta los 12,4 billones. "Si estos 2,8 billones acumulados desde 2020 hubieran sido invertidos en acciones globales, tendrían hoy un valor de 5,4 billones de euros", explican, frente a los apenas 3 billones en los que se sitúan al mantenerse en efectivo. Esto representa un coste de oportunidad de 2,4 billones de euros para los ahorradores.
"Aunque el ahorro es una tradición europea muy saludable, el exceso de dependencia en instrumentos de liquidez tiene un gran impacto negativo sobre la riqueza de los hogares y sobre la actividad económica", señala Javier Dorado, director general de J.P. Morgan Asset Management para España y Portugal, que añade que esa dependencia limita el consumo y restringe el acceso de las empresas europeas a la financiación que necesitan.
Las participaciones directas en mercados de capitales equivalen al 23,3% de los activos financieros de los hogares en España y la exposición indirecta a través de pensiones se queda en el 5,9%: en total, por debajo del 30%. Es la parte baja de la tabla europea, aunque por delante de Italia (16,8% directa y 5,3% vía pensiones) y de Francia (9,9% y 3,3%). Arriba están los Países Bajos, con un 47,1% canalizado a través de pensiones, y Suecia, con un 32,1%, todavía lejos del 45,6% directo y el 21,4% indirecto de Estados Unidos.
Participaciones directas e indirectas, como porcentaje de los activos financieros de los hogares
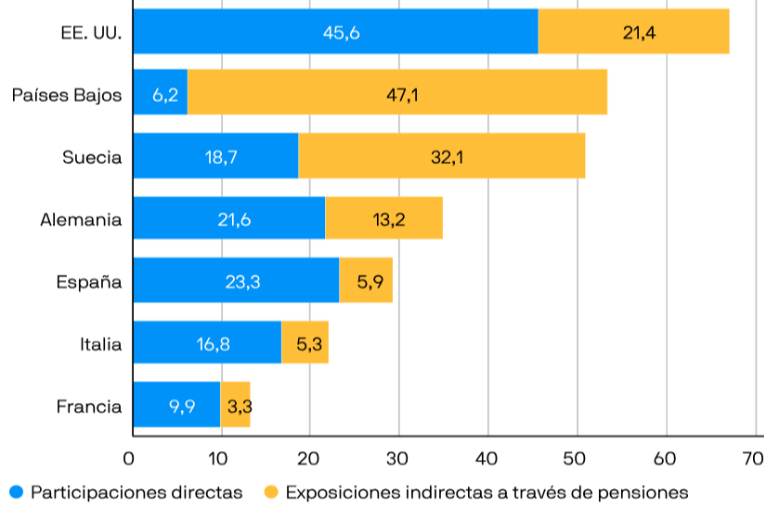
El informe apunta a las políticas públicas como el factor que separa a unos países de otros. Suecia, Finlandia y los Países Bajos son los más avanzados en exposición a los mercados de capitales pese a que sus hogares no muestran necesariamente puntuaciones más altas que el resto en conocimientos financieros ni en confianza. Lo que marca la diferencia, sostiene el estudio, son unas políticas bien estructuradas que canalizan el ahorro a través de planes de pensiones o de incentivos fiscales. Es justo el terreno en el que trabaja Bruselas con las cuentas de ahorro e inversión con las que quiere animar a invertir a los europeos. En el ahorro doméstico europeo, el dinero sigue mayoritariamente quieto. El 27% de los encuestados afirma que la mayor parte de sus ahorros está en efectivo, un 15% en activos inmobiliarios y un 10% en fondos de pensiones. Solo 2 de cada 10 declaran tenerlo en acciones y valores. Entre los menores de 35 años aparece además un dato llamativo: para el 10%, las criptomonedas son su principal instrumento de ahorro e inversión.
Las razones que dan los propios encuestados combinan miedo y desconocimiento. Más de un tercio señala el riesgo de perder dinero como motivo principal para no tener acciones, el 43% admite que ni siquiera se plantea invertir o que no sabe cómo hacerlo, y el 18% cree que los activos líquidos le darán mejor rentabilidad a largo plazo. La consecuencia se ve en la planificación: el 22% de los europeos todavía no ha empezado a pensar en su jubilación y casi el 20% de las personas de entre 46 y 61 años no ha iniciado ningún plan.
El estudio realiza dos diagnósticos que conviven: una educación financiera insuficiente que frena a los ahorradores de casi toda Europa, y unas políticas públicas que, donde existen, consiguen que ese déficit pese menos. "Si ese ahorro no se canaliza hacia la economía, las opciones de los ciudadanos para incrementar su patrimonio se reducen drásticamente. Necesitamos transformar la situación actual de pérdidas en una de ganancias", sostiene Lucía Gutiérrez-Mellado, directora de Estrategia de JPMorgan AM.
El análisis de la gestora distingue dos vías para incrementar la participación en los mercados: el desarrollo de la educación financiera individual, un proceso gradual que requiere tiempo para modificar la aversión al riesgo, y la aplicación de reformas estructurales mediante mecanismos automáticos de adscripción a soluciones de inversión que faciliten la canalización directa del ahorro hacia activos con potencial de crecimiento. Sobre esa segunda vía, el sector español ya ha puesto una condición: sin incentivos fiscales, las nuevas cuentas de inversión europeas "no van a volar", ha advertido Inverco.
Te puede interesar:
- Sin incentivos fiscales, las nuevas cuentas de inversión europeas "no van a volar"
- "Todos ganamos si hay más inversores minoristas": Bruselas sigue desgranando la Savings and Investments Union
- Así serán las SIA, las cuentas con las que Bruselas quiere animar a invertir a los europeos
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.