Reunión del BCE de octubre 2026: mantiene los tipos en el 2,50% y Lagarde insinúa una subida en diciembre
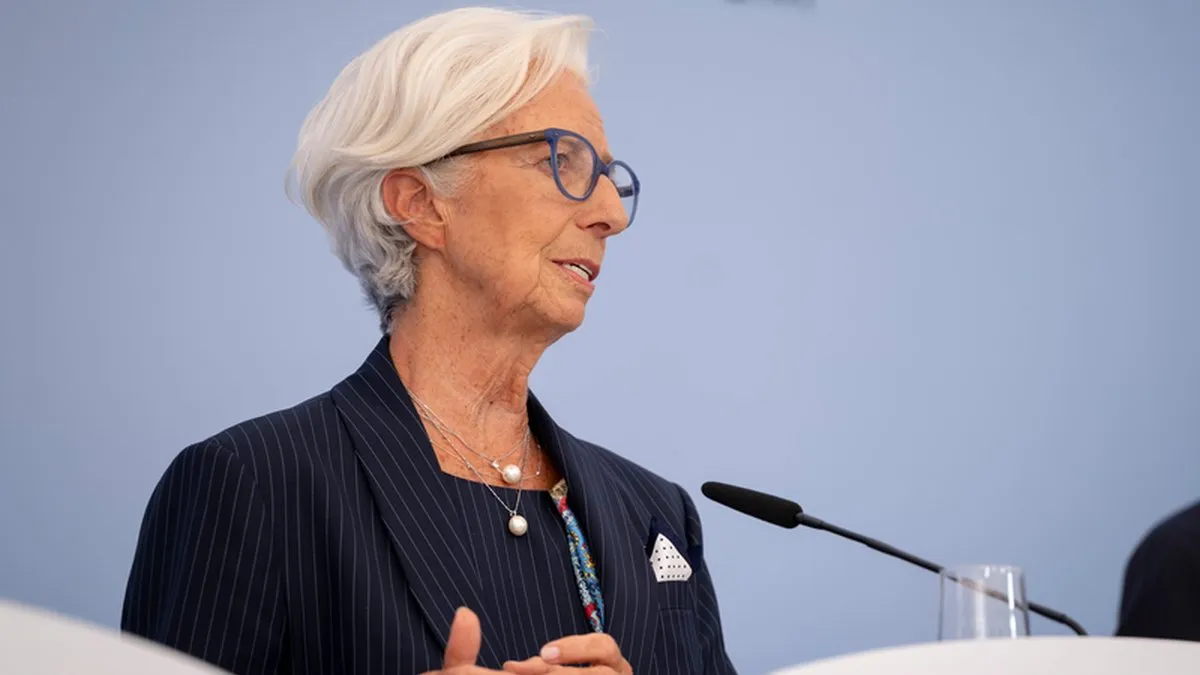
El Banco Central Europeo (BCE) ha mantenido este jueves 29 de octubre el tipo de la facilidad de depósito en el 2,50%, tras la subida de 25 puntos básicos de septiembre, la segunda del año. También ha dejado sin cambios el tipo de las operaciones principales de financiación (2,65%) y el de la facilidad marginal de crédito (2,90%). La decisión ha sido unánime, aunque el Consejo de Gobierno ha debatido una subida. En su comunicado, el BCE señala que los precios de la energía han seguido subiendo y que las condiciones de financiación se han endurecido. También mantiene su enfoque dependiente de los datos, sin comprometerse con una senda concreta de tipos.
La mirada se pone ahora en diciembre, cuando el BCE publicará nuevas proyecciones. En la rueda de prensa, Christine Lagarde ha admitido que la situación "podría haber justificado una subida" y que, salvo un acontecimiento importante, la dirección es "bastante clara". El contexto es aún más complicado que el de septiembre: la inflación de la eurozona subió hasta el 3,8%, su nivel más alto en tres años, con el Brent en torno a los 115 dólares, y la deuda francesa sigue bajo presión. La jornada ha estado marcada además por el anuncio de que Lagarde dejará la presidencia del BCE el 7 de febrero de 2027, unos nueve meses antes de que acabe su mandato.
📌 Claves
Reunión del BCE · Actualizamos esta página a lo largo de la jornada del jueves con la decisión, la rueda de prensa y las reacciones.
📍 Dónde: Fráncfort del Meno (Alemania)
📅 Jueves 29 de octubre
✅ Lagarde anuncia que dejará el BCE el 7 de febrero de 2027
✅ 14:15h - El BCE mantiene los tipos de interés
✅ 14:45h - Rueda de prensa de Christine Lagarde: admite que la situación "podría haber justificado una subida" y que la dirección es "bastante clara"
🏦 Tipos tras la reunión (sin cambios): facilidad de depósito 2,50%, operaciones principales de financiación 2,65% y facilidad marginal de crédito 2,90%
📅 Próximas citas
- 4 de noviembre, 11:00h - IPC preliminar de octubre de la eurozona (anterior: 3,8%)
- 18 de noviembre, 11:00h - IPC definitivo de octubre
- 17 de diciembre - Reunión del BCE, con nuevas proyecciones macroeconómicas
- 3 de enero de 2027 - Isabel Schnabel deja el Comité Ejecutivo del BCE
- 7 de febrero de 2027 - Salida de Christine Lagarde
29/10/26 - 16:30 horas - Comienzan a llegar las reacciones de las gestoras
⚫ Fidelity International: "El BCE mantiene los tipos en una jornada en la que Lagarde anunció su salida"
Conor Parle, economista de la Eurozona en Fidelity International
El BCE ha mantenido los tipos sin cambios, como se esperaba, en un contexto poco favorable marcado por el aumento de las presiones inflacionistas y un endurecimiento general de las condiciones financieras, impulsado en parte por las tensiones en los mercados franceses. Para Parle, ese endurecimiento "hará parte del trabajo del BCE" al presionar a la baja la inflación, pero añade un factor que gestionar, sobre todo si aumenta la fragmentación entre países. Aun así, cree que el repunte de los precios de la energía y las incipientes presiones sobre los alimentos llevarán al BCE a endurecer aún más su política, con un próximo movimiento que podría llegar en diciembre, cuando actualice sus previsiones, acompañado de un mensaje claro sobre su disposición a usar sus herramientas contra la fragmentación. Sobre el relevo de Lagarde, señala a Hernández de Cos y Knot como principales candidatos, que aportarían continuidad, y apunta que la salida abre también el debate sobre la sucesión de Schnabel y Lane en el Comité Ejecutivo.
Puedes leer el artículo completo aquí.
⚫ Schroders: "La posición del BCE es extremadamente complicada"
James Bilson, estratega global de renta fija de Schroders
Bilson considera que el BCE ha dado hoy "un importante paso hacia el endurecimiento de las condiciones financieras" y ha reconocido el debilitamiento de las perspectivas de crecimiento. Aunque muchos bancos centrales están en una situación difícil, la del BCE es "especialmente complicada": crecimiento que se desacelera, inflación demasiado elevada y riesgos al alza para los próximos meses. Una resolución de la crisis en Oriente Medio sería un respiro, pero no es algo con lo que se pueda contar. Schroders sigue esperando una última subida en diciembre, aunque las posibilidades de otra posterior "disminuyen día a día", a medida que el foco, hasta ahora puesto solo en la inflación, evoluciona hacia un equilibrio entre inflación y crecimiento. Con este panorama, mantiene una visión negativa sobre el euro.
Puedes leer aquí el artículo completo.
⚫ eToro: "La salida de Lagarde es inoportuna"
Lale Akoner, estratega de Mercados Globales de eToro
Akoner afirma que la salida de Lagarde añade incertidumbre en un momento de inflación elevada y bonos franceses bajo presión, aunque la reacción moderada del mercado sugiere que los inversores esperan continuidad en la política. Cree que Knot podría percibirse como más restrictivo y con un umbral más alto para intervenir, y De Cos como más dispuesto a actuar, percepciones que podrían influir en el euro y en los diferenciales franceses, aunque ninguno decide la política monetaria por sí solo. Para los inversores, el mayor riesgo es que el aumento de los costes de financiación de Francia se traslade a la banca y a las empresas. Prefiere compañías europeas con sólida generación de caja y deuda manejable, y ve atractivos los bonos franceses solo con progreso fiscal creíble y un marco de actuación fiable del BCE.
⚫ Swisscanto: "La decisión de mantener los tipos ha quedado relegada a un segundo plano"
Roger Rüegg, responsable de Multi-Asset Solutions en Zürcher Kantonalbank, gestora delegada de los fondos Swisscanto
Rüegg opina que el BCE está cada vez más condicionado por la evolución política, sobre todo por las elecciones clave en la eurozona, especialmente en 2027. En ese contexto, la decisión de mantener los tipos ha quedado en segundo plano frente al adelanto del nombramiento de una nueva presidencia, que considera "una cuestión clave". Señala que el encarecimiento de la financiación por las subidas del BCE, junto con la prima de riesgo de los mercados de capitales, ya modera la economía. Entre las implicaciones para la asignación de activos, ve poco probable que la prima de riesgo de los países más endeudados baje en los próximos meses, apunta que los tipos podrían bajar moderadamente por la inflación a la baja y, "quizás lo más relevante", cree que el euro podría mantener su tendencia a depreciarse.
⚫ Deutsche Bank: "Predecir la trayectoria de la política monetaria es cada vez más complicado"
Mark Wall, economista jefe para Europa de Deutsche Bank
Wall plantea dos dudas: si las dos subidas ya aplicadas y el endurecimiento de las condiciones financieras desde septiembre bastan para contrarrestar el mayor riesgo de inflación energética ("probablemente, no"), y si el cambio de liderazgo afectará a las decisiones el año que viene. Cree que "la institución es más importante que la persona", aunque admite incertidumbre. Deutsche Bank prevé una subida más, hasta el 2,75%, en diciembre, mientras Lagarde siga siendo presidenta, y considera que probablemente será el final del ciclo de subidas.
⚫ Vontobel: "El BCE se enfrenta a dos retos importantes"
Christian Hantel, director de bonos corporativos globales de la boutique de renta fija de Vontobel
Hantel habla de una prueba "hawkish" del BCE, que mantiene los tipos "al menos por ahora". Al no haber reunión en noviembre, la atención se centrará aún más en diciembre. Explica que, aunque las expectativas de inflación están ancladas, la presión persistente de los precios de la energía alimenta una inflación que erosiona el poder adquisitivo de los hogares. Sobre Francia, cree que los riesgos fiscales y políticos mantendrán la especulación sobre una posible intervención del BCE, que probablemente requeriría una tensión soberana "significativamente más intensa y generalizada". Añade que la encuesta de crédito bancario (BLS) confirma el endurecimiento de las condiciones financieras, y que el mercado descuenta unas dos subidas más hasta mediados de 2027, por lo que los inversores deberían estar preparados para nuevas medidas.
⚫ Aberdeen Investments: "La dimisión de Lagarde es una noticia más relevante que la decisión"
Felix Feather, economista de Aberdeen Investments
Feather considera que la salida de Lagarde pesa más que una decisión de mantener los tipos que estaba ampliamente descontada. Al producirse antes de las presidenciales francesas, el ganador de esas elecciones no intervendrá en la elección del próximo presidente del BCE, algo especialmente relevante dada la incertidumbre política y fiscal en Francia. No espera que el cambio en la cúpula altere las perspectivas de tipos a corto plazo, pero sí que los mercados sigan de cerca la sucesión, porque los candidatos tienen actitudes distintas ante herramientas como el instrumento de protección de la transmisión. Aberdeen prevé nuevas subidas en diciembre y marzo.
⚫ Goldman Sachs Asset Management: "El balance de riesgos en el seno del BCE está cambiando"
Simon Dangoor, director adjunto de Inversiones y responsable de inversión macro de renta fija de Goldman Sachs Asset Management
Según Dangoor, la preocupación por Francia y el endurecimiento de las condiciones financieras contrarrestan cada vez más la inquietud por una inflación elevada, sobre todo porque buena parte de las presiones recientes sobre los precios procede de los costes energéticos.
⚫ Ebury: "Una sucesión prolongada podría aumentar la volatilidad del euro"
Matthew Ryan, responsable de estrategia de mercados de Ebury
Ryan sostiene que el momento de la salida de Lagarde, unos nueve meses antes del fin de su mandato, responde en parte a motivos políticos: permitiría elegir sucesor antes de las presidenciales francesas de primavera. Recuerda que llega con la inflación muy por encima del objetivo por la guerra de Irán y con el diferencial franco-alemán en su nivel más alto desde 2011. Ve a Knot y Hernández de Cos como favoritos: el primero, más restrictivo, reforzaría las expectativas de subidas y podría favorecer al euro, y el segundo daría más peso al crecimiento y a la estabilidad de la deuda. No espera cambios en la trayectoria de tipos a corto plazo y concluye que, "cuanto antes se anuncie el nombre del sucesor, mejor".
29/10/26 - 15:18 horas - Lagarde atribuye su marcha a la necesidad de poder expresarse: "No creo poder permanecer neutral"
La presidenta del BCE ha explicado que quiere dejar el cargo para poder expresarse con libertad en asuntos ajenos a la política monetaria, algo que la neutralidad exigida a la institución le impide. "No creo poder permanecer neutral", ha afirmado. Lagarde dejará la presidencia el 7 de febrero de 2027, unos nueve meses antes de que concluya su mandato, el 31 de octubre de 2027.
Preguntada por si su salida anticipada apunta a fallos de gobernanza, ha defendido la solidez del BCE ante las transiciones: la continuidad ha sido siempre el principio rector y "nunca ha fallado". La presidenta ha asegurado que seguirá centrada hasta el último día: “hasta el 7 de febrero, estaré al mando, concentrada y trabajando sin reservas ni excusas”. Sobre su sucesión, ha evitado dar nombres y se ha limitado a decir que ya se ha iniciado el proceso para encontrar un relevo.
29/10/26 - 15:12 horas - Lagarde, sobre la deuda francesa: la subida de los rendimientos es global
Preguntada por qué métricas vigila el BCE en el caso de Francia, Lagarde ha evitado entrar en detalle. Ha señalado que la subida de los tramos largos de la curva se ha producido en todo el mundo, no específicamente en un país ni en toda Europa. Lo ha atribuido a las expectativas de inflación, a la senda esperada de tipos y a la mayor emisión de bonos a largo plazo, incluida la de los grandes tecnológicos.
La presidenta ha aprovechado para advertir de que los países con deuda elevada deben tener en cuenta en sus planes fiscales que los tipos son más altos y probablemente lo seguirán siendo un tiempo (dentro del marco fiscal europeo) y que algunos Estados miembros "se enfrentan a desafíos particulares". Ha recordado también que, si los movimientos del mercado amenazaran la transmisión de la política monetaria con movimientos injustificados y desordenados, el BCE dispone de instrumentos para responder, con criterios y condiciones que están publicados.
29/10/26 - 15:10 horas - Lagarde: el Consejo debatió subir los tipos, pero decidió por unanimidad esperar
Lagarde ha revelado que el Consejo de Gobierno discutió si una subida era apropiada en esta reunión. Según ha explicado, hubo posturas pro subida. Sin embargo, se decidió por unanimidad que el BCE está "en una posición suficientemente buena" para esperar a más información y que un enfoque medido sigue siendo adecuado.
La presidenta ha señalado dos cambios clave desde septiembre: el encarecimiento de la energía, con petróleo, combustibles, gas y márgenes de refino al alza, y el aumento del coste de la financiación a largo plazo, con el rendimiento medio de los bonos soberanos a 10 años unos 35 puntos básicos por encima del corte de las proyecciones de septiembre.
Ha admitido que la situación actual "podría haber justificado una subida" y que, si los datos de las próximas semanas la confirman, "el sentido de la dirección es bastante claro". "A menos que haya un acontecimiento importante, la dirección que tomaremos es bastante clara para todos", ha afirmado.
Preguntada por los efectos de segunda ronda, ha dicho que el BCE les presta especial atención, pero que por ahora no ve riesgo material adicional a lo que ya recogían las proyecciones de septiembre. La inflación subyacente, ha añadido, ganará peso en las decisiones a medida que sus indicadores sean más informativos.
29/10/26 - 15:00 horas - Lagarde reitera el "reunión a reunión"
La presidenta del BCE ha reiterado que las decisiones del Banco Central Europeo seguirán tomándose reunión a reunión basándose en los datos, sin comprometerse de antemano con ninguna senda concreta de tipos. Es la misma fórmula que recoge el comunicado, que vincula las futuras decisiones a la valoración de las perspectivas de inflación y de sus riesgos, a la dinámica de la inflación subyacente y a la intensidad de la transmisión de la política monetaria.
Lagarde ha insistido en que el Consejo de Gobierno está en una buena posición para esperar a información adicional y ha recordado que, de aquí a la próxima reunión, el BCE recibirá datos relevantes: en diciembre contará con dos lecturas de inflación y con cifras de empleo, desempleo y producción, entre otras, además de nuevas proyecciones. Con ellos, ha explicado, analizará los riesgos y la fortaleza de la economía.
También ha descartado además reducir el número de reuniones de política monetaria, después de que la Fed anunciara que pasará de ocho a seis en 2028: "no tenemos planes de limitar el número de reuniones".
29/10/26 - 14:50 horas - Lagarde: "Los riesgos para la inflación se inclinan hacia arriba"
Christine Lagarde ha advertido en la rueda de prensa de que el encarecimiento de la energía volverá a empujar al alza la inflación de la eurozona. "Los precios de la energía han subido por encima de la senda del escenario base prevista en las proyecciones de septiembre de los expertos del BCE. Es probable que esto eleve aún más la inflación en el corto plazo y mantenga la inflación general muy por encima del objetivo en los próximos trimestres", ha señalado la presidenta del BCE.
Lagarde ha recordado que la inflación de los servicios subió en septiembre hasta el 3,2%, desde el 3% de agosto, mientras que la de los bienes bajó al 1,1%, desde el 1,2%. Las presiones no llegan por ahora a los sueldos. "Aunque las primeras fases de la cadena de precios apuntan a presiones al alza, las presiones salariales siguen siendo moderadas", ha asegurado.
En concreto, la inflación general subió en septiembre al 3,8%, desde el 3,2% de agosto, con la energía disparada hasta el 18,9% (14,3% el mes anterior). Sin energía, el IPC subió al 2,3% desde el 2,1%, y los alimentos al 1,3% desde el 1,1%. En cuanto a los salarios, la remuneración por empleado creció un 3,3% en el segundo trimestre (3,6% en el primero), y el indicador salarial del BCE apunta a subidas negociadas de entre el 2,5% y el 2,8% en lo que resta de 2026 y del 2,6% de media en los tres primeros trimestres de 2027. Lagarde ha añadido que las expectativas de inflación a largo plazo se mantienen en torno al 2%.
Sobre la actividad, la presidenta ha explicado que la economía de la eurozona siguió creciendo en el tercer trimestre y que el paro se mantuvo en el 6,4% en agosto. Los riesgos para el crecimiento siguen sesgados a la baja. Las condiciones financieras, ha dicho, se han endurecido desde septiembre: los tipos han subido y las bolsas han caído. El coste de la deuda de mercado de las empresas subió al 4,1% en agosto (4% en julio) y los tipos hipotecarios al 3,8% (3,5%).
29/10/26 - 14:15 horas - El BCE mantiene los tipos de interés: la facilidad de depósito sigue en el 2,50%
El Consejo de Gobierno del Banco Central Europeo (BCE) ha decidido mantener sin cambios los tipos de interés en su reunión de octubre, tras la subida de 25 puntos básicos de septiembre. El tipo de la facilidad de depósito se queda en el 2,50%, el de las operaciones principales de financiación en el 2,65% y el de la facilidad marginal de crédito en el 2,90%.
En su comunicado, el BCE señala que los precios de la energía han seguido subiendo, lo que plantea riesgos al alza para la inflación y a la baja para el crecimiento, y que las condiciones de financiación se han endurecido desde la última reunión. La inflación subyacente se ha mantenido en general estable y los salarios no muestran por ahora una respuesta sustantiva. El Consejo de Gobierno mantiene un enfoque dependiente de los datos, reunión a reunión, sin comprometerse de antemano con ninguna senda concreta de tipos.
El organismo europeo añade que el mayor alcance y duración de la perturbación energética probablemente impulsará la inflación y frenará el crecimiento, aunque sus efectos aún no se han materializado plenamente. En cambio, ya no aparece la frase de septiembre según la cual la inflación se mantendría "muy por encima del objetivo durante un período prolongado", ni la referencia al conflicto en Oriente Próximo.
Tampoco hay nuevas proyecciones, que llegarán en la reunión del 17 de diciembre. A las 14:45h, Christine Lagarde ofrecerá la rueda de prensa.
29/10/26 - Lagarde anuncia que dejará la presidencia del BCE el 7 de febrero de 2027
La presidenta del BCE, Christine Lagarde, ha anunciado que dejará el cargo el 7 de febrero de 2027, casi nueve meses antes de que concluya su mandato, el 31 de octubre de 2027. Lo ha comunicado el mismo día de la reunión de octubre, después de informar al Consejo de Gobierno y al presidente del Consejo Europeo, António Costa, que ha puesto en marcha el proceso para elegir a su sucesor. Los favoritos son Pablo Hernández de Cos y Klaas Knot, según una encuesta de Bloomberg a economistas.
29/10/26 - Hoy decide el BCE: tres cosas que mirar en la rueda de prensa de Lagarde
El Consejo de Gobierno del BCE decide este jueves en Fráncfort, con el comunicado a las 14:15h y la rueda de prensa de Christine Lagarde a las 14:45h. Con la pausa casi descontada, la reunión se jugará en el mensaje: si Lagarde abre o cierra la puerta a una subida en diciembre, cuando el BCE actualizará sus proyecciones; cómo valora el endurecimiento de las condiciones financieras por el alza de las rentabilidades de la deuda; y si menciona de forma explícita la situación de Francia. Actualizaremos esta página con la decisión y las reacciones.
Francia y los diferenciales, el segundo frente de la reunión
La deuda francesa es el asunto que más se cuela en la reunión. El bono a diez años ha llegado a superar el 5%, su nivel más alto desde 2002 y su diferencial con el Bund se mueve en torno a los 150-160 puntos básicos. Natixis IM suma el encarecimiento de los seguros de impago (CDS) a cinco años de la deuda francesa y, en menor medida, de la italiana, y cree que el BCE podría aludir explícitamente a estos riesgos en la rueda de prensa.
Las gestoras descartan, en cualquier caso, medidas inmediatas. Allianz GlobaI Investors recuerda que Francia e Italia están sometidas al procedimiento de déficit excesivo de la UE y que, por ahora, no cumplen las condiciones para recibir apoyo del Instrumento para la Protección de la Transmisión (TPI). Wellington espera que Lagarde recuerde que el BCE tiene herramientas contra una ampliación injustificada de los diferenciales y Vanguard prevé que insista en que el ajuste fiscal corresponde a los gobiernos. El otro efecto es sobre la economía: Carmignac destaca los diferenciales como un problema añadido a la inflación.
Lo que esperan las gestoras
⚫ Ibercaja Gestión: "El tono se va a mantener restrictivo"
Cristina Gavín Moreno, jefa de renta fija de Ibercaja Gestión
La gestora da por hecho que el BCE mantendrá la facilidad de depósito en el 2,50% y centra el interés en lo que diga Lagarde en la rueda de prensa. Gavín recuerda que distintos miembros del Consejo de Gobierno han apuntado en las últimas semanas a un mensaje restrictivo, apoyado sobre todo en la incertidumbre en torno a la energía, aunque empiezan a oírse voces sobre el efecto contractivo de la subida de tipos. Ibercaja descuenta una nueva subida en la reunión de diciembre; de cara a 2027, la evolución de los datos de crecimiento y precios será la clave para hablar de más subidas.
⚫ Allianz GI: "Es una pausa, no un cambio de rumbo"
Michael Krautzberger, CIO de Mercados Públicos
La gestora espera que el BCE mantenga los tipos en el 2,5%, pero advierte de que no es el final del ciclo. Con el petróleo por encima de los 100 dólares, una inflación que previsiblemente superará el 4% este invierno y una economía que sigue mostrando solidez, mantiene dos subidas adicionales de 25 puntos básicos: una en diciembre y otra, según la evolución de Francia, posiblemente en marzo, hasta el 3%.Apenas se observan efectos de segunda ronda y el repunte de las rentabilidades ya endurece las condiciones financieras, lo que da margen al BCE para pausar. Krautzberger considera poco probable que el BCE acuda al rescate de los mercados de deuda soberana a corto plazo y recuerda que no tiene intención, por ahora, de reinvertir los vencimientos de su cartera de 3,3 billones de euros en los programas APP y PEPP. En sus carteras globales apuesta por una posición larga en duración y corta en euros frente a otras divisas del G10.
⚫ Carmignac: "La inflación apunta a una subida de tipos; el crecimiento pide cautela"
Kevin Thozet, miembro del comité de inversión
Carmignac espera que el BCE mantenga el 2,50%: el crecimiento, aunque resiliente según los PMI, se ha moderado, la producción industrial es débil y Francia añade riesgos a la baja, mientras que la inflación general sigue siendo demasiado alta. Thozet recuerda que Lagarde ha reconocido que unas condiciones financieras más restrictivas deberían lastrar el crecimiento, lo que invita a la paciencia y a dejar abiertas las opciones para diciembre, cuando habrá nuevas proyecciones. El mercado sigue descontando en torno a tres subidas hasta finales del año que viene, seguidas de un largo periodo sin cambios; ahí ve la oportunidad, porque el BCE podría necesitar hacer menos de lo que se descuenta. Favorece las rentabilidades nominales y reales del tramo medio de la curva del euro y es cauta con los diferenciales soberanos.
Puedes leer aquí el artículo completo.
⚫ JPMorgan AM: "Vemos más subidas de tipos, pero no tantas como el mercado"
Lucía Gutiérrez-Mellado, directora de estrategia para España y Portugal
Lo dijo el 9 de octubre en un encuentro con medios: la gestora espera más subidas del BCE y de la Fed, aunque menos de las que descuenta el mercado, que a su juicio ha sido muy agresivo desde que empezó la guerra. Es un cambio respecto a julio, cuando descartaba nuevas subidas a corto plazo. Si termina el conflicto y baja el crudo, los bancos centrales podrían "permitirse no tener que hacer tantas subidas o no hacer más subidas". Las rentabilidades de los bonos subieron unos 50 puntos básicos en septiembre y más de 100 en lo que va de año.
⚫ Schroders: "Es poco probable que el BCE aplique tantas subidas"
James Bilson, estratega global de renta fija de Schroders
El BCE sigue inmerso en su ciclo de subidas porque los elevados precios de la energía se trasladan a la inflación, pero hay indicios de tensión en los mercados de deuda soberana y señales más claras de que el endurecimiento está surtiendo efecto. Schroders espera al menos una subida más en diciembre. Rebaja a neutral su opinión sobre los bonos del Estado de la zona euro (excluida Alemania) por la inestabilidad política en Francia, mantiene la cautela con Bélgica y es más positiva con Grecia y Hungría.
⚫ A&G: "Las subidas de tipos de la Fed y el BCE serán para volver a bajar"
Germán García, managing partner de A&G
En un desayuno con periodistas el 14 de octubre, García situó en diciembre la siguiente subida del BCE. Cree que las subidas han sido preventivas ante el repunte de la energía, que no hay efectos de segunda ronda (subyacente en torno al 2,5%, servicios en el 3,2% y sin presión salarial) y que el freno al crecimiento obligará al BCE a revertirlas. El mercado sitúa el tipo de depósito en el 3,15% en septiembre de 2027, tras llegar a descontar un tipo terminal del 3,60%. Prefiere la parte corta y media de la curva en la eurozona y evitar los bonos a largo plazo y los de países con más déficit.
⚫ Wellington Management: "Lo más probable es que el BCE mantenga los tipos sin cambios"
Fabio Balboni, estratega macroeconómico
Balboni sitúa en torno al 95% la probabilidad de mantenimiento y en torno al 80% la de una subida en diciembre, que sigue siendo su escenario central. Espera que Lagarde reitere que las decisiones dependerán de los datos, que la respuesta "moderada" sigue siendo adecuada y que no hay señales de efectos de segunda ronda. Las condiciones financieras se han endurecido unos 75 puntos básicos desde septiembre, lo que debería restar unos 0,3 puntos a la inflación, mientras que la depreciación del euro (en torno al 2%) podría sumar 0,2. Entre los riesgos, ve una pequeña probabilidad (en torno al 20%) de que Lagarde anuncie su dimisión antes de que acabe su mandato, tras haberlo hecho Schnabel.
⚫ PIMCO: "El BCE se mantiene en la vía intermedia"
Konstantin Veit, gestor de carteras
PIMCO espera que el BCE mantenga el tipo de depósito en el 2,5% y que la decisión sea unánime. El mercado descuenta subidas de unos 70 puntos básicos y la gestora cree que los riesgos se inclinan hacia menos subidas, aunque reconoce que la incertidumbre es excepcionalmente alta. Su previsión de referencia es una subida en diciembre, que llevaría al BCE a un territorio ligeramente restrictivo. A su juicio, el BCE no reacciona a los precios de la energía sino al riesgo de que se incorporen a la inflación, y por ahora los efectos indirectos siguen contenidos.
⚫ Generali Investments: "Prevemos subidas de 25 puntos básicos en diciembre y en el primer trimestre de 2027"
Martin Wolburg, economista sénior
La inflación se mantiene, en líneas generales, en consonancia con las previsiones del BCE y no hay indicios de efectos de segunda ronda, por lo que Generali no ve motivos para una intervención este mes. Las últimas declaraciones del Consejo de Gobierno han mantenido un tono restrictivo, pero sin precipitación. Wolburg espera que Lagarde rechace con firmeza las especulaciones sobre una intervención del BCE o la activación del TPI, al tiempo que deja la puerta abierta a una subida en diciembre.
⚫ Vanguard: "Octubre supone una pausa más que el final del ciclo"
Josefina Rodríguez, economista
Vanguard prevé dos subidas adicionales de 25 puntos básicos, una en diciembre y otra en 2027, hasta el 3,0% a finales del próximo año. La desaceleración de la actividad (los PMI de octubre apuntan a una pérdida de impulso, sobre todo en Francia) y el endurecimiento de las condiciones financieras refuerzan la pausa, pero el encarecimiento de la energía mantiene los riesgos de inflación al alza. Rodríguez estima que un endurecimiento financiero de una desviación estándar resta un 0,4-0,5% al PIB real de la eurozona, por lo que los riesgos sobre su previsión de crecimiento del 1,3% en 2027 se inclinan a la baja.
⚫ Franklin Templeton: "Con casi total certeza los subirá en diciembre"
David Zahn, responsable de renta fija europea
Zahn prevé una subida de 25 puntos básicos hasta el 2,75% en diciembre. En la reunión de octubre, el foco estará en el debate sobre el repunte de las curvas europeas y en cuánto afectará a la necesidad de subir tipos: la ampliación del diferencial francés casi con toda seguridad ha afectado a la economía, lo que significa que el BCE no tendrá que subir tanto. Su previsión es que suba en diciembre y después congele los tipos durante un tiempo. La otra variable a vigilar es el euro frente al dólar: un nuevo descenso presionaría al alza la inflación.
⚫ Santalucía AM: "Es muy probable que en diciembre se reanuden las subidas"
Luis Merino, director de estrategia y análisis macro
La gestora espera que el BCE y la Fed pausen su senda de subidas para ganar visibilidad sobre el impacto de la inflación (3,8% en la eurozona y 3,7% en Estados Unidos), pero advierte de que, si siguen subiendo los precios de la energía, las subidas se retomarán en diciembre. El mercado cotiza casi una subida de tipos para cada uno de los tres próximos trimestres y la variable clave será cuánto se prolongue el conflicto en Oriente Medio.
⚫ Amundi: "Es probable que el BCE reconozca las tensiones en sus declaraciones"
Alessia Berardi, Head of Global Macroeconomics & Emerging Markets Strategy de Amundi Investment Institute
Berardi espera que el BCE mantenga los tipos el jueves, aunque conservará un tono restrictivo. A su juicio, estamos ante otro momento en el que el mercado pone a prueba al banco central, y estará pendiente de comprobar hasta qué punto es real su mecanismo de respaldo y qué condiciones determinarían su activación.
⚫ Natixis IM: "El verdadero desafío tiene que ver con la estabilidad financiera y la preservación de la integridad de la eurozona"
Mabrouk Chetouane y Romain Aumond, estrategas de Natixis Investment Managers Solutions
Natixis espera que el BCE mantenga los tipos tras las dos subidas de 25 puntos básicos de este año. El repunte de septiembre responde al encarecimiento de la energía (+18,9% en su componente del IAPC), con la inflación general en el 3,8% y la subyacente en el 2,5%. Ante las tensiones en la deuda francesa e italiana, cree que reconocer estos riesgos y suspender el endurecimiento cuantitativo enviarían señales contundentes para contener las presiones sobre los mercados de deuda soberana.
Te puede interesar:
- El BCE sube tipos en septiembre: "Una nueva subida antes de que termine el año parece ahora una posibilidad"
- JPMorgan AM: "Vemos más subidas de tipos, pero no tantas como el mercado"
- Reunión de la Fed de octubre 2026: el mercado descuenta una pausa y ve la subida en diciembre
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.