Dónde ve más oportunidades Iván Martín - Conferencia Anual Magallanes
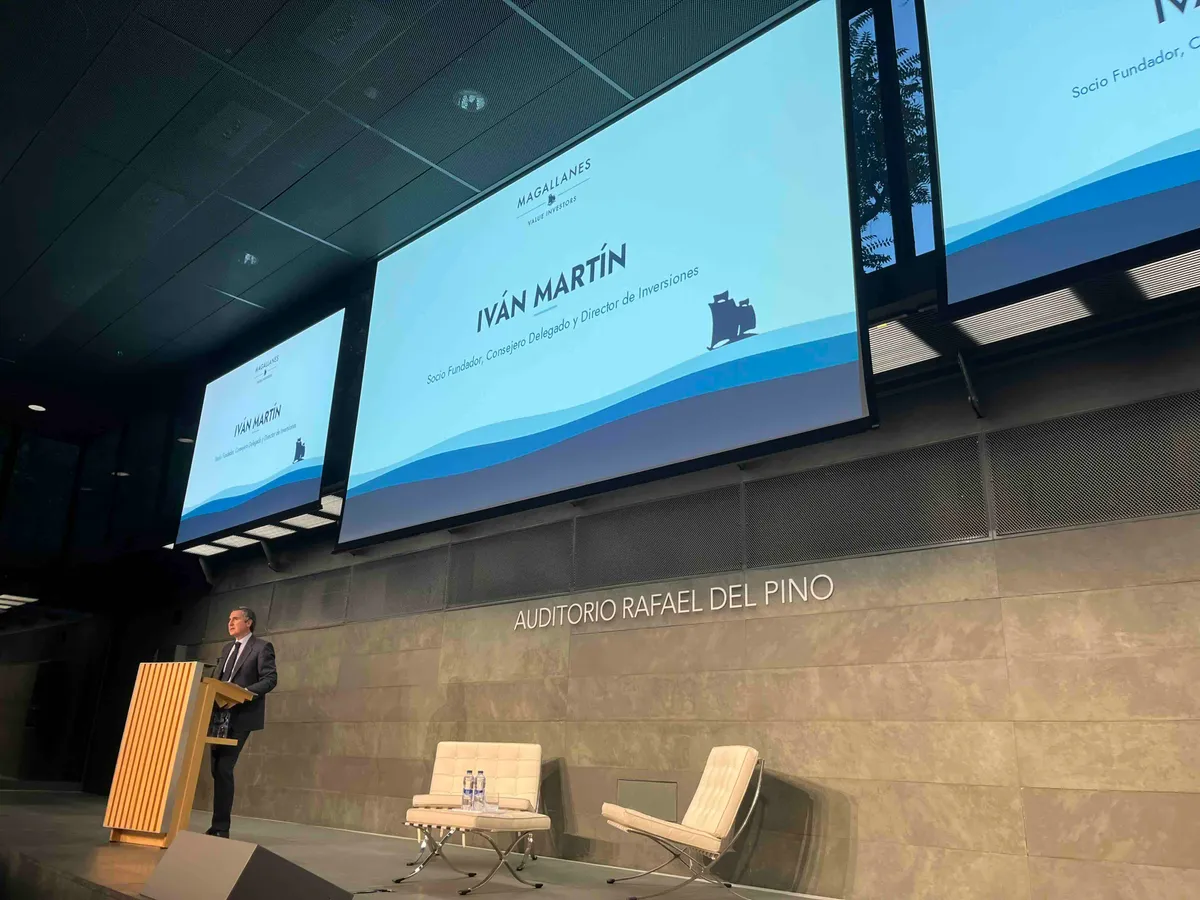
"Hemos hecho una rotación significativa: hemos vendido petróleo y hemos comprado compañías de los sectores de los que hemos hablado". Ayer estuve en la conferencia de inversores anual de Magallanes Value Investors, que se celebró en Madrid. ¡Un placer por cierto saludar después a tantos seguidores de Finect en el cocktail! Si queréis aportar vuestras sensaciones en los comentarios de este artículo, agradecido.
Para mi el centro fue la transición que ha ido haciendo en cartera Iván Martín y su equipo en los últimos meses, en los que han ido saliendo de los dos sectores que más alegría les han dado en los últimos años para buscar oportunidades en otro tipo de compañías de las que el mercado ha quitado el foco.
Adiós banca y petróleo
Ahora ya no tienen ningún banco en cartera, pero los empezaron a comprar cuando "eran un solar con todos los atributos negativos". Cuando se pensaba que las fintech les comerían la tostada, que su futuro pintaba negro... Cuando muchos cotizaban a niveles que descontaban un furturo muy negro. Pero el sector se dio la vuelta. El resultado: desde los mínimos de 2020, "el Nasdaq ha subido un 130%, que no está nada mal. Pero la banca europea ha multiplicado por cinco", como comentaba Martín.
Hoy, ya no tienen ningún banco en cartera, aunque han tenido posiciones en Unicredit, CaixaBank, ING, Sabadell, Commerzbank, Bankinter y Eurobank., "Nada en contra de los bancos, sino que (con las valoraciones actuales) ya no es para nosotros", todo lo contrario que para el mercado, donde "ahora mismo no hay cartera que se precie que no tenga bancos".
Aquí también aprovechó el turno de preguntas para recordar que los índices tampoco se han beneficiado casi de este rally, porque el sector llegó a pesar sólo un 5% en los índices europeos, del que ha evolucionado "al 16-17% actual".
De las compañías relacionadas con petróleo, más de lo mismo en la categoría de empresas "que nadie quería y ahora quieren todos", con Repsol como ejemplo. "Se decía que el petróleo no encaja en un mundo de energías limpias, que el coche eléctrico hace innecesaria la gasolina, y los criterios ESG prohibían invertir en petróleo, algo muy discutible".
Llegaron a cotizar por debajo de su valor en libros... Pero en los últimos años, valores como Repsol "han multiplicado por tres con el conflicto en Oriente Medio. Ahora nos hemos dado cuenta de que no podemos vivir sin petróleo". También han vendido: "Ya no estamos en petroleras".
Hola antiguos favoritos del mercado...
¿Y dónde están invirtiendo el dinero que sale de estos sectores? Parte al grupo que Iván llamó "los antiguos favoritos" , compañías que el mercado adoraba y ha dejado de mirar. Mencionó dos compras recientes:
- Dassault Systèmes, el software con el que se diseñan aviones y coches, que "cuando cotizaba a 55 veces beneficios para nosotros era intocable", pero que tras la caída del 72% por el miedo a la inteligencia artificial, les ha permitido comprar en torno a 14 veces beneficios".
- Henkel, que fabrica primeras marcas de detergentes, champús y pegamento industrial. "Estaba en la categoría de las vacas sagradas, como Danone, Nestlé o Unilever. Pero caen. ¿Por qué? Porque hay ciclos y hay momentos, como todo en la vida. Ahora es que como hay inflación la gente prefiere marcas blancas... Pero estas empresas no pierden su calidad". Henkel ha caído casi un 60% y ha pasado de cotizar a 22 veces a 12. "¿Se va a ir todo el mundo a las marcas blancas". Nosotros nos preguntamos eso... Y lo que hemos hecho es comprar.
...y también software, relojes y químicas europeas
Además de Iván participaron en la conferencia dos de los miembros del equipo de inversión exponiendo sendas ideas de inversión. Diogo Pimentel presentó la tesis de Capgemini, la consultora que el mercado ha metido entre los "perdedores" de la IA, con caídas medias del 45% en el software. "Cuando todo el consenso está en una moda, normalmente hay una parte olvidada del mercado que genera oportunidades". El 80% de sus clientes trabaja con ella desde hace más de diez años y el 9% del capital está en manos de directivos y empleados. Llegó a cotizar a 7 veces beneficios, "el mismo nivel de la gran crisis financiera".
Y Santiago Domingo explicó la compra de Swatch Group, tras dos años y medio siguiéndola. Destacó que su marca Omega genera dos tercios del beneficio operativo y el grupo tiene 1.000 millones de caja neta, 4.000 millones en inmuebles y 28 toneladas de oro en el inventario. "Solo con eso supera la capitalización. Nos regalan las marcas".
A la pregunta del público de dónde ven más discrepancia entre precio y valor, además mencionaron empresas químicas europeas (como Evonik, que "está siendo cortejada por BASF"), consumo y materiales de construcción como Saint-Gobain.
'Allez la France'
Por cierto, al mencionar esta última, se paró un momento en el hecho de que estaban entrando en cartera muchas compañías galas. ¿Por qué? “No tenemos ni amor ni odio: es Francia y ya está. Lo que está pasando en Francia hace que algunas compañías que estamos mirando estén especialmente baratas, más atractivas, y eso hace que podamos ir a valores franceses”.
“Hay una discrepancia geográfica. Nosotros no somos de discrepancias geográficas, pero se da”. Y se trata de empresas cuyas ventas no son precisamente locales: “Dassault no hace su negocio solo en Francia, Capgemini no lo hace solo en Francia”.
Tras esta rotación, ¿qué perspectivas tienen para las carteras actuales? Lo preguntamos también en el especial de Finect Talks sobre fondos value españoles.
Potencial de los fondos
De sus 3 estrategias, repasaron las rentabilidades desde inicio y anualizadas, que podéis ver en las fichas de los fondos en Finect. Y además, comentaron el potencial de revalorización que calculan para cada fondo, según el recorrido de las acciones que los componen hasta el valor objetivo que estiman. Donde más recorrido veían es en el de pequeñas y medianas compañías y donde lo ven más reducido, en la cartera ibérica, después del fuerte rally de los dos últimos años:
- Magallanes European Equity: Potencial: 65%.
- Magallanes Iberian Equity: Potencial: 50%.
- Magallanes Microcaps Europe: Potencial del 80%. Aquí reconocen que "su rentabilidad está por debajo de las expectativas puestas en el fondo. Casi todas las cosas que podían salir mal han salido mal: Covid, guerras, regulación". Pero Martín se muestra muy confiado en su recorrido: "Un fondo a 9,5 veces beneficios debería dar rentabilidad de doble dígito en los próximos años".
"Son potenciales teóricos, pero tienden a cumplirse. En el caso del Microcaps lo veo más realista que teórico", ha dicho Martín, que es uno de los diez primeros inversores de ese fondo.
La gestión indexada, ¿enemiga o aliada?
"La gestión indexada está muy bien, que la gente pierda el miedo a invertir. Nosotros existimos y tenemos cosas que hacer porque existe la gestión indexada". Los índices ponderan por capitalización, así que el dinero va a lo que más ha subido. Hoy, dice, los coches apenas están representados en los índices, como los bancos hace unos años, explicó.
Sobre invertir solo en Europa: "Estás comprando líderes globales a precio de Europa, que es la mitad que en otras partes del mundo. A nada que se normalice, que el precio del petróleo suavice y vuelva el crecimiento con la reindustrialización que lidera Alemania, estas compañías están en una posición muy interesante".
Y como cierre dio un mensaje claro: "Tenemos una cartera sólida. No tienen que pasar cosas extraordinarias para que se realice una parte muy importante del potencial".
Y si quieres ver a Iván Martín en nuestro evento especial de Finect Talks, que celebramos en Madrid hace unas semanas, aquí tienes el vídeo completo:
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
4.860 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.