¿Por qué tu fondo o ETF del S&P 500 gana menos que el índice? El efecto divisa
En resumen: un fondo o ETF del S&P 500 sin cobertura de divisa puede ganar menos que el índice, o incluso perder, si el dólar se deprecia frente al euro. Pasó en el primer semestre de 2025: la clase sin cubrir perdía un 5,3% y la cubierta ganaba un 6,4%. En los últimos doce meses ha ocurrido lo contrario y a cinco años ha ganado claramente la clase sin cubrir. La cobertura elimina el riesgo de divisa, pero tiene un coste.
Muchos inversores que están revisando la rentabilidad en lo que va de año de sus ETFs indexados al S&P 500 se llevaron una sorpresa en el primer semestre de 2025. Mientras el índice estadounidense acumulaba una rentabilidad positiva superior al 6,5%, algunos ETF y fondos indexados que lo replicaban en euros mostraban pérdidas. ¿Cómo puede ser?
La respuesta está en un factor que a menudo pasa desapercibido. Para entenderlo, vamos a ver un caso real. Estos son los datos de dos clases de un fondo indexado de Fidelity International que replican el S&P 500. Es el mismo producto, pero difieren en una sola cosa (datos de julio de 2025):
| ETF | Rentabilidad YTD (2025) |
|---|---|
| Fidelity S&P 500 Index Fund EUR P Acc | -5,73% |
| Fidelity S&P 500 Index Fund EUR P Acc (Hedged) | +6,38% |
Aquí puedes verlo más detenidamente en el comparador de fondos de inversión que tenemos en Finect:
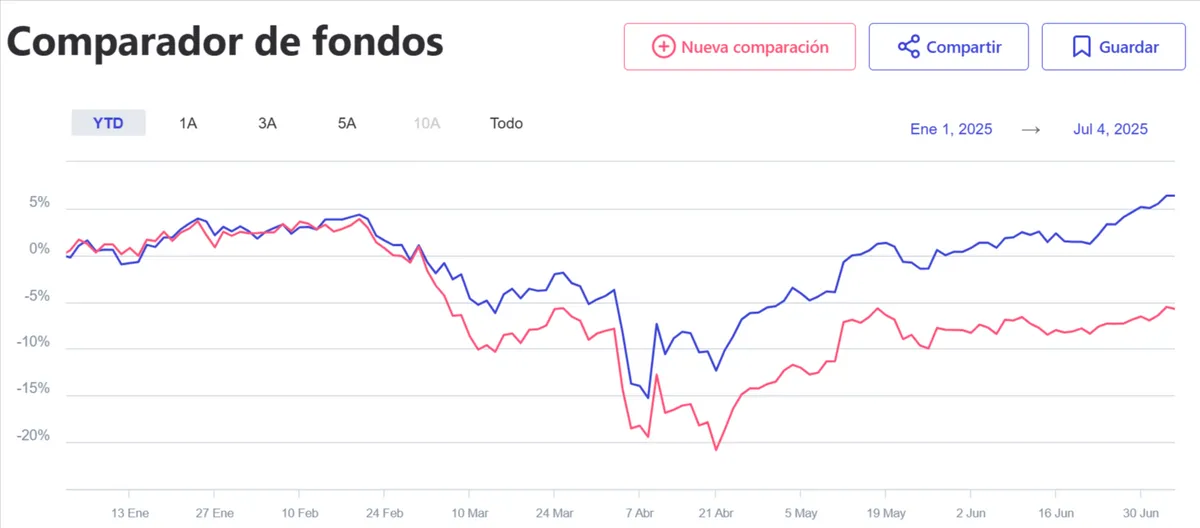
Ambas clases invierten en las mismas acciones del S&P 500. Son el mismo fondo. Entonces, ¿por qué uno gana y el otro pierde?
La respuesta viene dada por un factor muy importante a la hora de invertir: el efecto divisa. Uno de esos ETFs está cubierto frente al tipo de cambio euro/dólar, y el otro no.
La culpa es del dólar
Cuando inviertes en un ETF que sigue un índice estadounidense (como el S&P 500), estás comprando activos en dólares. Si ese ETF no tiene cobertura de divisa, su evolución en euros depende también del comportamiento del dólar.
Si el dólar se deprecia frente al euro, el valor en euros de tu ETF sin cobertura puede caer aunque el índice suba. Para evitar este efecto, algunos ETF incluyen una cobertura de divisa (en inglés, currency hedged), que neutraliza el impacto de los movimientos entre divisas.
En la primera mitad de 2025, el dólar se depreció muy fuerte frente al euro, cerca de un 12%. Es decir, con un euro se podían comprar más dólares que a principios de año. Eso significa que los activos en dólares valían menos en euros, aunque hubieran subido en su mercado local.
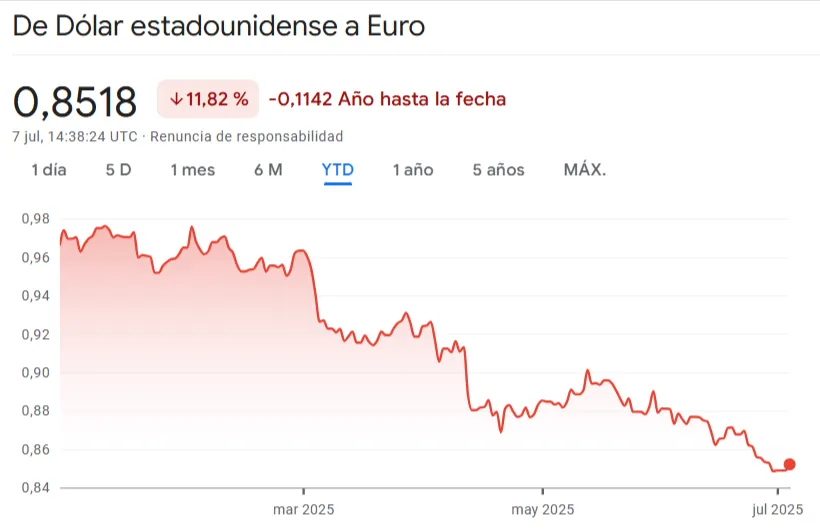
Ese movimiento perjudicó a todos los fondos y ETF del S&P 500 sin cobertura para inversores en euros. Aunque el índice subía en dólares, al convertir esa rentabilidad a euros con un dólar más débil, el resultado final era negativo. Por eso, la clase sin cobertura de nuestro ejemplo acumulaba entonces una pérdida del -5,34%, mientras que la clase cubierta en euros ganaba un +6,41%.
¿Y ahora?
El efecto divisa funciona en las dos direcciones. En los últimos doce meses (hasta el 23 de octubre de 2026), la clase cubierta del Fidelity S&P 500 Index gana un 11,6%, mientras que un fondo indexado sin cubrir como el Vanguard U.S. 500 Stock Index sube un 18,1%. A cinco años la diferencia es todavía mayor: un 56,1% frente a un 82,5%. La distancia se explica por el tipo de cambio y por el coste de la propia cobertura.
¿Es mejor entonces un ETF con cobertura?
No necesariamente. La cobertura de divisa es una estrategia que implementan algunos ETF para neutralizar el impacto de los movimientos de divisa. En este caso, el ETF hedged convierte los rendimientos del S&P 500 a euros eliminando la variación euro/dólar.
La cobertura también tiene un pequeño coste, por lo que en horizontes muy largos puede restar algo de rentabilidad, aunque elimina la volatilidad añadida de la divisa. Depende de lo que busques como inversor:
| Quiero... | Mejor opción |
|---|---|
| Estar expuesto solo al S&P 500 (sin el efecto del dólar) | ✅ ETF con cobertura de divisa |
| Asumir el riesgo de que el dólar cambie, pero con menos comisiones | ✅ ETF sin cobertura |
Hay que tener en cuenta que no siempre los ETF con cobertura de divisa ganan. De hecho, ampliando un poco la mirada (a 3 años vista), nos encontramos con que ha habido periodos en los que el ETF sin cubrir ha ido "ganando" en rentabilidad al ETF hedged, como es el caso de ese final de 2024, cuando Trump entró en el poder y la moneda norteamericana se apreció.
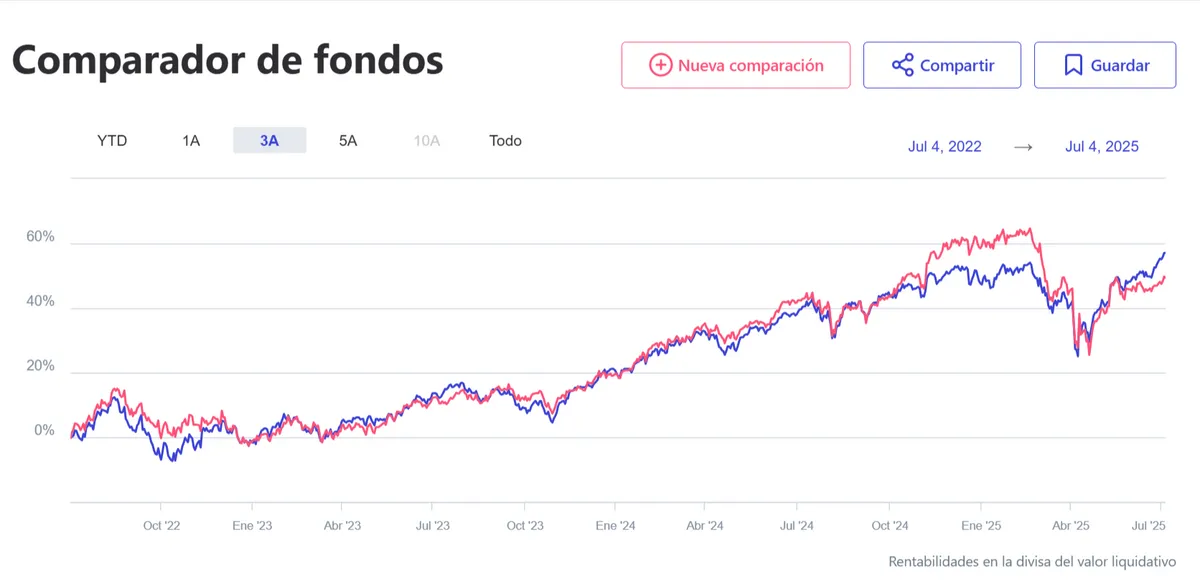
Y si echamos la vista más para atrás, nos encontramos con que el ETF con cobertura de divisa ¡ha perdido mucha más rentabilidad por el camino!
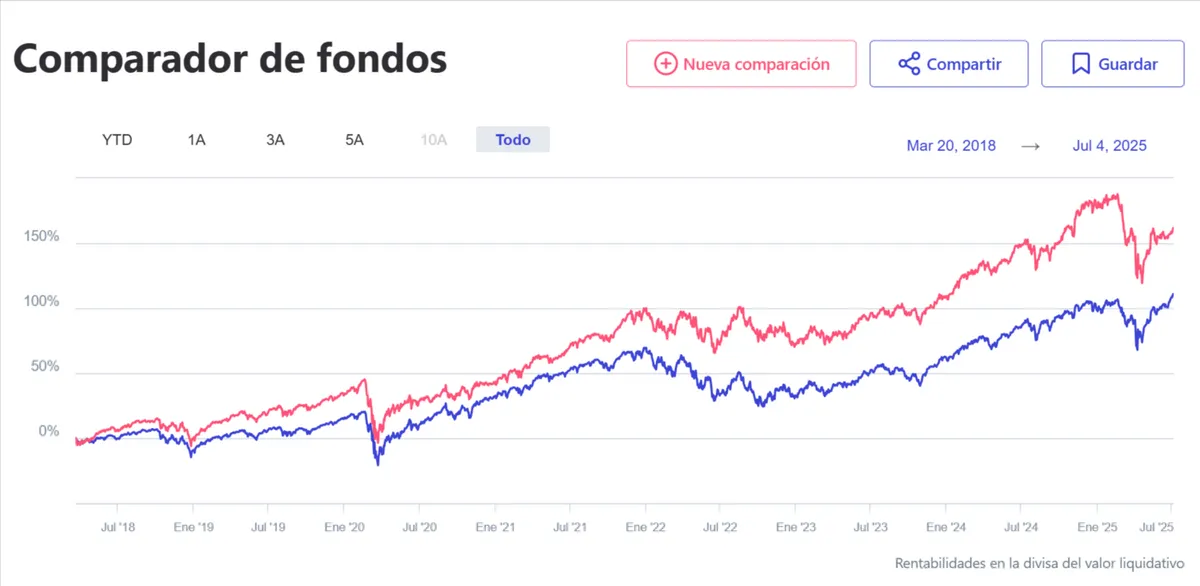
Lo importante es saber que, antes de elegir un ETF o un fondo indexado para invertir en el S&P 500 (u otro índice extranjero), es clave fijarse en si tiene o no cobertura de divisa. En años con movimientos fuertes del dólar, esa diferencia puede suponer más de 10 puntos de rentabilidad, como hemos visto. Pero a largo plazo, el coste de la cobertura suele restar rentabilidad, y la clase cubierta suele ser algo más cara.
Preguntas frecuentes
¿Qué significa que un ETF esté cubierto a euros (hedged)?
Que neutraliza el efecto del tipo de cambio entre el euro y la divisa de las acciones. Su rentabilidad se parece a la del índice en su moneda local, menos el coste de la cobertura.
¿Es mejor un fondo del S&P 500 con o sin cobertura de divisa?
Depende. Sin cobertura asumes el riesgo del dólar, pero a largo plazo suele salir más barato. Con cobertura eliminas ese riesgo a cambio de un coste. Hay quien combina ambas clases.
¿Cómo sé si mi fondo está cubierto?
Normalmente lleva "Hedged", "H" o "EUR Hedged" en el nombre de la clase. También aparece en el folleto y en la ficha del fondo en Finect.
Te puede interesar
- Los mejores fondos indexados al S&P 500
- ETFs para invertir en el S&P 500
- ¿Merece la pena cubrir la divisa?
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.