¿Bloqueo a la vista en EEUU? El pronóstico de las gestoras para la Bolsa si Trump pierde las elecciones
Bolsa, bonos, dólar y sectores: más de una docena de gestoras analizan el impacto de los comicios del 3 de noviembre.
Un Congreso dividido, volatilidad temporal y pocos cambios en la política económica. Este es el escenario que dibuja la mayoría de los expertos de las gestoras de activos para las elecciones de mitad de mandato que celebrará Estados Unidos el próximo 3 de noviembre. Solo queda una semana para la celebración de estos comicios que marcarán un antes y un después en la segunda presidencia de Donald Trump, que se ha implicado personalmente en la campaña del Partido Republicano.
Estos comicios sirven para renovar los 435 escaños de la Cámara de Representantes y 35 de los 100 del Senado, 22 de ellos ahora en manos republicanas. Los republicanos controlan actualmente las dos cámaras, ya que tienen 53 senadores, frente a 45 demócratas y dos independientes, según el Senado de Estados Unidos, y 218 congresistas, frente a 214 demócratas, según la Oficina de Prensa de la Cámara de Representantes. Los demócratas necesitan ganar cuatro escaños para hacerse con el Senado, ya que en caso de empate decide el voto del vicepresidente, JD Vance.
Si se echa la vista atrás, el partido del presidente casi siempre sale castigado de estas elecciones. En concreto, ha perdido escaños en la Cámara de Representantes en 20 de las últimas 23 elecciones de mitad de mandato, con una pérdida media de 27, según JPMorgan Asset Management. Además, Edmond de Rothschild ha calculado que esa pérdida media sube a 37 escaños cuando los comicios coinciden con el segundo mandato de un presidente.
"El índice de aprobación presidencial ha sido uno de los indicadores más fiables para anticipar los resultados de las elecciones legislativas desde la Segunda Guerra Mundial", ha señalado Liam Wash, economista jefe para EEUU de Allianz Global Investors.
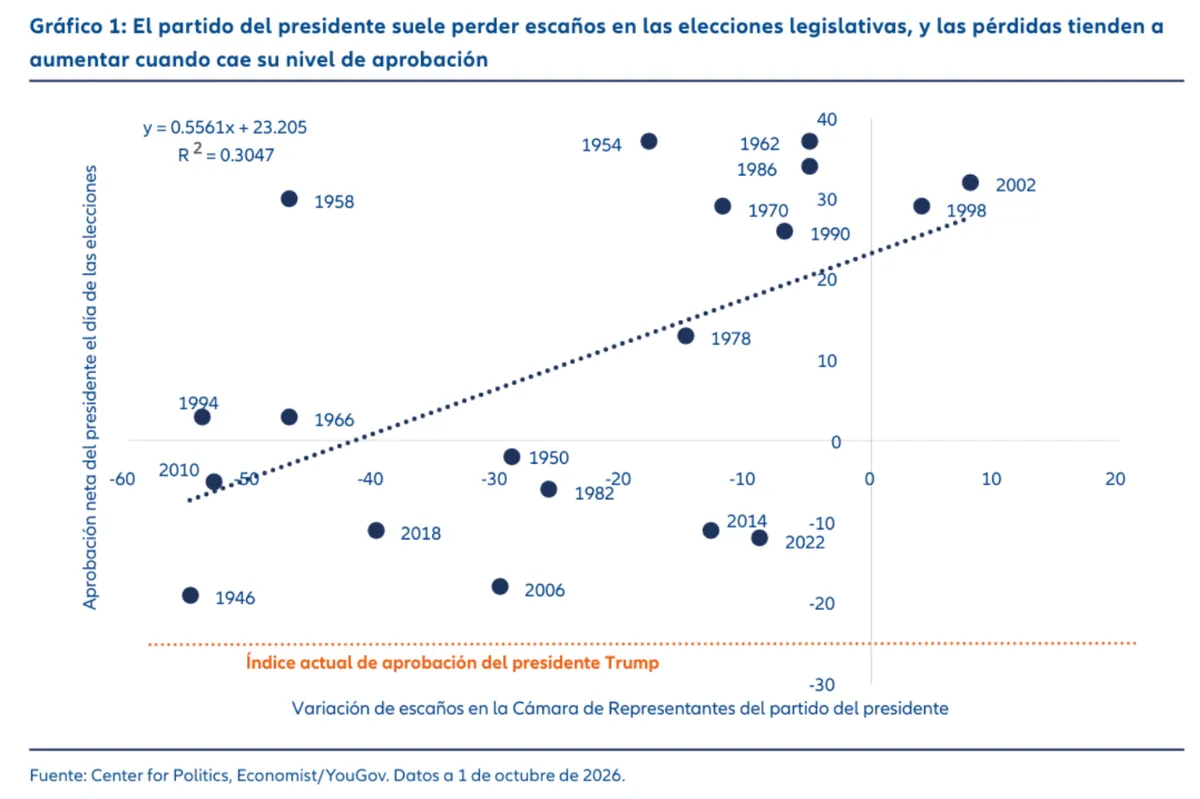
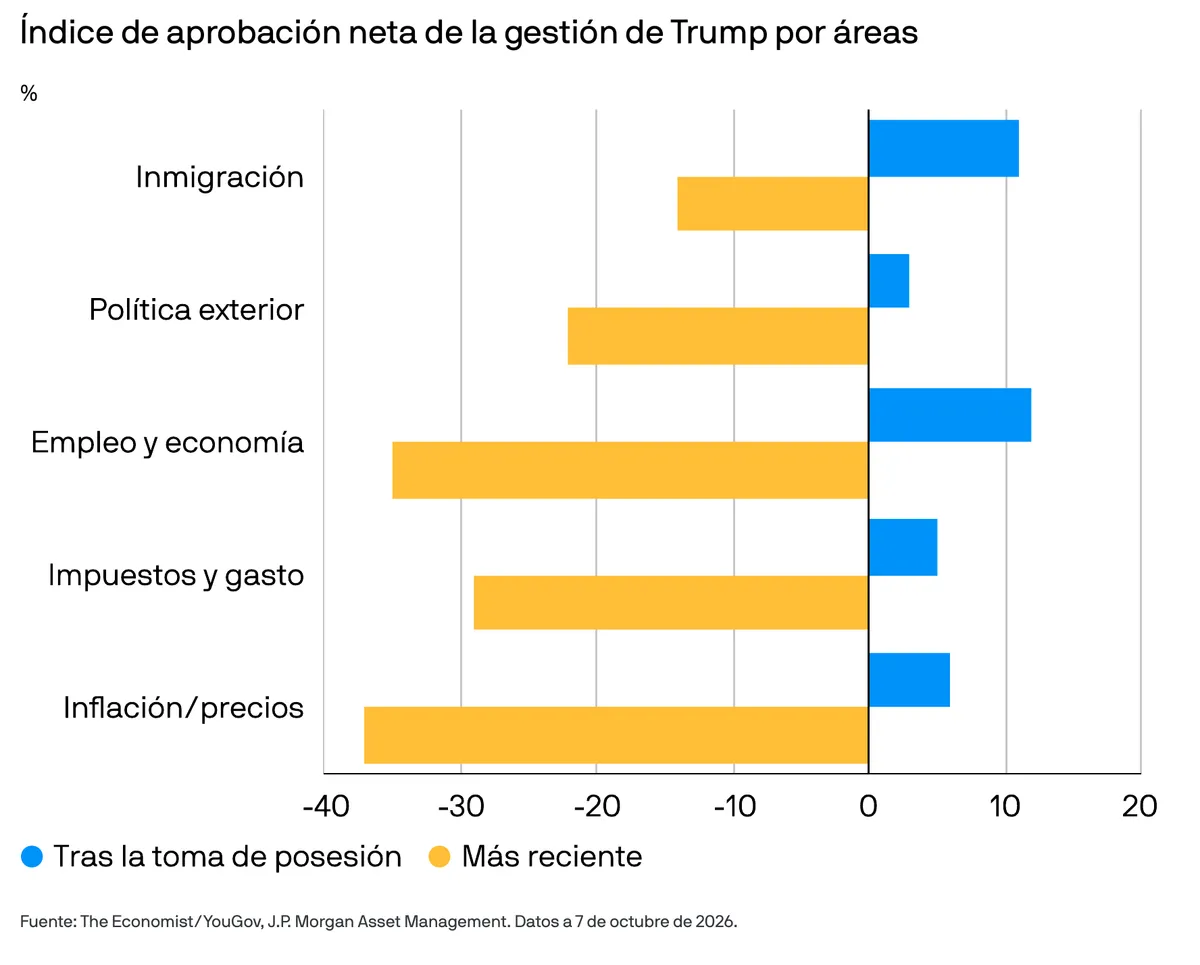
Este indicador de popularidad no juega a favor de Donald Trump y su partido. La aprobación neta del actual presidente de Estados Unidos ronda los -25 puntos, frente a los -10 que registraba en el mismo momento de su primer mandato y los -9 de Joe Biden, según la gestora. El deterioro alcanza además a todas las áreas de gestión: su aprobación neta ha pasado a terreno negativo en las cinco que recogen las encuestas de The Economist/YouGov, y las peor valoradas son la inflación y los precios, junto con el empleo y la economía, según JPMorgan AM.
Elecciones de mitad de mandato: ¿qué resultado esperan las gestoras?
La mayoría de las gestoras ha dado por hecho que los republicanos perderán como mínimo la Cámara de Representantes. Michael Mullaney, director de análisis de mercados globales de Boston Partners, filial estadounidense de Robeco, ha apuntado incluso a un vuelco completo. "Cada vez parece más probable, tal y como reflejan casas de apuestas, que los demócratas recuperarán el control tanto de la Cámara de Representantes como del Senado. Si esto sucede, será muy difícil obtener la aprobación del Congreso para las iniciativas de Trump", ha explicado en declaraciones a Finect.
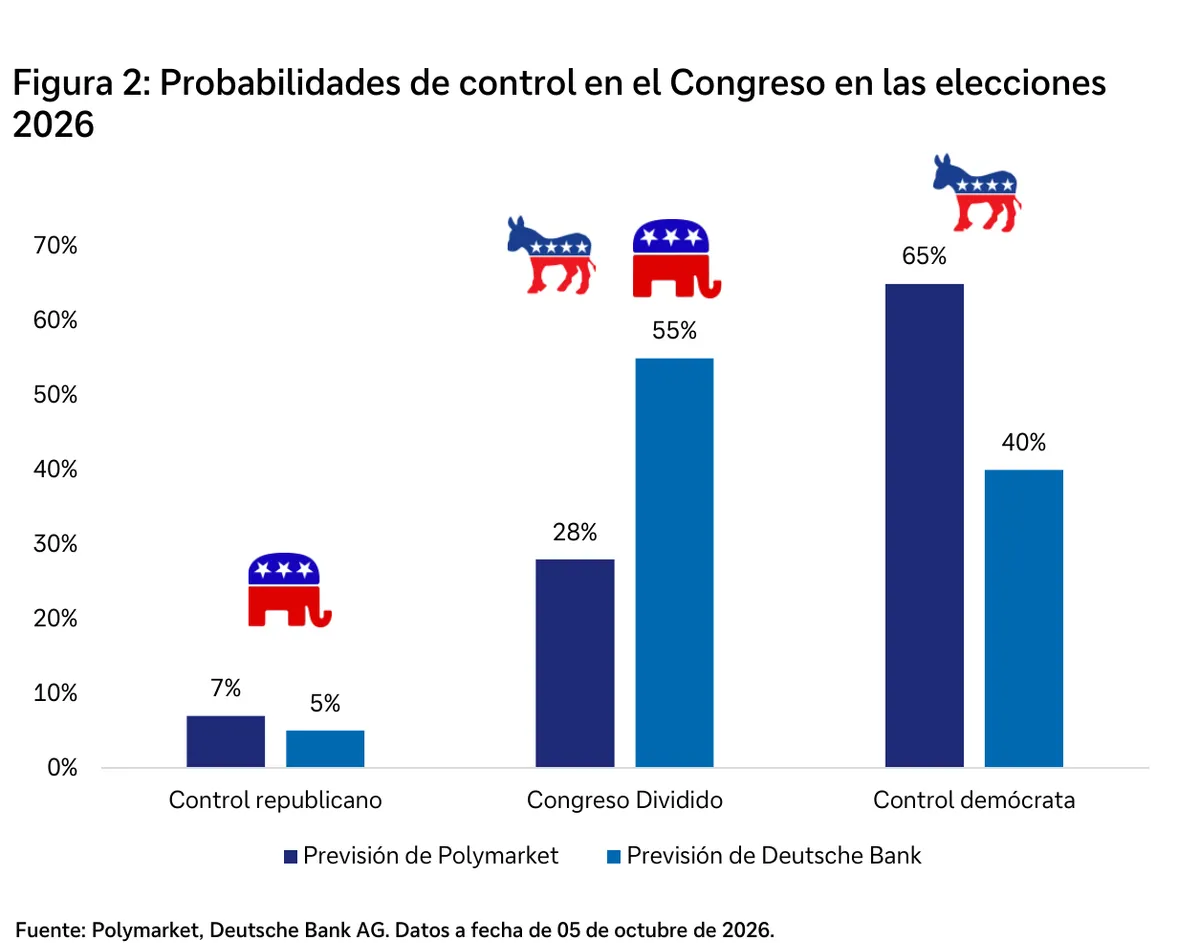
Los mercados de predicción apuntan en la misma dirección. El pasado 7 de octubre, Polymarket daba a los demócratas más de un 90% de probabilidades de ganar la Cámara de Representantes y en torno a un 65% de hacerse con el Senado, según los datos que ha recogido JPMorgan AM.
Por su parte, Schroders ha dado por hecho el fin de la mayoría republicana. "Consideramos probable el fin de la actual mayoría republicana (control de ambas cámaras y de la Casa Blanca). Parece seguro que habrá un gobierno dividido", ha señalado George Brown, economista sénior de la gestora.
Ibercaja Gestión ha situado por encima del 80% la probabilidad de una Cámara de Representantes demócrata y en el 54% la de un Senado del mismo color. Aun así, la gestora se ha mostrado más cauta en su previsión: "Nuestro escenario central continúa siendo un Congreso dividido o con escasa capacidad para modificar la agenda de la Administración".
En esa misma línea, Deutsche Bank se ha apartado de la lectura de los mercados de predicción. Su oficina de inversiones ha asignado un 55% de probabilidades a un Congreso dividido y un 40% a que los demócratas controlen las dos cámaras.
Ahora bien, el margen de maniobra de los demócratas sería limitado incluso en el mejor de los casos. "Aunque los demócratas lograsen controlar ambas cámaras, sería poco probable que obtuviesen una mayoría lo suficientemente amplia como para neutralizar el poder presidencial", ha señalado Zara Nokes, analista de mercados globales de JPMorgan AM.
El Center for Geopolitics de JPMorganChase, el centro de análisis geopolítico del banco, ha llevado ese razonamiento a la política exterior. Su escenario central sigue siendo que los demócratas ganen la Cámara de Representantes y los republicanos conserven el Senado, aunque ha visto a los demócratas con un camino creíble para hacerse también con la Cámara Alta. "Un gobierno dividido limitará lo que el presidente puede hacer en casa, lo que podría animarle a hacer más en el exterior", ha señalado el centro, que ha citado como ejemplos las negociaciones entre Rusia y Ucrania, la salida a la guerra con Irán o la normalización de relaciones entre Arabia Saudí e Israel.
¿Cómo se comporta la Bolsa en las elecciones de mitad de mandato?
El ruido suele concentrarse antes de la votación. "Los mercados suelen experimentar un aumento de la volatilidad a medida que se acercan las elecciones, para después recuperar la calma una vez concluidos los comicios y conocido el resultado", ha señalado Mullaney. Desde 1962, el S&P 500 ha sufrido una caída máxima media del 19% en estos años, pero en los doce meses siguientes a esos mínimos se ha revalorizado de media un 31%, según sus datos.
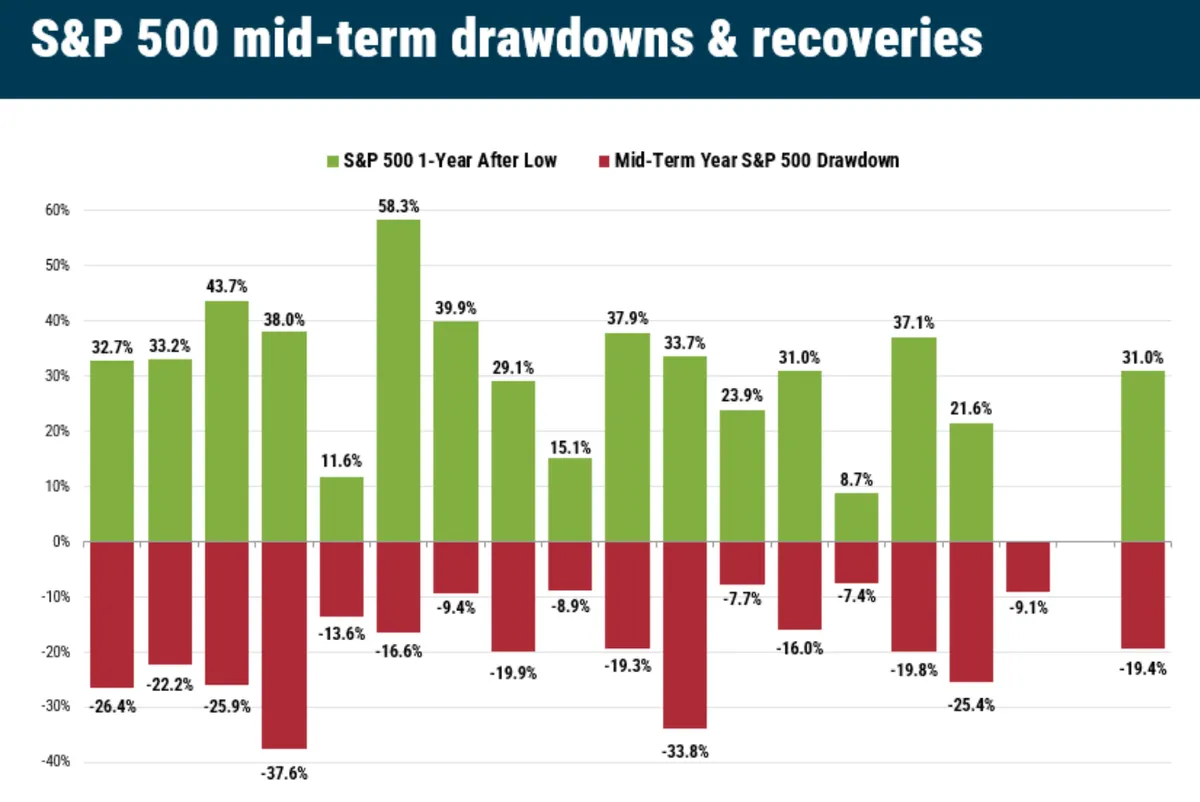
Asimismo, Capital Group ha llegado a una conclusión parecida tras analizar 90 años de datos del S&P 500: en el año posterior a las elecciones el índice ha ganado de media un 15,4% desde 1950. "A lo largo de los años, la composición del Congreso ha tenido poca influencia en la rentabilidad de la renta variable estadounidense", ha explicado Brown (Schroders).
No obstante, Mirabaud ha advertido de que esta vez el patrón histórico es menos seguro. "La principal limitación no es la incertidumbre política, sino la combinación de tipos de interés al alza, una presión inflacionista persistente y valoraciones exigentes en algunos segmentos del mercado", ha señalado la gestora, que ha recordado que en esta ocasión no ha habido una ola de ventas previa a las elecciones de la que recuperarse.
Eso sí, no todas las combinaciones le sientan igual a la Bolsa. Mullaney ha advertido de que los periodos con un presidente republicano y un Congreso demócrata, el escenario que podría abrirse en noviembre, han sido los más difíciles para los mercados: en los 22 años en que se ha dado esa situación, el S&P 500 ha registrado una rentabilidad media del 4,9%.
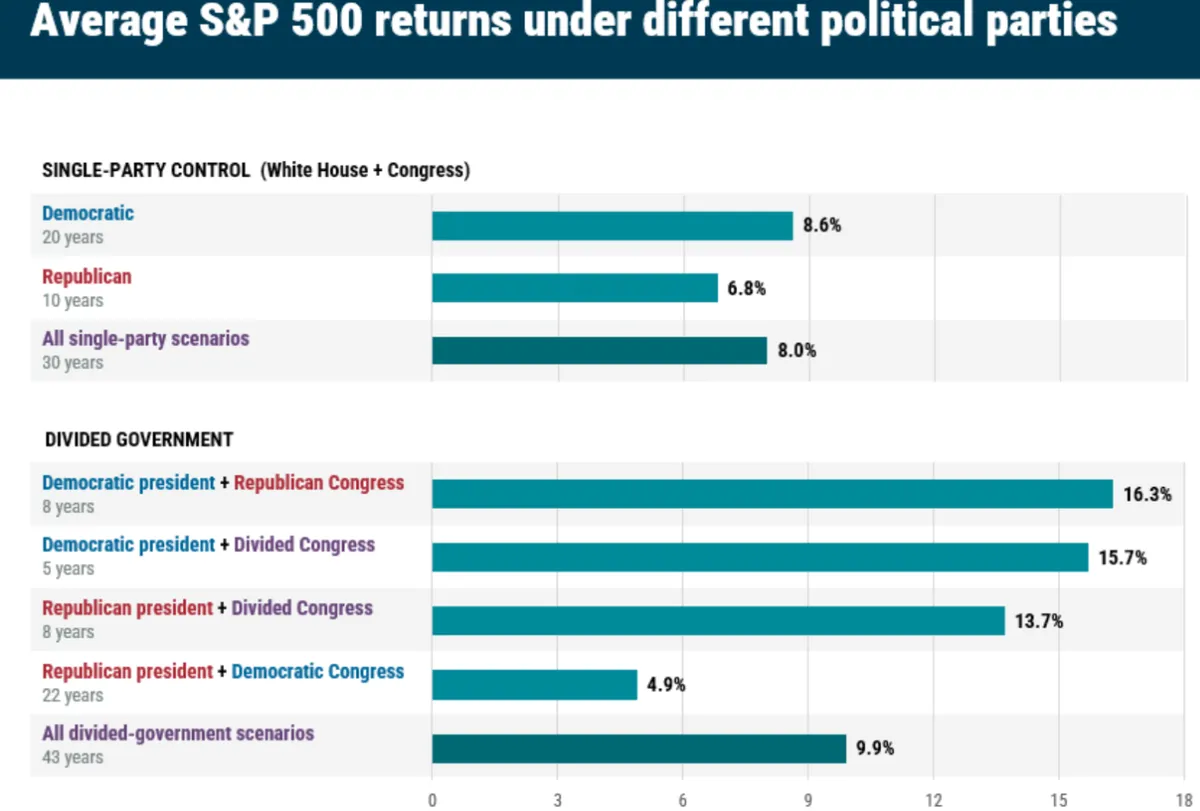
Con todo, JPMorgan AM ha descartado que el bloqueo vaya a pesar en los mercados. "Como hemos visto en los dos primeros años del segundo mandato de Trump, cuanto más caótico es el panorama político, más probable es que los Gobiernos de todo el mundo apliquen medidas de estímulo fiscal, lo que ayuda a explicar por qué creemos que los mercados seguirán haciendo caso omiso del ruido político", ha señalado Nokes.
¿Qué pueden suponer estas elecciones para los bonos y el dólar?
Ese estímulo es precisamente lo que preocupa en el mercado de deuda. Raphaël Gallardo, economista jefe de Carmignac, ha estimado que una victoria demócrata en las dos cámaras podría abrir la puerta a un acuerdo con más gasto en defensa y más gasto social, y que el impulso fiscal pasaría de negativo a positivo, con una oscilación de alrededor del 1% del PIB. "En términos sencillos, una victoria arrolladora de los demócratas sería, por lo tanto, probablemente positiva para la renta variable, pero negativa para la duración de los activos estadounidenses", ha señalado en un comentario. La duración mide la sensibilidad del precio de un bono a los tipos de interés.
"Es importante destacar que un resurgimiento republicano no eliminaría necesariamente el riesgo fiscal", ha añadido Gallardo, que ha recordado el "dividendo" de 5.000 dólares por estadounidense que ha planteado Trump, equivalente a un 4% del PIB según sus cálculos. Ibercaja Gestión ha cifrado el coste de esa medida en alrededor de 1,2 billones de dólares y ha recordado que la rentabilidad del bono estadounidense a diez años superó el 5% en septiembre, en máximos de 19 años. "La Casa Blanca puede pedir tipos más bajos, pero no puede decidir la rentabilidad a la que los inversores están dispuestos a financiar al Tesoro", ha señalado la gestora.
AllianzGI tampoco ha visto margen para un ajuste. "En cualquiera de los tres resultados, la consolidación fiscal prácticamente queda descartada", ha señalado Wash. Thomas Rauh, gestor de carteras del equipo de renta fija de Vontobel, ha coincidido en el diagnóstico y ha visto poco probable que las elecciones cambien el rumbo de los tipos de interés. "No creemos que exista una vía creíble hacia la disciplina fiscal por parte de ninguno de los dos partidos, que es lo que, en nuestra opinión, más importaría para el extremo largo de la curva", ha señalado.
Wash (AllianzGI) ha situado los principales riesgos a corto plazo en la fecha límite de financiación del 11 de diciembre y en la negociación del techo de deuda de 2027. Ese techo está fijado en 41,1 billones de dólares, cuando la deuda federal supera ya los 40 billones, según ha recordado Alexis Bienvenu, gestor de fondos de La Financière de l'Échiquier (LFDE). "Es muy posible que la verdadera próxima cita política de la nación no tenga lugar la noche del 3 de noviembre de 2026, sino más bien a lo largo del año 2027", ha concluido Bienvenu.
Por si fuera poco, la guerra con Irán también pesa en los bonos. El Brent cayó hasta los 103 dólares cuando Trump descartó atacar Irán antes de las elecciones, pero esta semana ha vuelto a superar los 110 dólares tras los nuevos ataques de los hutíes contra objetivos en Arabia Saudí.
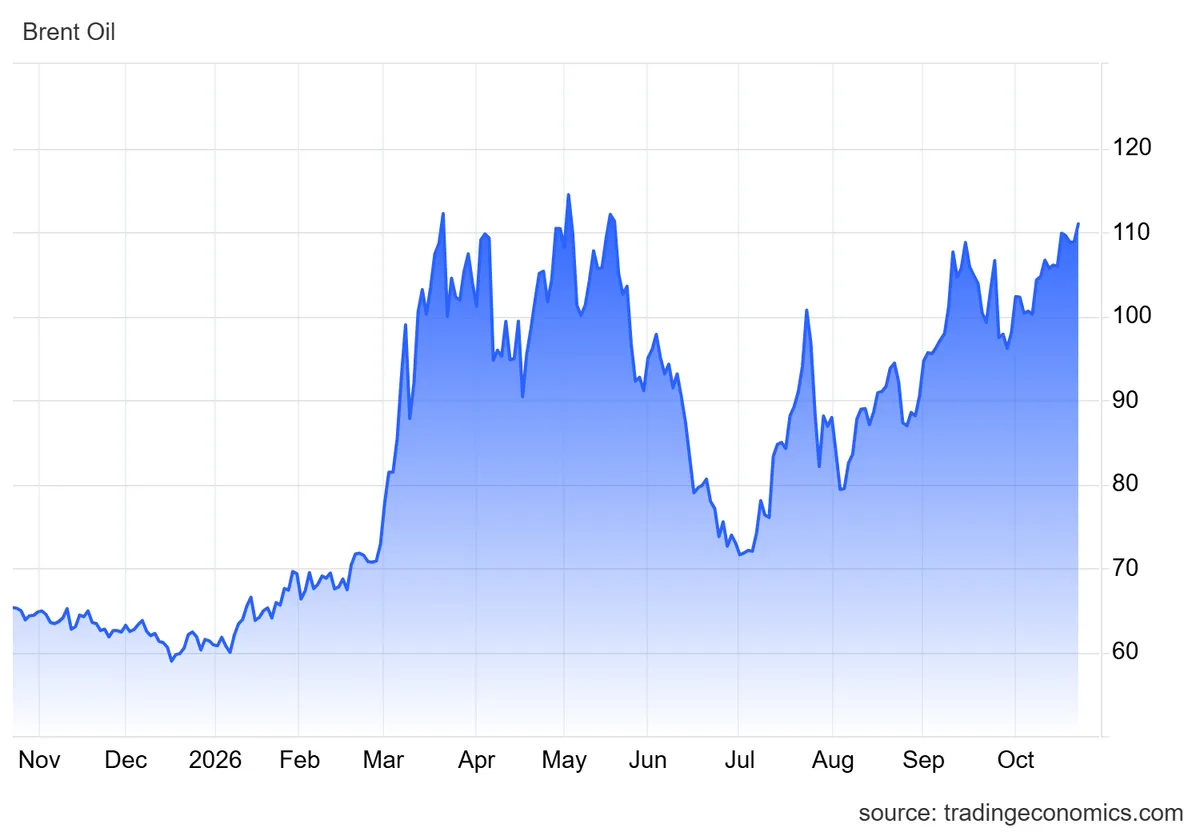
El resultado de las elecciones tampoco cambiaría mucho este frente a corto plazo. Johnathan Owen, del equipo de gestión de carteras de TwentyFour AM, la boutique de renta fija de Vontobel, ha recordado que el nuevo Congreso no tomará posesión hasta el 3 de enero de 2027. "En realidad, ni siquiera una victoria aplastante de los demócratas supondría un cambio radical inmediato para los mercados; sería más probable que limitara una futura escalada militar que aliviar la presión a corto plazo sobre el petróleo, la inflación y los rendimientos de los bonos soberanos", ha señalado.
En cuanto al dólar, Brown (Schroders) ha apuntado que podría debilitarse si los inversores descuentan menos estímulo fiscal, y que la subida de los rendimientos de la deuda no tiene por qué darle apoyo. "El dólar podría ofrecer menos protección durante los periodos de aversión al riesgo de lo que los inversores se han acostumbrado a esperar", ha advertido. Por su parte, los analistas de Ebury Matthew Ryan y Diego Barnuevo han dado un 60% de probabilidades a que los demócratas ganen las dos cámaras, un escenario que sería ligeramente bajista para el dólar al limitar la capacidad de Trump para aumentar el gasto o aprobar nuevas rebajas fiscales.
"La consecuencia más plausible de las elecciones de medio mandato es una mayor dispersión entre sectores"
Las gestoras han situado el impacto de los comicios más en los sectores que en el conjunto del mercado. Ibercaja Gestión, que ha previsto que las implicaciones para los mercados sean principalmente sectoriales, ha puesto especial atención en la sanidad, la defensa, las infraestructuras y determinadas áreas vinculadas a la inteligencia artificial, y ha resumido en un cuadro qué temáticas saldrían ganando en cada escenario.
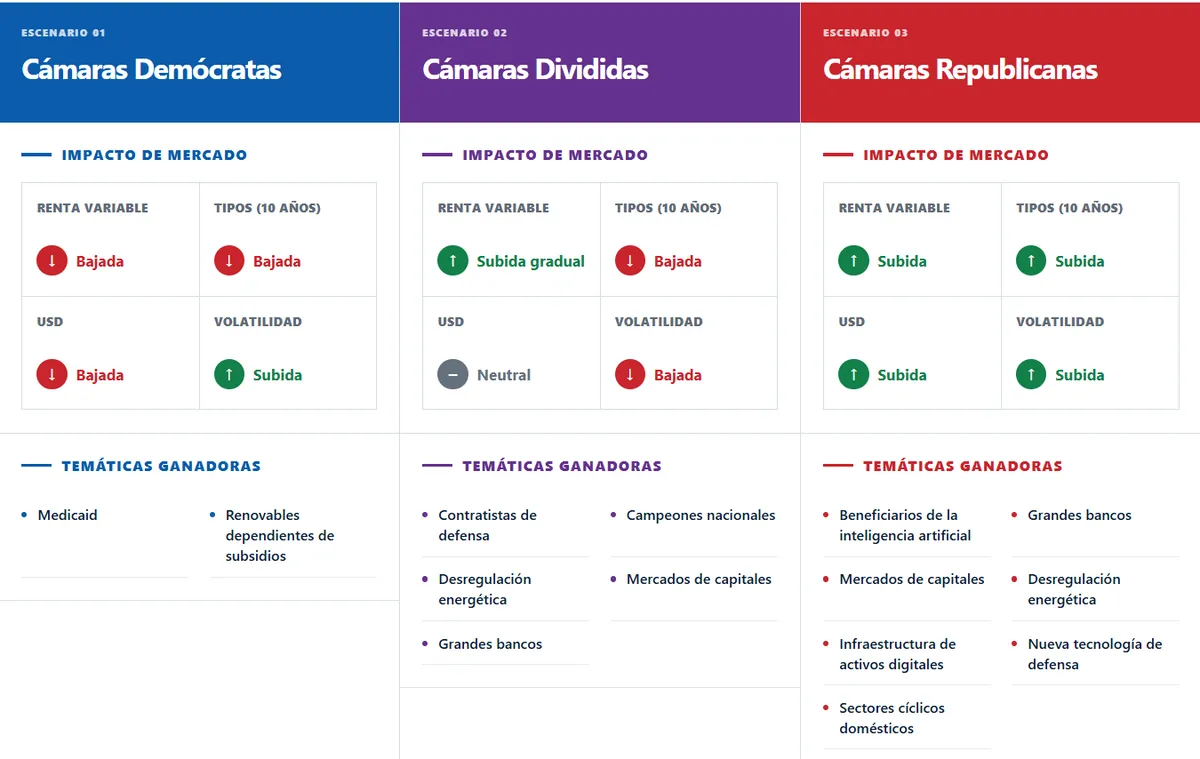
Brown (Schroders) ha señalado la energía, la sanidad y la tecnología como las áreas que podrían enfrentarse a un mayor escrutinio, mientras que Mullaney (Boston Partners) ha considerado que una regulación más estricta pondría el foco en los bancos y las energéticas. "Por el contrario, sectores como el sanitario podrían beneficiarse de los cambios en las políticas impulsadas por los demócratas", ha señalado.
En la misma línea, AllianzGI ha señalado que una victoria republicana en las dos cámaras beneficiaría sobre todo a la defensa, los servicios financieros y la energía. Las prioridades más moderadas de un Congreso demócrata, como revertir los recortes en Medicaid, podrían favorecer a los sectores sanitario y de productos de consumo básico.
Los aranceles tampoco cambiarían mucho. El Center for Geopolitics de JPMorganChase ha descartado que los demócratas deroguen los aranceles sectoriales sobre el acero, el aluminio y los automóviles, que cuentan con el apoyo de los sindicatos. Si intentaran revertir los aranceles a aliados como Canadá, Reino Unido, la Unión Europea o Japón, tampoco tendrían los votos necesarios para superar un veto presidencial.
Neuberger se ha decantado por la defensa, la sanidad y la infraestructura de IA, en la que cualquier contratiempo tras las elecciones supondría una oportunidad de entrada, según Amr Hanafy, analista de investigación de la gestora.
Por último, Wellington Management ha pedido mirar más allá de quién gane. "Independientemente de quién controle el Congreso en enero, espero que las políticas sigan centrándose en las prioridades de seguridad nacional: el liderazgo en semiconductores, la inteligencia artificial, los minerales críticos, la resiliencia de la cadena de suministro, la fabricación avanzada y, sobre todo, la competencia estratégica con China", ha explicado Thomas Mucha, estratega geopolítico de la gestora.
La gestora también ha identificado un frente que ganará peso tras los comicios: la regulación de la IA. "Preveo que en las elecciones presidenciales estadounidenses de 2028 muchos candidatos incluirán la regulación de la IA en sus programas electorales", ha señalado Juhi Dhawan, estratega macroeconómica de Wellington Management.
Te puede interesar:
- El petróleo cae a 103 dólares: Trump no atacará Irán antes de las elecciones
- Los mejores brókers para ETFs en España
- Mejores plataformas para invertir en fondos
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
4.860 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.