¿Compensa invertir en el plan de pensiones para desgravar o solo a los que más cobran?
En resumen: aportar a un plan de pensiones compensa sobre todo si hoy pagas un tipo de IRPF más alto del que pagarás al jubilarte. Lo que aportas (hasta 1.500 euros al año en un plan individual) se resta de tu base imponible, así que te ahorras tu tipo marginal: unos 285 euros si tributas al 19% y hasta 675 euros si tributas al 45%. A cambio, al rescatarlo pagarás IRPF por todo, como si fuera salario. Por eso funciona mejor cuanto más ganas ahora y si planificas bien el rescate. Si cobras en torno al salario mínimo o menos, probablemente no pagues IRPF y el plan no te ahorrará nada.
Las ventajas fiscales son (o eran) la principal baza de los planes de pensiones frente a otras alternativas de inversión. Bien lo saben las entidades financieras que llevan años explotando ese filón en la recta final del año, cuando toca pensar en la planificación fiscal. En ese punto siempre surge una misma duda: ¿merece la pena invertir en planes de pensiones para desgravar?
Los cambios de los últimos años en los planes de pensiones han puesto la pregunta más de moda que nunca. La nueva fiscalidad ha diluido parte de la ventaja fiscal de los planes individuales: que permiten pagar menos impuestos en la renta por el dinero que aportes.
En concreto, desde 2022 la aportación máxima anual a un plan de pensiones individual es de 1.500 euros (antes eran 8.000 euros y, en 2021, 2.000). A cambio, se ha ampliado el límite de los planes de empleo, los que promueven las empresas y los planes simplificados para autónomos. Estos son los límites actuales:
- Plan individual: 1.500 euros al año, sin superar el 30% de tus rendimientos netos del trabajo y de actividades económicas.
- Plan de empleo: hasta 8.500 euros más al año, sumando lo que aporta la empresa y lo que aportas tú a ese plan. Tu aportación depende de la de la empresa.
- Autónomos: hasta 4.250 euros más en planes de empleo simplificados, dentro de ese mismo límite conjunto de 8.500 euros.
¿Afectan estos cambios a la pregunta principal, si compensa invertir en un plan de pensiones para desgravar? Lo cierto es que lo único que cambia son los límites de la inversión. El resto sigue exactamente igual.
La forma en la que funcionan los planes de pensiones no ha cambiado, tampoco las ventajas fiscales de aportar al plan. Lo que pasa es que, al poder invertir menos dinero, el ahorro fiscal máximo también es menor. Si te estás planteando invertir en un plan de pensiones para tu jubilación, en Finect podrás encontrar, comparar e iniciar la contratación del producto que más te interese.
¿Y si todavía no lo sabes? Con este artículo saldrás de dudas y aprenderás cosas como por qué se dice que quienes más ganan son a los que más les interesan los planes de pensiones. La clave de todo está en cómo funciona la deducción por inversión en planes. ¡Vamos a verlo!
Cuánto desgravas por lo que aportas a planes
Las aportaciones a planes de pensiones funcionan en realidad como una reducción en el IRPF. Es decir, se restan directamente de tu base imponible en la declaración de la renta.
Para que lo entiendas mejor, si ganas 25.000 euros y aportas el máximo de 1.500 euros a tu plan será como si sólo hubieses ganado 23.500 euros a efectos de la declaración de la renta.
Como el IRPF es progresivo y se estructura en torno a unos tramos que van aumentando según aumenta tu renta, la traducción es que cuanto más ganas, más desgravas por el plan. Así de fácil. Por eso se dice que los planes de pensiones compensan a las rentas más altas.
Una persona que gane más de 60.000 euros pagará un 45% por todo el dinero que supere esa cifra hasta los 300.000 euros, cuando cambie de tramo. Invirtiendo en un plan conseguirá evitar que Hacienda se quede con casi la mitad de ese dinero.
A modo de ejemplo, si ganas 80.000 euros y aportas 1.000 euros a un plan de pensiones, lograrás un ahorro fiscal de 450 euros.
Por el contrario, una persona que tributa en el primer tramo (al 19%) y aporta también 1.000 euros a su plan de pensiones sólo obtendrá un ahorro fiscal de 190 euros. Y si sus ingresos son tan bajos que no paga IRPF, no se ahorrará nada. La clave, de nuevo, está en las tablas de IRPF y el tipo al que tributa cada contribuyente.
La siguiente tabla desglosa cuánto puedes ahorrarte en la renta por tu plan de pensiones dependiendo de tu tipo marginal (el del tramo más alto en el que cae tu base liquidable) y del importe que aportes. Los tipos son los de la escala general estatal más autonómica, que varía un poco según la comunidad.
| Base liquidable general | Tipo marginal | Ahorro aportando 1.000 € | Ahorro aportando 1.500 € |
|---|---|---|---|
| Hasta 12.450 € | 19% | 190 € | 285 € |
| De 12.450 a 20.200 € | 24% | 240 € | 360 € |
| De 20.200 a 35.200 € | 30% | 300 € | 450 € |
| De 35.200 a 60.000 € | 37% | 370 € | 555 € |
| De 60.000 a 300.000 € | 45% | 450 € | 675 € |
| Más de 300.000 € | 47% | 470 € | 705 € |
Así se puede ver de forma mucho más clara cómo quienes más ganan son los que más se benefician de los planes de pensiones.
Cuidado con la ventaja fiscal, porque lo pagas al rescatarlo
Aportar a planes de pensiones sólo compensa a quienes ganan más de 60.000 euros. Si alguna vez has escuchado esta frase es fácil que ahora te estés preguntando por qué, si todos los años te desgravas en la renta. La culpa la tienen también los impuestos.
Al recuperar el dinero de tu plan de pensiones Hacienda se cobra con creces todas esas deducciones que te ha ido dando. O, mejor dicho, se puede cobrar esas deducciones dependiendo de cómo rescates el plan de pensiones, que es la verdadera clave de todo.
Empecemos por lo básico: cómo tributa el rescate del plan de pensiones. A diferencia de otros productos como los fondos de inversión, los planes de pensiones tributan como rentas del trabajo según los tipos generales y no del ahorro (esos que has visto arriba).
Además, lo hacen íntegramente, por lo aportado más los beneficios. Y no, no se trata de ninguna injusticia. La razón es que esas aportaciones no tributaron en la renta en su día (se restaron de tu base imponible) y por eso ahora se suman también al rendimiento del plan. Así de simple.
El problema es que, al contar como rendimiento del trabajo puedes pagar muchos más impuestos, dependiendo del resto de ingresos y de como recuperes en plan de pensiones. Ahora lo entenderás mejor.
Cómo tributa un plan de pensiones en función de la renta
Lo que debes tener claro es que no existe diferencia entre cómo tributa el rescate del plan de pensiones para las rentas más altas y las más bajas, lo que sí cambian son los impuestos a pagar por el rescate, dependiendo de la modalidad elegida. Se supone que al ser el IRPF un impuesto progresivo, las rentas más altas también pagarán más al recuperar su plan de pensiones (los tramos de IRPF son los mismos).
Lo que ocurre en estos casos es que ese exceso que pagan en el IRPF está más que compensado por las deducciones de las que han disfrutado a lo largo de vida del plan de pensiones. En otras palabras, para ellos lo desgravado sí que compensa lo que después pagarán el recuperar el dinero, especialmente si invierten ese exceso y aprovechan el interés compuesto.
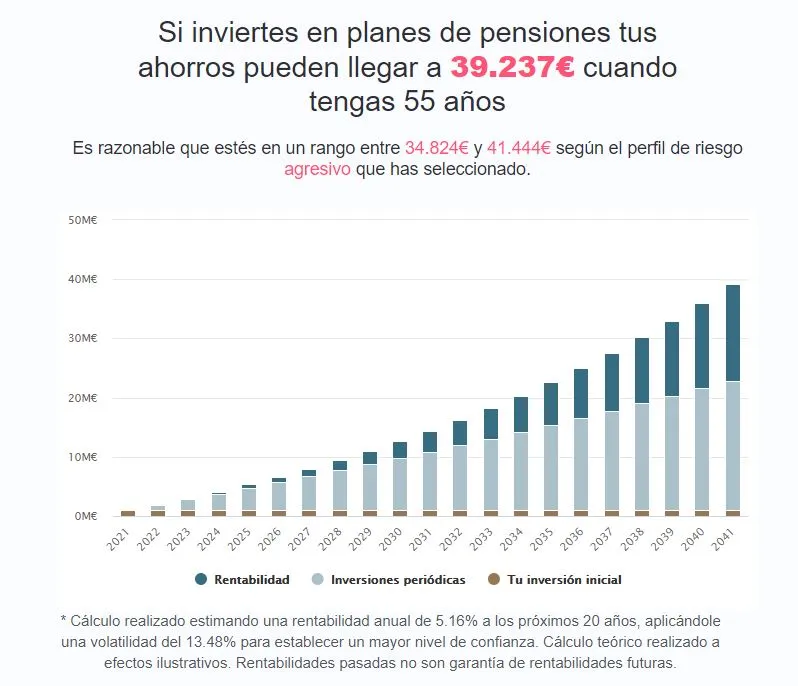
Hagamos números: una persona que tributa al 45% y aporta 1.500 euros anuales a su plan de pensiones (el máximo) se ahorra 675 euros en impuestos todos los años. Si invierte ese dinero, al cabo de 20 años y con una rentabilidad media del 5% anual, esos ahorros se habrían convertido en unos 22.300 euros.
Al final, la clave de los planes de pensiones está en tener muy claro lo que estás contratando y no apostar por ellos sólo por la deducción, ya que al final puede salir caro.
Cómo tomar la decisión: ¿compensa o no invertir en el plan?
Si lo que buscas es una respuesta del tipo sí o no, lo más parecido que encontrarás es una suerte de regla de oro. Es la siguiente: merece la pena invertir en el plan de pensiones si crees que ahora vas a pagar más impuestos que al jubilarte.
En otras palabras, desde un punto de vista fiscal invertir en el plan compensa si tus ingresos serán menores al jubilarte. Es fácil que ahora te preguntes cómo averiguarlo.
Otra forma de hacerlo es pensar en lo que se conoce como la tasa de sustitución de las pensiones, que mide el porcentaje de tu último salario que cobrarás con tu pensión pública. Según la OCDE, en España ronda el 80% para un salario medio, una de las más altas de Europa, frente a una media de la OCDE en torno al 50%.
Al final lo que quiere decir todo esto es que tienes margen para que, sumando tu plan de pensiones privado y la pensión pública, tus ingresos sean menores al jubilarte. En otras palabras, que normalmente te compensará invertir en un plan para desgravar.
Todo eso, por supuesto, siempre que aciertes con la forma del rescate del plan de pensiones.
Preguntas frecuentes
¿Cuánto puedo aportar a un plan de pensiones en 2026?
1.500 euros al año en un plan individual, con el límite del 30% de tus rendimientos netos del trabajo y de actividades. Si tu empresa tiene un plan de empleo, el límite sube hasta 8.500 euros más entre lo que aporta ella y lo que aportas tú.
¿Cuánto me desgrava un plan de pensiones?
Lo que aportas se resta de tu base imponible, así que te ahorras tu tipo marginal de IRPF: entre el 19% y el 47% de lo aportado.
¿Qué pasa si aporto más de lo que puedo desgravar?
Si superas el límite del 30% o no tienes base suficiente, puedes aplicar el exceso en los cinco años siguientes. Lo que pase de 1.500 euros en un plan individual no se puede aportar.
Te puede interesar
- Planes de pensiones indexados: cuál es el mejor
- Cómo rescatar tu plan de pensiones para pagar menos a Hacienda
- PIAS o plan de pensiones: cuál te interesa más
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores depósitos a plazo fijo
Descubre los mejores depósitos bancarios a plazo fijo de 2026.