Cómo traspasar un plan de pensiones paso a paso: plazos, fiscalidad y errores a evitar
Traspasar un plan de pensiones no tiene coste, no tributa y se puede gestionar en pocos días. Aun así, muchos ahorradores optan por mantener durante décadas el plan que contrataron en su banco de siempre, sin revisar cuánto pagan por él. Por ello, en esta guía explicamos cómo traspasar un plan de pensiones paso a paso: quién lo tramita, cuánto tarda, qué pasa con tus derechos consolidados y qué errores conviene evitar antes de mover el dinero.
A 20 años, los planes de pensiones individuales han logrado una rentabilidad media del 3,3% anual neta de comisiones, según Inverco. Además, el sistema lleva tiempo pagando más de lo que recibe: en septiembre, la patronal recoge 104 millones de euros en aportaciones frente a 209 millones en prestaciones.
Con un límite desgravable de 1.500 euros al año, la palanca pasa por hacer trabajar mejor lo acumulado. Los españoles tienen de media unos 13.312 euros por partícipe invertidos en este producto de ahorro para la jubilación, según el Observatorio Inverco. Sobre esa cifra, cada décima de comisión cuenta.
Qué es traspasar un plan de pensiones
Traspasar un plan consiste en mover tus derechos consolidados (aportaciones más rentabilidad) a otro plan, que puede ser de la misma entidad o de otra. El cambio puede ser total o parcial y el dinero puede repartirse entre varios planes, según el Reglamento de Planes y Fondos de Pensiones.
No es lo mismo traspasar que rescatar. El rescate del dinero depositado solo es posible en los supuestos legales y lo cobrado tributa como rendimiento del trabajo.
Una de las ventajas del traspaso es que no tributa: el dinero va directamente de un fondo a otro sin pasar por tu cuenta, así que no hay nada que declarar y tus aportaciones conservan su antigüedad. Además, la ley prohíbe cobrar gastos o penalizaciones por traspasar un plan individual.
Cuánto te cuestan las comisiones de tu plan
La razón más habitual para traspasar un plan es pagar menos. Todos estos productos cobran una comisión de gestión y una comisión de depósito, que se descuentan a diario del valor del plan, ganes o pierdas.
La ley fija unos máximos según el tipo de plan:
| Tipo de plan | Gestión máxima | Depósito máximo |
|---|---|---|
| Renta fija | 0,85% | 0,20% |
| Renta fija mixta | 1,30% | 0,20% |
| Resto (renta variable mixta, renta variable…) | 1,50% | 0,20% |
Fuente: Reglamento de planes y fondos de pensiones (Real Decreto 304/2004)
Cómo traspasar un plan de pensiones paso a paso
El traspaso se pide siempre en la entidad de destino: es la nueva entidad la que reclama el dinero a la antigua.
El proceso en cualquier entidad
- Elige el plan de destino y hazte partícipe de él.
- Ten a mano los datos del plan de origen: nombre del plan, entidad gestora e importe si el traspaso es parcial.
- Firma la solicitud en la entidad de destino.
- La entidad de destino reclama el traspaso en un máximo de 2 días hábiles.
- La de origen transfiere el dinero en un máximo de 5 días hábiles (3 si es la misma gestora).
Cómo traspasar tu plan de pensiones con MyInvestor
MyInvestor permite traer un plan desde otra entidad sin coste ni impacto fiscal. Todo el proceso se hace desde la app:
- Entra en Planes de pensiones y pulsa Traer plan desde otra entidad.
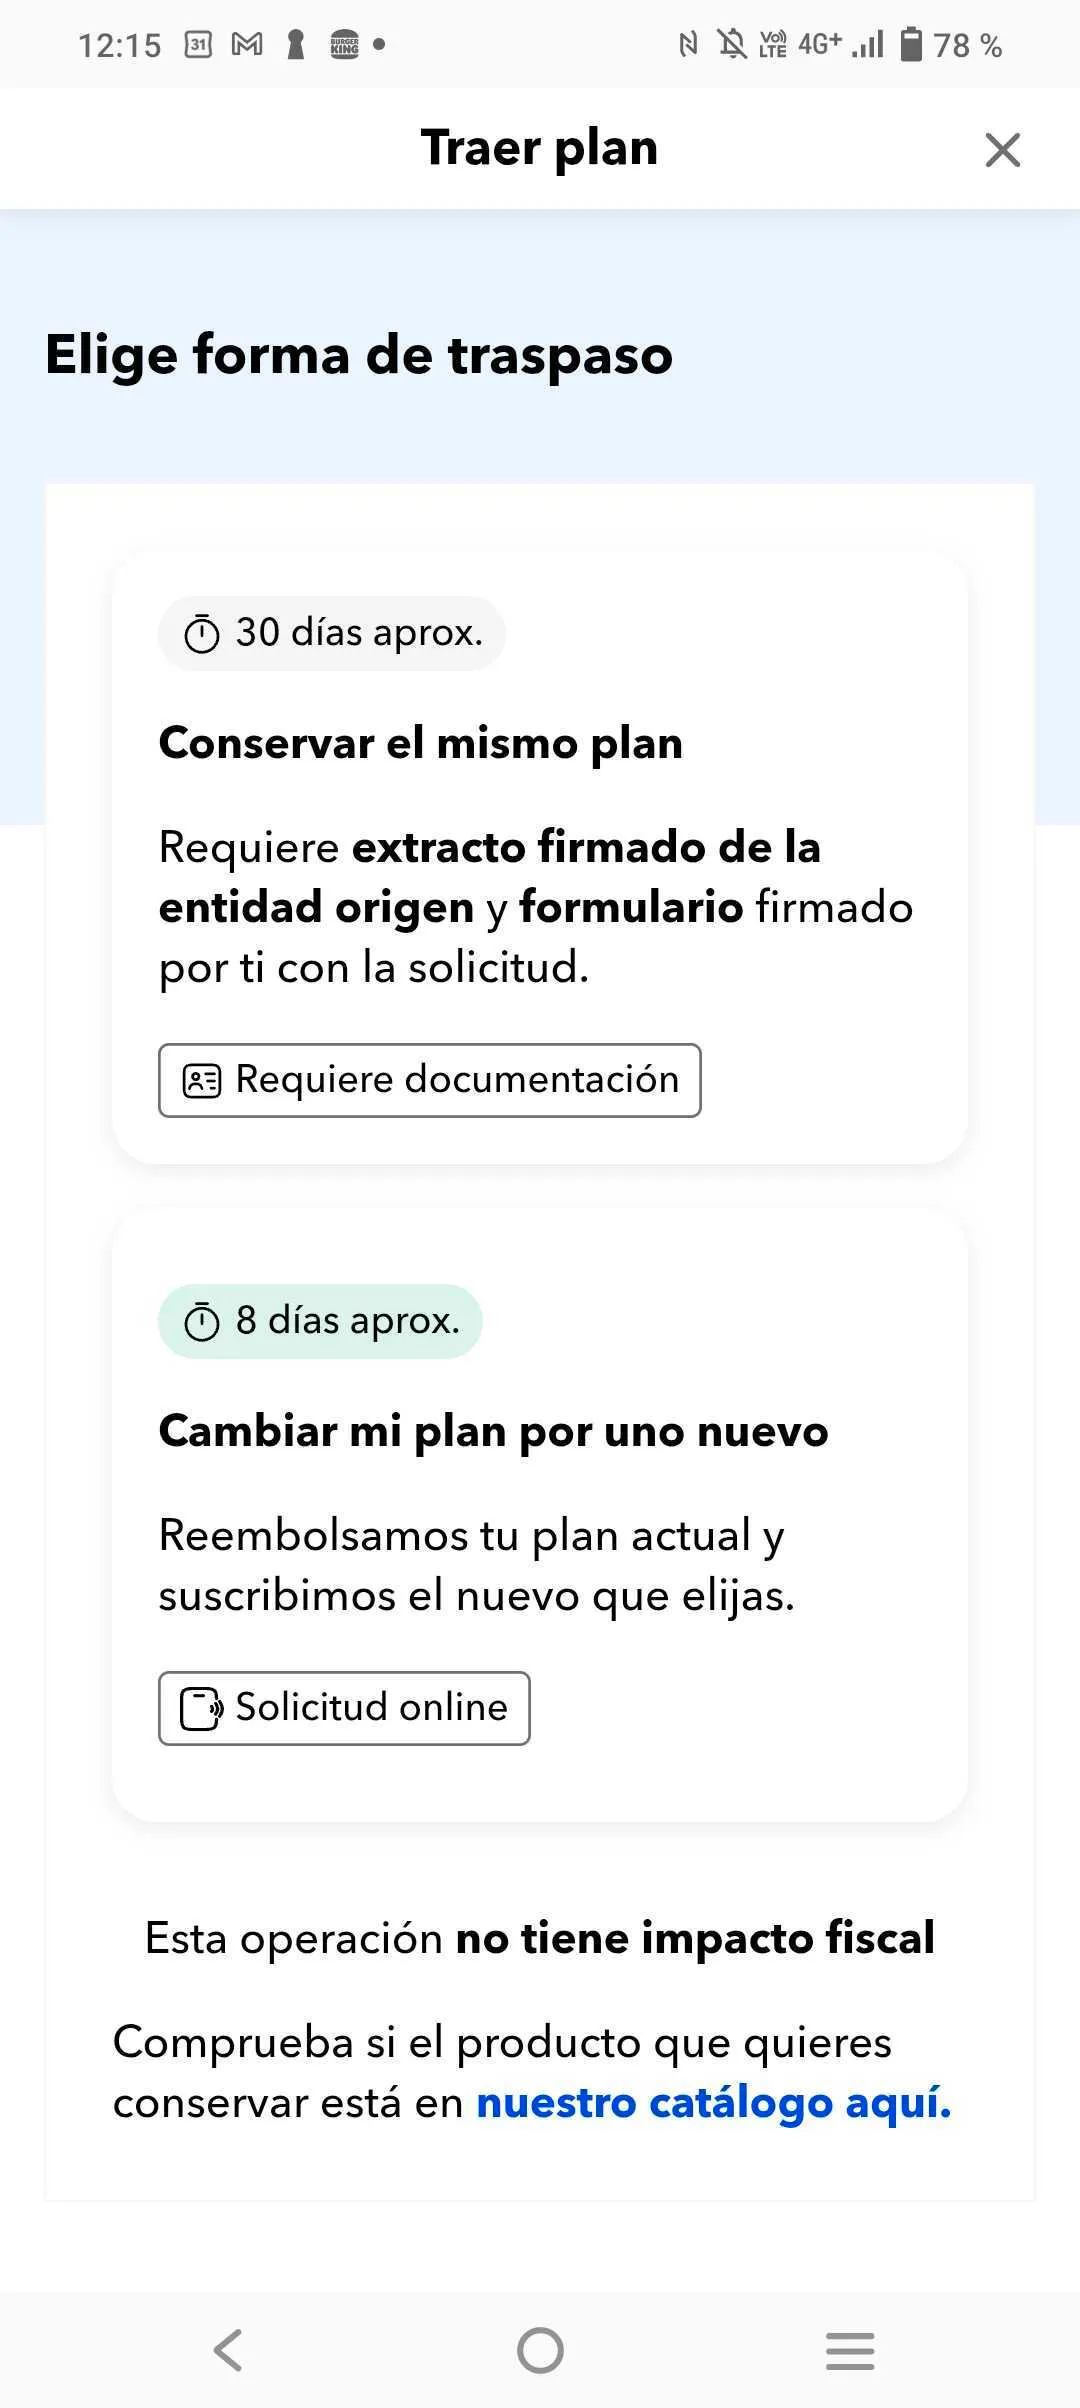
- Elige la forma de traspaso. «Cambiar mi plan por uno nuevo» es una solicitud online que tarda unos 8 días, según la propia app. «Conservar el mismo plan» (el cambio de comercializador) tarda unos 30 días y exige documentación.
- Indica la entidad gestora de tu plan actual y el código de cuenta de partícipe, es decir, el número de contrato asociado al plan. Aparece en su documentación o puedes pedírselo a tu entidad.
- Elige el plan de destino y confirma la solicitud desde la app. MyInvestor reembolsa tu plan actual y suscribe el nuevo que hayas elegido.
- Sigue el estado desde «Ver estado de mis solicitudes», en la misma pantalla de planes.
La titularidad del plan de origen tiene que coincidir con la de tu cuenta en MyInvestor.
Si prefieres conservar tu plan, tendrás que subir un formulario y un extracto de tu entidad de origen, ambos firmados a mano. El extracto debe tener menos de tres meses y mostrar la cuenta de valores: no sirven pantallazos ni certificados de titularidad. Además, el plan tiene que estar en el catálogo de MyInvestor.
Dónde traspasar tu plan de pensiones
No todas las entidades cobran lo mismo ni ofrecen lo mismo por traer tu plan. Para compararlas, hemos tomado un plan de perfil moderado de cada una y un traspaso de 20.000 euros como referencia.
MyInvestor
MyInvestor comercializa más de 100 planes de bancos, aseguradoras y gestoras independientes y permite mover el dinero entre ellos sin impacto fiscal. En su gama propia, gestionada por Merchbanc, están MyInvestor Indexado Global (MSCI ACWI) y MyInvestor Indexado S&P 500, con un 0,30% de gestión y un 0,08% de depósito y el compromiso de no superar un 0,49% de coste total. Según un análisis interno de la entidad, son los indexados con menores comisiones de España. Ambos tienen riesgo 6 sobre 7.
Para un perfil moderado, MyInvestor Cartera Permanente reparte la inversión entre bolsa, renta fija, oro y liquidez, con un riesgo de 4 sobre 7. Cobra un 0,50% de gestión y un 0,10% de depósito, un 0,60% al año: es la referencia con la que comparamos el resto de planes de esta sección.
Además, si hasta el 4 de diciembre traspasas un plan de más de 20.000 euros desde otra entidad a cualquiera de los planes de MyInvestor, te bonifica con 6 meses de su Plan Premium (sin permanencia). La promoción es para clientes, también para quienes abran su cuenta durante la campaña.
Para participar, aplica el código PENSIONES26 en la app, en Mi perfil › Mis ventajas › Promociones. En enero, una vez completado el traspaso, recibirás un email para activar el Premium.
Santander
Santander es la tercera entidad por patrimonio en planes de pensiones individuales, con unos 11.700 millones de euros a cierre de septiembre, según VDOS. Su plan moderado de referencia, Mi Plan Santander Moderado, es uno de los más grandes del banco, con unos 2.481 millones de euros de patrimonio. Cobra un 1,38% de gestión y un 0,20% de depósito, un 1,58% al año, con un riesgo de 4 sobre 7.
Para acogerte a su campaña de traspasos puedes darte de alta en la banca online o en una oficina; si todavía no eres cliente, tendrás que hacerlo en oficina. En la aplicación, tienes que entrar en Para ti › Ahorro e inversión › Planificar mi jubilación y pulsar «Traspasa tu plan de pensiones». Desde ahí te apuntas a la campaña y rellenas una solicitud en ocho pasos que empieza por los datos del plan de origen.
Hasta el 31 de diciembre, Santander bonifica los traspasos desde otras entidades con entre un 2% y un 6% del importe, según la cantidad y los años de permanencia que aceptes: 5 u 8, contados desde que cobras la bonificación. Para 20.000 euros, serían 400 euros brutos con 5 años o 600 con 8, sujetos a una retención del 19%.
Eso sí, este plan cuesta casi un punto más al año que la Cartera Permanente, unos 196 euros sobre 20.000: en unos tres años, la diferencia de comisiones supera la bonificación más alta, y la permanencia obliga a quedarse ocho.
CaixaBank
CaixaBank es la entidad que más patrimonio gestiona en planes de pensiones individuales en España: unos 27.400 millones de euros a cierre de septiembre, en torno a una cuarta parte del total, según VDOS. CABK Equilibrio es el gran plan del banco de siempre: casi 4.000 millones de euros y 435.835 partícipes. Invierte en torno a un 25% en bolsa y el resto sobre todo en renta fija, con un riesgo de 3 sobre 7, algo más conservador que los demás. Cobra un 1,30% de gestión y un 0,16% de depósito, un 1,46% al año. El traspaso se puede solicitar desde la banca online de CaixaBank.
Su promoción, vigente hasta el 31 de diciembre, depende de la edad. A partir de los 50 años bonifica un 4% sin condiciones. Por debajo, un 1% sin requisitos, un 2% si traspasas al menos 30.000 euros o contratas una aportación de 50 euros al mes, y un 4% con 60.000 euros o 100 euros al mes.
La permanencia es de 5, 6 u 8 años según el tramo. Para alguien de menos de 50 años que traspase 20.000 euros sin aportaciones, la bonificación sería de 200 euros brutos, mientras que la diferencia de comisiones con la Cartera Permanente ronda los 172 euros al año: se la come en algo más de un año.
BBVA
BBVA es la segunda entidad por patrimonio en planes de pensiones individuales, con unos 19.400 millones de euros a cierre de septiembre, según VDOS. BBVA Plan Equilibrado es un plan de renta variable mixta, con entre un 30% y un 50% en bolsa y un riesgo de 4 sobre 7. Cobra un 1,50% de gestión y un 0,20% de depósito: un 1,70% al año, el máximo legal para este tipo de planes.
Para traspasar tu plan a BBVA primero tienes que ser cliente, algo que puedes hacer abriendo una cuenta online. Después, el traspaso se solicita desde la app: pulsa el botón «+», entra en Planes de pensiones y elige «Traspasa tu plan»; selecciona el plan BBVA al que quieres llevar el dinero y, al contratarlo, indica que viene «Desde un plan de otra entidad».
Hasta el 31 de diciembre, BBVA bonifica con un 1% los traspasos de hasta 8.000 euros, un 2% hasta 25.000 euros y un 4% a partir de esa cifra, con una permanencia de 5 años (6 para el 4%). La bonificación, sujeta a retención, puede cobrarse en cuenta o como aportación al plan. Con 20.000 euros recibirías 400 euros brutos, pero la diferencia de comisiones con la Cartera Permanente, de unos 220 euros al año, la absorbe en menos de dos años.
Errores habituales al traspasar un plan de pensiones
Traspasar es sencillo, pero hay tres situaciones en las que conviene pararse antes de firmar.
Tienes una bonificación con permanencia. Muchas entidades premian los traspasos con un porcentaje del saldo a cambio de que el dinero se quede varios años. Si te vas antes de cumplir el plazo, tendrás que devolverla, así que revisa las condiciones y calcula si te compensa.
Tu plan está garantizado. La garantía solo protege tu dinero si esperas a la fecha de vencimiento. Si lo traspasas antes, saldrá a valor de mercado, que puede ser inferior a lo garantizado.
Quieres llevar el dinero a un fondo de inversión. No es posible: un plan solo puede traspasarse a otro plan de pensiones, a un PPA o a un plan de previsión social empresarial. Para pasarlo a un fondo tendrías que rescatarlo y lo que cobres tributará como rendimiento del trabajo.
Te puede interesar:
- Roboadvisor o fondos por cuenta propia en MyInvestor: ventajas e inconvenientes
- MyInvestor: opiniones y análisis completo del roboadvisor (2026)
- Planes de pensiones indexados: ¿cuál es el mejor?
Este contenido puede ser catalogado como material de marketing. No constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos y rentabilidades pasadas no son garantía de rentabilidades futuras.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
6.200 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.