¿Cuántos tipos de fondos de inversión hay? Así los clasifica la CNMV
¿Cuántos tipos de fondos de inversión hay? No hay un número único, porque depende del criterio. La CNMV los clasifica por naturaleza (financieros o inmobiliarios), por sus características (ordinarios, de fondos, subordinados, índice, cotizados y de inversión libre) y, sobre todo, por vocación inversora: monetarios, renta fija, renta fija mixta, renta variable mixta, renta variable, garantizados, de gestión pasiva (aquí entran los indexados y los de rentabilidad objetivo), de retorno absoluto y globales. A eso se suman otras divisiones prácticas: gestión activa o pasiva, acumulación o reparto y zona geográfica o sector.
Cuando hablamos de fondos de inversión nos referimos a un producto que reúne el dinero de muchos ahorradores para invertirlo de forma diversificada intentando conseguir rentabilidad para nuestros ahorros. Están gestionados por profesionales, a través de sociedades gestoras supervisadas por la Comisión Nacional del Mercado de Valores (CNMV). Eso sí, salvo los garantizados, un fondo puede perder valor.
Cómo se clasifican los fondos de inversión
Comenzamos con una primera clasificación que hace la CNMV de los fondos de inversión: según en qué invierten, financieros o inmobiliarios.
1. Fondos de inversión financieros (mobiliarios)
La más común de las clasificaciones de fondos de inversión es esta: instituciones de inversión colectiva que invierten en activos financieros. Dentro de estos fondos encontramos estas tipologías:
- Fondos ordinarios: invierten mayoritariamente en renta fija, renta variable y derivados.
- Fondos de fondos: invierten mayoritariamente en otros fondos de inversión.
- Fondos subordinados: invierten en un único fondo de inversión.
- Fondos índice: cuya política de inversión trata de replicar un determinado índice.
- Fondos cotizados (ETFs): su peculiaridad es que se negocian en las bolsas de valores, como las acciones.
- Fondos de inversión libre (los hedge funds): pueden invertir sin muchas de las limitaciones del resto en activos, diversificación y endeudamiento.
2. Fondos de inversión inmobiliaria
Instituciones de inversión colectiva que invierten principalmente en inmuebles para su explotación en alquiler. Suelen ser menos líquidos que los de naturaleza financiera, y hoy son muy pocos en España.
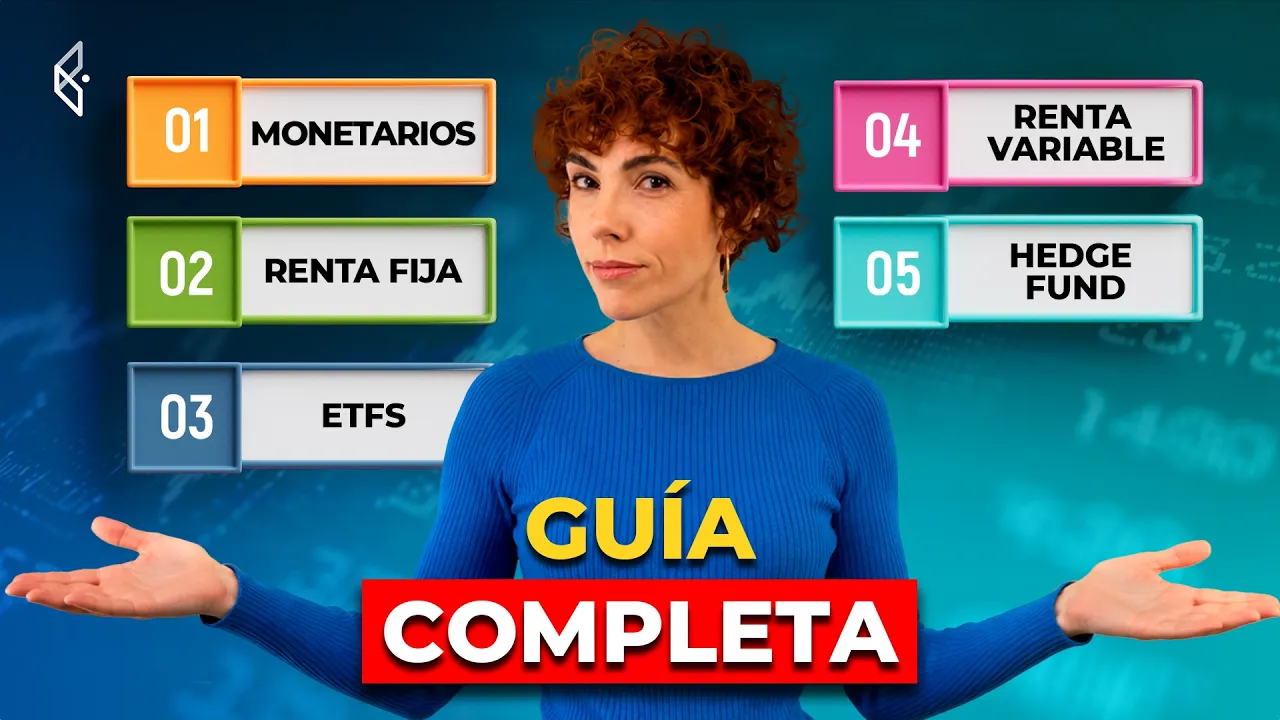
Antes de seguir con nuestra clasificación de tipos de fondos de inversión, puedes asentar los conceptos con este vídeo en el que repasamos todos los tipos de fondos: indexados, ETFs, renta fija, renta variable, monetarios…
Tipos de fondos de inversión según su vocación inversora
Dentro de los fondos financieros, la CNMV fija unas vocaciones inversoras según cuánto invierten en Bolsa y en qué otros activos. Esta es la foto rápida:
| Vocación (CNMV) | Qué hace | Peso en renta variable |
|---|---|---|
| Monetario | Activos a muy corto plazo y de alta calidad crediticia | 0% |
| Renta fija | Bonos, Letras y pagarés | 0% |
| Renta fija mixta | Mayoría en bonos y algo de Bolsa | Menos del 30% |
| Renta variable mixta | Bolsa y bonos | Del 30% al 75% |
| Renta variable | Acciones | Más del 75% |
| Garantizado | Garantía total o parcial de un tercero a una fecha | Variable |
| Gestión pasiva | Replica un índice o busca una rentabilidad objetivo no garantizada | Variable |
| Retorno absoluto | Busca rentabilidad positiva con volatilidad controlada | Variable |
| Global | No encaja en ninguna de las anteriores | Variable |
Fuente: CNMV. Los de renta fija, renta variable y mixtos pueden ser además euro o internacionales, según tengan o no riesgo de divisa. Según los datos definitivos de Inverco, a cierre de septiembre de 2026 los fondos españoles sumaban 478.086 millones de euros, y la renta fija era con diferencia la mayor categoría, con 184.821 millones. Desgranamos ahora todos estos tipos de fondos.
Fondos de renta variable
Los fondos de renta variable son una de las categorías más amplias de fondos de inversión, ya que hay diferentes subclases en diferentes sectores, compañías, geografías, etc. La principal característica de este tipo de fondos es que por norma general tienen una perspectiva de inversión a largo plazo y una mayor volatilidad, lo que supone un mayor nivel de riesgo, pero también una mayor rentabilidad esperada.
Eso sí, para que un fondo se considere de renta variable, no tiene que estar necesariamente invertido en su totalidad en acciones. En España, la CNMV establece como fondos de renta variable aquellos que invierten más del 75% de la cartera en renta variable.
Fondos de renta fija
La deuda pública y la deuda corporativa son los principales focos de inversión de los fondos de renta fija, que no pueden tener exposición a renta variable. Cuentan con una política de inversión más conservadora al invertir en activos emitidos por Estados, entidades públicas y/o privadas, como Letras del Tesoro, bonos, pagarés, repos, etc.
Hay opciones tanto para corto plazo, medio o largo, en función de la tipología de bonos en los que invierte, y son adecuados para ahorradores más conservadores, dada la menor volatilidad asociada. Eso sí, menor volatilidad no significa que no puedan perder: cuando suben los tipos de interés, el precio de los bonos baja, y cuanto más largo es el plazo, más se nota. Y su rentabilidad a largo plazo también es reducida si lo comparamos con los fondos de renta variable.
Fondos mixtos
Los fondos mixtos son aquellos que invierten parte en renta fija y parte en renta variable, según el perfil al que se dirigen. Hay fondos de renta fija mixta, que invierten menos de un 30% en renta variable; y también de renta variable mixta, que pueden invertir entre un 30% y un 75%.
Fondos monetarios
Los fondos monetarios invierten en activos a muy corto plazo y de elevada calidad crediticia, sin renta variable ni riesgo de divisa, de tal forma que los valores liquidativos se suelen mantener relativamente estables. La CNMV distingue los monetarios a corto plazo, con una duración media de 60 días o menos, del resto, con un máximo de seis meses.
Sus principales características son la liquidez y un riesgo que suele catalogarse como bajo. Su rentabilidad va muy ligada a los tipos del Banco Central Europeo: el Groupama Trésorerie, uno de los monetarios en euros más grandes, ha ganado un 2,2% en 12 meses y un 2,3% anualizado a cinco años (datos de Finect a 22 de octubre de 2026, en euros). La rentabilidad a largo plazo no es su fuerte, pero pueden tener sentido en un momento puntual.
O, por ejemplo, cuando se quiere pasar el dinero de un fondo con el que tenemos plusvalías a liquidez, porque pensamos que el mercado va a pasar una fase de bajadas. Si vendiéramos, tendríamos que pagar impuestos. En cambio, con un traspaso de fondos a uno monetario tendremos un resultado financiero parecido, pero sin pasar por Hacienda hasta que reembolsemos.
Fondos de fondos
Los fondos de fondos son aquellos que invierten en una cartera de fondos para diversificar la cartera del inversor, repartiendo el riesgo entre distintos gestores, estilos y mercados. Con carácter general, un fondo no puede invertir más del 20% de su patrimonio en un único fondo, así que siempre combinan varios.
Una de sus principales ventajas, además de la diversificación, es que dan acceso a fondos o clases que exigen un capital elevado. En cuanto a las desventajas, su coste suele ser mayor porque hay que pagar tanto la comisión de gestión del fondo de fondos como la de los fondos que componen la cartera. Por eso conviene mirar los gastos totales y si invierte en clases limpias de fondos, sin retrocesiones.
Fondos garantizados
¡Seguimos viendo cómo se clasifican los fondos de inversión! ¿Qué son los fondos garantizados? Pues, tal y como indica su nombre, un tercero (normalmente un banco) nos garantiza que el capital invertido en origen se conservará de una forma total o parcial en una determinada fecha futura. Si sales antes del vencimiento, la garantía no se aplica.
Debido al poco riesgo que conllevan si se mantienen hasta el final, tienen una rentabilidad baja y están hechos para inversores que no quieren sobresaltos. Compiten con los depósitos a plazo fijo, aunque estos son ahorro puro. Hoy pesan poco: 4.923 millones a septiembre de 2026, un 31,5% menos que en diciembre, según Inverco. Podemos encontrar estas variedades:
- De rendimiento fijo: nos aseguramos recuperar la inversión inicial más una rentabilidad que se fija previamente.
- De rendimiento variable: garantizan la inversión inicial a vencimiento y añaden una rentabilidad (sin estar asegurada) ligada a un activo, como un índice bursátil o una cesta de acciones.
- De garantía parcial: solo aseguran un porcentaje de la inversión. Tienen más riesgo, por lo que la rentabilidad potencial suele ser más alta.
Hay que tener en cuenta que pueden tener comisiones de gestión elevadas en relación con la rentabilidad esperada, y comisiones de reembolso si sales antes de tiempo.
Fondos de rentabilidad objetivo
Los fondos de rentabilidad objetivo son los grandes herederos de los garantizados. Persiguen un rendimiento predeterminado en un plazo determinado, normalmente con una cartera de bonos que mantienen hasta su vencimiento, y la CNMV los encuadra en la vocación de gestión pasiva. Suelen anunciar una TAE estimada a vencimiento, pero si bien buscan cumplir con un objetivo de rendimiento, no hay garantía de que lo logren: si un emisor no paga o si vendes antes de tiempo, el resultado puede ser otro.
Fondos estructurados
Muy cerca están los fondos estructurados, que operan con productos cuya rentabilidad depende de una combinación de otros, normalmente bonos y derivados. Pueden ser o no garantizados, y se suelen construir en torno a índices bursátiles o acciones, tipos de interés como el Euribor o un tipo de cambio como el euro-dólar. También suelen tener comisiones elevadas para la rentabilidad esperada y no siempre tan sencillas de ver como en los fondos tradicionales.
Fondos de retorno absoluto y alternativos
Dentro de los tipos de fondos de inversión, encontramos una modalidad muy particular: los fondos de retorno absoluto. ¿Y por qué particular? Porque no siguen ningún índice de referencia: buscan una rentabilidad positiva a medio plazo, independientemente de las condiciones del mercado, y con una volatilidad controlada. Que lo busquen no quiere decir que lo consigan. Son un tipo de fondos de inversión alternativa y podemos catalogarlos así:
- Según el tipo de activo en el que invierten: renta variable, renta fija, divisas o multiactivo.
- Según el tipo de estrategia de gestión alternativa: fondos market neutral, fondos long/short equity, fondos multiestrategia…
- Según su grado de exposición a mercado (neutral o direccional) y su nivel de riesgo.
Un paso más allá están los fondos de inversión libre. Desde enero de 2024 (Real Decreto 1180/2023), un minorista puede entrar con un compromiso de al menos 100.000 euros o, con asesoramiento y un patrimonio financiero de hasta 500.000 euros, con un mínimo de 10.000 euros y sin pasar del 10% de ese patrimonio.
Fondos de materias primas
Los fondos de materias primas son una tipología de fondo de inversión cuyo epicentro son los mercados de materias primas, tales como el petróleo, el gas, el oro o los metales industriales, además de alimentos como el cacao o el café. Aportan diversificación, y el oro se suele considerar un valor refugio, pero sus precios pueden tener fuertes oscilaciones. Dentro de estos fondos hay subclases: los que invierten en futuros, en compañías de recursos naturales o combinados.
Otras formas de clasificar los fondos
Fondos de gestión activa vs fondos indexados
Cada vez más se impone otra división de los fondos por cómo se gestionan. En los fondos de gestión activa el gestor decide qué acciones, bonos o materias primas comprar para intentar obtener más rentabilidad que la media del mercado. Para saber si lo consigue se usan medidas como el alfa y la beta de un fondo o el ratio de Sharpe, y en los mejores fondos de inversión se nota con los años.
En cambio, los fondos de gestión indexada o gestión pasiva lo que hacen es replicar el mercado, no superarlo. Por ejemplo, en bolsa española un gestor activo intentaría ganar más que el Ibex 35, mientras un fondo de gestión pasiva buscaría tener la misma rentabilidad que el índice.
Esta inversión indexada se puede hacer a través de fondos indexados o ETFs (Exchange Traded Funds). El primero funciona exactamente igual que un fondo y tiene su misma fiscalidad, con traspasos sin tributar, mientras que el ETF se compra y vende en Bolsa en tiempo real, como una acción, y en España no permite traspasos: cada venta con ganancias tributa (aquí tienes los mejores ETFs).
La gran ventaja de los fondos indexados son sus menores comisiones: los de Bolsa mundial de las grandes gestoras suelen cobrar entre un 0,1% y un 0,3% anual, y ya hay clases por debajo del 0,10%. Dos ejemplos son el Vanguard Global Stock Index, con un 17,6% en 12 meses y un 11,5% anualizado a cinco años, y el Amundi Index MSCI World, con un 19,1% y un 11,6% (datos de Finect a 21-23 de octubre de 2026, en euros).
Dónde los contrates también importa: aquí tienes las mejores plataformas para invertir en fondos indexados.
Fondos de acumulación y de reparto
Otra clasificación útil es qué hace el fondo con los dividendos y cupones que cobra. Los fondos de acumulación los reinvierten, de modo que no pagas impuestos hasta que reembolsas. Los fondos de reparto te los abonan periódicamente, y ese dinero tributa en el IRPF el año en que lo cobras. Muchas veces un mismo fondo tiene versión de acumulación y de reparto, además de distintas comisiones o divisas: son las clases de los fondos de inversión.
Inversión por países, zonas geográficas o sectores
Tanto los fondos de renta fija, como los de renta variable, como los mixtos, pueden invertir en activos de un solo país (como los fondos de bolsa española), de un conjunto de países (como los fondos de países emergentes), de una región (por ejemplo, fondos de inversión en Europa) o de todo el mundo, que son los que conocemos como fondos globales. Hay opciones como fondos de inversión en Asia o fondos de inversión en Estados Unidos, por ejemplo.
Lo mismo pasa con los sectores (tecnología, salud, energía…) y las temáticas, como los fondos sostenibles. Cuanto más concentrado está un fondo en un país o sector, más riesgo asume. Para elegir y contratar, puedes empezar por las mejores plataformas para invertir en fondos de inversión.
Preguntas frecuentes
¿Qué tipo de fondo de inversión tiene menos riesgo?
Los monetarios, seguidos de los de renta fija a corto plazo, aunque pueden perder algo de valor en momentos puntuales. Si no quieres ningún riesgo de mercado, lo tuyo es el ahorro: depósitos o Letras del Tesoro.
¿Qué diferencia hay entre un fondo indexado y un ETF?
Los dos replican un índice. El fondo indexado se compra y vende a su valor liquidativo diario y permite traspasar sin tributar; el ETF cotiza en Bolsa en tiempo real, necesita un bróker y cada venta con plusvalías paga impuestos.
¿Es lo mismo un fondo garantizado que uno de rentabilidad objetivo?
No. En el garantizado un tercero asegura el capital (o parte) a vencimiento; en el de rentabilidad objetivo solo hay una meta de rentabilidad, sin garantía.
Te puede interesar
- Mejores brókers online para invertir
- Comparativa de roboadvisors y carteras indexadas
- Cómo empezar a invertir tus ahorros desde cero
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.