Cómo compensar pérdidas y ganancias en la Renta: reglas, límites y ejemplos
Una de las mejores fórmulas para ahorrar en la declaración de la renta y pagar menos impuestos en la Renta como inversor es compensar pérdidas con ganancias patrimoniales en tu declaración. Sin embargo, no hacerlo siguiendo la normativa puede tener consecuencias.
Y es que, esta figura tiene sus propias reglas, porque no todas las pérdidas se pueden compensar. Te contamos todo lo que necesitas saber sobre cómo compensar pérdidas patrimoniales y ganancias patrimoniales para pagar menos impuestos.
La respuesta corta: las pérdidas que tengas al vender acciones, fondos, ETFs, criptomonedas o incluso una vivienda se restan de las ganancias del mismo tipo. Si aun así te sale un saldo negativo, puedes restarlo de los intereses y dividendos con un tope del 25%. Y lo que sobre no se pierde: lo arrastras durante los cuatro años siguientes. Eso sí, hay letra pequeña, como la regla de los dos meses, que te contamos a continuación.
Cómo funciona la compensación de rentas del ahorro
La posibilidad de compensar rentas del ahorro y, más concretamente, pérdidas y ganancias patrimoniales, permite que solo pagues impuestos por los beneficios reales que has tenido por tus inversiones.
Para que lo entiendas mejor, el dinero que hayas perdido con una inversión se restará a lo que
has ganado y solo tributarás por la diferencia entre ambas. Así, aprovechas esas pérdidas al invertir para reducir tu carga fiscal y pagar menos impuestos.
A modo de ejemplo, imagina que has invertido en Bolsa y has ganado 2.000 euros en unas operaciones, pero has perdido 500 euros en otras. Al hacer la declaración de la Renta podrás compensar las minusvalías y las plusvalías. El resultado es que solo tendrás que tributar por 1.500 euros, la diferencia de restar las pérdidas a las ganancias.
Cómo se calcula la ganancia o pérdida patrimonial en el IRPF
Una de las claves en la compensación de pérdidas patrimoniales en la renta es saber si existe ganancia o pérdida. A veces, es posible que pienses que puedes imputar ciertas pérdidas que, en realidad, no están permitidas.
La norma general que Hacienda aplica a la transmisión de elementos patrimoniales (cuando compras o vendes algo) es la siguiente:
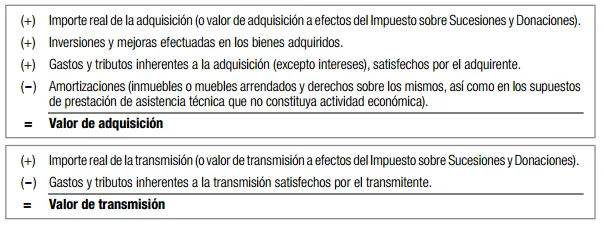
Este esquema se usa para calcular cuándo hay una ganancia patrimonial o una pérdida. De forma muy resumida, lo que hace Hacienda es restar el valor de venta menos los impuestos al valor de compra más los impuestos, gastos e inversiones.
Además, se aplicará para las ganancias por vender tu casa y también a las que obtengas por la venta de acciones o de participaciones de un fondo de inversión. De ahí que se hable de las mejoras, como por ejemplo, las reformas que hayas podido hacer en el piso.
Y es que, en todos esos casos, Hacienda interpreta que estás comprando y vendiendo algo y obteniendo una ganancia o pérdida patrimonial.
Otra cuestión diferente son las ganancias o pérdidas donde no existe transmisión como, por ejemplo, el dinero proveniente de las apuestas. En este sentido, recuerda que El Gordo de Navidad, la Quiniela, el Euromillones y otros juegos de azar similares tienen su propia fiscalidad. Aquí puedes ver la fiscalidad de la lotería.
La norma FIFO, First in First Out
A la hora de calcular el valor de compra de una acción se utiliza la norma FIFO o First in, First Out, según la cuál las primeras acciones o participaciones de un fondo que se venden son las que se compraron en primer lugar.
Esta norma se aplica cuando has ido adquiriendo acciones de una misma empresa a lo largo del tiempo.
¿Cómo tributan las pérdidas patrimoniales en los fondos de inversión?
Las pérdidas patrimoniales derivadas de la venta de fondos de inversión tributan en el IRPF dentro de la base del ahorro, al igual que las ganancias. En caso de obtener una pérdida patrimonial IRPF, es decir, vender un fondo por un precio inferior al de adquisición, el resultado puede compensarse con otras ganancias patrimoniales obtenidas en el mismo ejercicio. Si después de esa compensación aún queda un saldo negativo, es posible restarlo de los rendimientos del capital mobiliario (como dividendos o intereses), con un límite del 25%.
Además, si tras todas las compensaciones aún persiste un saldo negativo, la normativa del IRPF permite arrastrar esa pérdida patrimonial durante los cuatro años siguientes, lo que ofrece al contribuyente una herramienta para suavizar el impacto fiscal de malas inversiones. Es importante recordar que, para que la pérdida patrimonial IRPF sea válida, debe haberse producido una transmisión real y no estar afectada por reglas especiales, como la de recompra en menos de dos meses (norma antiaplicación).
¿Qué es el saldo neto negativo de ganancias y pérdidas patrimoniales?
El saldo neto negativo de ganancias y pérdidas patrimoniales es el resultado que se obtiene cuando, al hacer la declaración de la renta, las pérdidas patrimoniales superan a las ganancias obtenidas durante el mismo ejercicio fiscal. En otras palabras, es el "número rojo" que queda tras restar las ganancias patrimoniales (como la venta con beneficio de acciones, fondos, inmuebles, etc.) de las pérdidas patrimoniales (por ejemplo, si se ha vendido un activo con pérdidas).
Este saldo negativo no se pierde, sino que el IRPF permite compensarlo en los cuatro ejercicios siguientes, primero con otras ganancias patrimoniales y, si aún queda remanente, con rendimientos del capital mobiliario (como intereses o dividendos), hasta un máximo del 25% anual. Es una forma de suavizar el impacto fiscal de un mal año de inversiones, siempre que se declare correctamente en la renta.
¿Hasta cuándo puedo compensar las pérdidas?
¿Qué pasa si un año entero lo cierras con pérdidas patrimoniales? ¿Es posible recuperar de alguna forma ese dinero? Sí. Hacienda permite compensar pérdidas con ganancias durante los cuatro años siguientes a que se produzca. Esto quiere decir que tendrás cuatro ejercicios para ir minorando esas pérdidas.
De hecho, si sabes que ya traes un bagaje negativo, una buena idea para pagar menos impuestos es hacer aflorar ganancias. Gracias a la posibilidad de compensar pérdidas, te ahorrarás parte de los impuestos.
La cuenta es sencilla: cada pérdida se puede usar en las cuatro declaraciones siguientes. Las de 2022, por ejemplo, sirven para compensar ganancias de 2023, 2024, 2025 y 2026, así que la declaración de la Renta 2026, que se presenta en la primavera de 2027, es la última oportunidad para aprovecharlas. Si 2022, un año malo para bolsa y bonos a la vez, te dejó números rojos, este es el momento de revisarlo.
Así quedan los plazos para las pérdidas que todavía están vivas:
| Pérdidas generadas en | Puedes compensarlas en | Última declaración para usarlas |
|---|---|---|
| 2022 | 2023 a 2026 | Renta 2026 (se presenta en 2027) |
| 2023 | 2024 a 2027 | Renta 2027 (se presenta en 2028) |
| 2024 | 2025 a 2028 | Renta 2028 (se presenta en 2029) |
| 2025 | 2026 a 2029 | Renta 2029 (se presenta en 2030) |
¿Es obligatorio declarar las pérdidas patrimoniales?
Aunque no hay obligación de declarar solo por tener pérdidas, es la única forma de dejarlas registradas para compensarlas en el futuro. No obstante, los umbrales de obligación han cambiado según la normativa de la AEAT: si tienes dos o más pagadores, el límite de ingresos del trabajo para estar obligado a declarar es de 15.876 euros anuales.
Si tienes un solo pagador, el límite se mantiene en 22.000 euros. Asimismo, si obtienes ganancias patrimoniales (como las de apuestas o criptos) que no están sujetas a retención y superan los 1.000 euros (sumadas al resto de tus rentas), estarás obligado a presentar la declaración.
Qué pérdidas y ganancias puedes compensar en la Renta
Ahora que ya sabes cómo funciona la compensación de rentas y que puedes usar tus minusvalías para pagar menos impuestos ha llegado el momento de ver qué rentas del ahorro puedes compensar y como hacerlo.
Y es que, no todas las inversiones funcionan igual a efectos fiscales. De hecho, la forma en la que inviertas te hará pagar más o menos impuestos.
La norma general es que podrás compensar pérdidas y ganancias de cada producto de inversión y, en caso de tener pérdidas, con otros productos de su misma categoría.
Hacienda divide las rentas del ahorro entre rendimientos del capital mobiliario y ganancias y pérdidas patrimoniales.
- Rendimientos del capital mobiliario: los dividendos, derechos sobre acciones, intereses de cuentas corrientes, prestaciones de seguros de vida, jubilación o invalidez y rentas vitalicias por imposición de capitales.
- Ganancias y pérdidas patrimoniales: engloban prácticamente todas las inversiones, desde Bolsa hasta invertir en oro, pasando por fondos de inversión y fondos cotizados (ETF). También caen dentro de este saco las ventas de objetos de segunda mano e incluso la venta de la casa. Las criptomonedas van aquí también y se puede compensar.
Desde 2019 Hacienda permite compensar también las ganancias patrimoniales con los rendimientos de capital mobiliario hasta un máximo del 25%. De esta forma, si después de realizar restar las pérdidas a los beneficios el resultado sigue siendo negativo, estas se podrán compensar hasta con un 25% de los rendimientos de capital mobiliario.
Para que lo entiendas mejor, en caso de que hayas perdido con acciones o fondos, podrás usar esa minusvalía en la declaración de la Renta para restarla al dinero que hayas ganado en depósitos o con tus dividendos con un máximo del 25%.
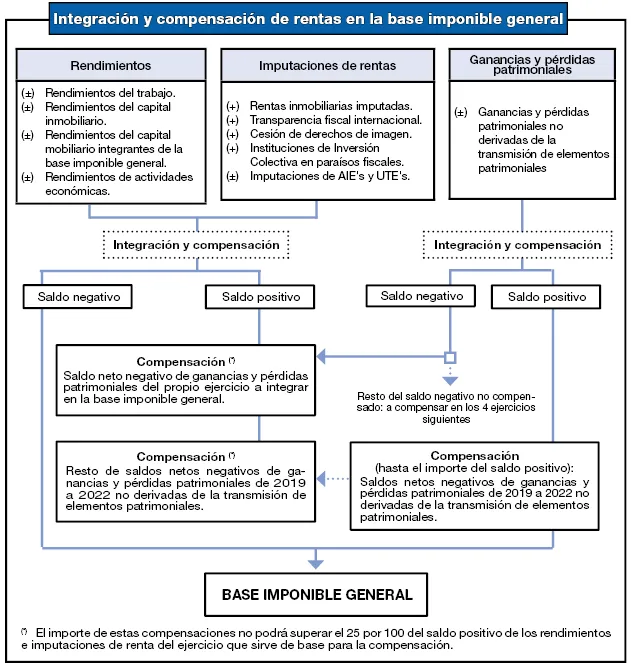
Quizás la mejor forma de entender cómo funciona esta forma para pagar menos impuestos es a través de dos ejemplos de personajes ficticios que buscan compensar pérdidas y ganancias en la renta para pagar menos impuestos.
Ejemplos de ganancias y pérdidas patrimoniales
Ejemplo 1: Compensar pérdidas en acciones
Cualquier inversión es susceptible de generar pérdidas, pero en la Bolsa suelen ser más recurrentes. Este es el caso del contribuyente llamado Pedro. Este es el resultado global de sus inversiones:
- Bolsa: -2.500 €
- Fondos: +500 €
- Depósitos y cuentas remuneradas:+500 €
- Dividendos: +1.000 €
Al hacer la declaración de la Renta, Pedro empezará por restar a los 500 euros que ganó en fondos los 2.500 que perdió en Bolsa. Así, el saldo de ganancias y pérdidas patrimoniales es de -2.000 euros.
El siguiente paso será aprovechar la posibilidad de compensar pérdidas patrimoniales con rendimientos del capital mobiliario. En otras palabras, usar los 1.500 euros que ha ganado Pedro con los depósitos y dividendos para minorar las pérdidas.
Dado que el límite es del 25% del saldo positivo, se podrán restar 375 euros. El resultado es que Pedro arrastrará 1.625 euros en pérdidas patrimoniales en el pasado ejercicio, una cantidad que podrá compensar con las ganancias obtenidas durante los cuatro años siguientes.
Ejemplo 2: compensar ganancias de la venta de la casa
El dinero obtenido por la venta de la vivienda se considera una ganancia patrimonial a efectos de IRPF. Marta ha vendido su casa y no ha reinvertido el dinero en comprar otra. Lo que ha hecho es invertir. De su casa obtuvo una ganancia de 40.000 euros, pero el año pasado perdió 3.000 euros en fondos y acciones. Al hacer la declaración de la renta, Marta podrá restar los 3.000 euros a los 40.000 euros que ganó con la vivienda.
Compensación de pérdidas patrimoniales por venta de inmueble heredado
Si al vender un inmueble heredado obtienes una pérdida patrimonial —por ejemplo, porque el precio de venta es inferior al valor asignado en el Impuesto de Sucesiones—, esa pérdida patrimonial puede incluirse en tu declaración de la renta de 2025. Aunque se trate de un bien heredado, la normativa fiscal permite compensar esa minusvalía con otras ganancias patrimoniales obtenidas en el mismo ejercicio, como la venta de acciones, fondos de inversión o incluso criptomonedas.
En caso de que las pérdidas superen a las ganancias, el saldo negativo puede compensarse hasta un 25% con rendimientos del capital mobiliario (intereses, dividendos, etc.) y, si aún queda remanente, se podrá arrastrar durante los cuatro ejercicios siguientes. Eso sí, es fundamental justificar adecuadamente el valor de adquisición (el valor de la herencia) y el de transmisión, para evitar problemas con Hacienda.
Compensación de pérdidas y ganancias en criptomonedas
Las criptomonedas también generan ganancias y pérdidas patrimoniales, por lo que puedes compensar las pérdidas en criptos con ganancias obtenidas en otros activos de inversión (acciones, fondos, venta de vivienda, etc.).
Por ejemplo, si este año vendes Bitcoin con una pérdida de 3.000 euros, podrías compensarlo con una ganancia de 2.500 euros obtenida en Bolsa. En este caso, solo tendrías una pérdida neta de 500 euros, que podrías arrastrar a los próximos años.
¡Ojo! Si operas con criptomonedas en exchanges extranjeros, Hacienda puede requerir que justifiques todas las operaciones con documentación detallada.
La norma antiapliación de los dos meses
Esta norma limita también qué ganancias se pueden compensar. Lo hace impidiendo que se puedan compensar las pérdidas generadas por acciones adquiridas dos meses antes de la venta y también si, dos meses después de generar la minusvalía vuelves a comprar los mismos títulos.
Para que lo entiendas mejor, vamos a ver un ejemplo de la norma antiaplicación de los dos meses al compensar pérdidas. Imagina que compras acciones de la empresa A y las vendes al mes generando una pérdida de 500 euros. Esa pérdida no podrás imputarla en el IRPF, es decir, no la podrás usar para restarla a otras ganancias porque no las has tenido más de dos meses en cartera.
Lo mismo ocurriría si vendes las acciones de la empresa A, generas un minusvalía y vuelves a comprarlas en dos meses.
Ojo, porque si se trata de acciones o participaciones que no cotizan en un mercado regulado, el plazo no es de dos meses, sino de un año. Y la pérdida no se pierde para siempre: podrás imputarla cuando vendas definitivamente esos valores que volviste a comprar.
Antes del 31 de diciembre: cómo aprovechar las pérdidas este año
Las pérdidas y las ganancias se compensan por años naturales. Por eso, el último trimestre es el momento de echar un vistazo a la cartera. Si este año has vendido con beneficios y tienes otras posiciones en pérdidas que ya no te convencen, venderlas antes del 31 de diciembre te permite restar esa minusvalía y pagar menos en la próxima declaración.
Un ejemplo: si has ganado 4.000 euros vendiendo un ETF y tienes unas acciones que acumulan una pérdida de 1.500 euros, al venderlas solo tributarás por 2.500 euros. Al tipo del 19%, te ahorras 285 euros.
Tres cosas a tener en cuenta antes de hacerlo:
- Vende porque la inversión ya no encaja, no solo por el ahorro fiscal. Si quieres seguir dentro, la regla de los dos meses te impide recomprar los mismos títulos y aprovechar la pérdida a la vez.
- En los fondos de inversión, el traspaso no cuenta. Cambiar de un fondo a otro mediante traspaso no genera ni ganancia ni pérdida a efectos fiscales. Para que la pérdida aflore tienes que reembolsar.
- Si ya arrastras pérdidas de años anteriores, puede tener sentido justo lo contrario: vender con beneficios para aprovecharlas antes de que caduquen.
Excepciones a la norma de compensación de pérdidas y ganancias
La mayoría de rentas funcionan bajo la norma general, pero existen dos excepciones a la hora de compensar pérdidas y ganancias que conviene conocer.
Una de ellas tiene que ver con la fiscalidad de las apuestas y los juegos de azar. Si realizas apuestas deportivas, Hacienda te va a permitir restar las pérdidas a las ganancias del mismo año, pero no exportarlas para compensarlas con otras ganancias y pérdidas patrimoniales de la base del ahorro (como acciones o fondos).
Esto se debe a que las ganancias del juego se integran en la base general del IRPF, como tu salario, mientras que las inversiones van a la base del ahorro. Por tanto, si el saldo de tus apuestas es negativo, no podrás usarlo para pagar menos impuestos por tus acciones. Esta misma idiosincrasia se aplica al póker.
Otra de las excepciones tiene que ver con la venta de objetos de segunda mano. Es fácil pensar que si has vendido algo que te costó 100 euros por 80 en Wallapop, has generado una pérdida de 20 euros. Nada más lejos de la realidad. Hacienda entiende que en determinados objetos de consumo es normal que haya una pérdida de valor por el uso.
El mejor ejemplo es la venta de un coche. Si compraste un coche por 10.000 euros y al cabo de cuatro años lo vendes por 6.000, no podrás imputar esa diferencia como pérdida. La AEAT tiene claro que un vehículo pierde valor con el tiempo, por lo que no se considera una pérdida patrimonial deducible.
Esta interpretación no se aplica a una vivienda, que sí se considera un bien de inversión: si pierdes dinero con la venta de tu casa, sí puedes imputarlo como pérdida patrimonial.
Preguntas frecuentes
¿Puedo compensar las pérdidas de acciones con los intereses de una cuenta o un depósito?
Sí, pero con límite. Primero se compensan pérdidas con ganancias patrimoniales. Si sigue quedando un saldo negativo, puedes restarlo de los rendimientos del capital mobiliario (intereses, dividendos, Letras del Tesoro) hasta un máximo del 25% de esos rendimientos.
¿Cuántos años tengo para compensar una pérdida?
Cuatro ejercicios siguientes al año en que se produce. Pasado ese plazo, la pérdida que no hayas usado se pierde.
¿Puedo compensar las pérdidas de las apuestas con las de la bolsa?
No. Las ganancias del juego van a la base general del IRPF y las inversiones a la base del ahorro, así que no se mezclan.
¿Se pueden compensar pérdidas de criptomonedas?
Sí. Tributan como ganancias y pérdidas patrimoniales, igual que las acciones o los fondos, así que se compensan entre sí.
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Este artículo contiene enlaces publicitarios. Si contratas a través de ellos, Finect puede percibir ingresos sin coste adicional para ti.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.