¿Cómo saber si un fondo o ETF es bueno o malo? Lo que mira un inversor con 26 años de experiencia
¿Cómo saber si un fondo o un ETF es bueno o malo? ¿Qué conviene mirar en su ficha antes de meter el dinero? ¿Y qué dato debería hacerte descartarlo nada más verlo?
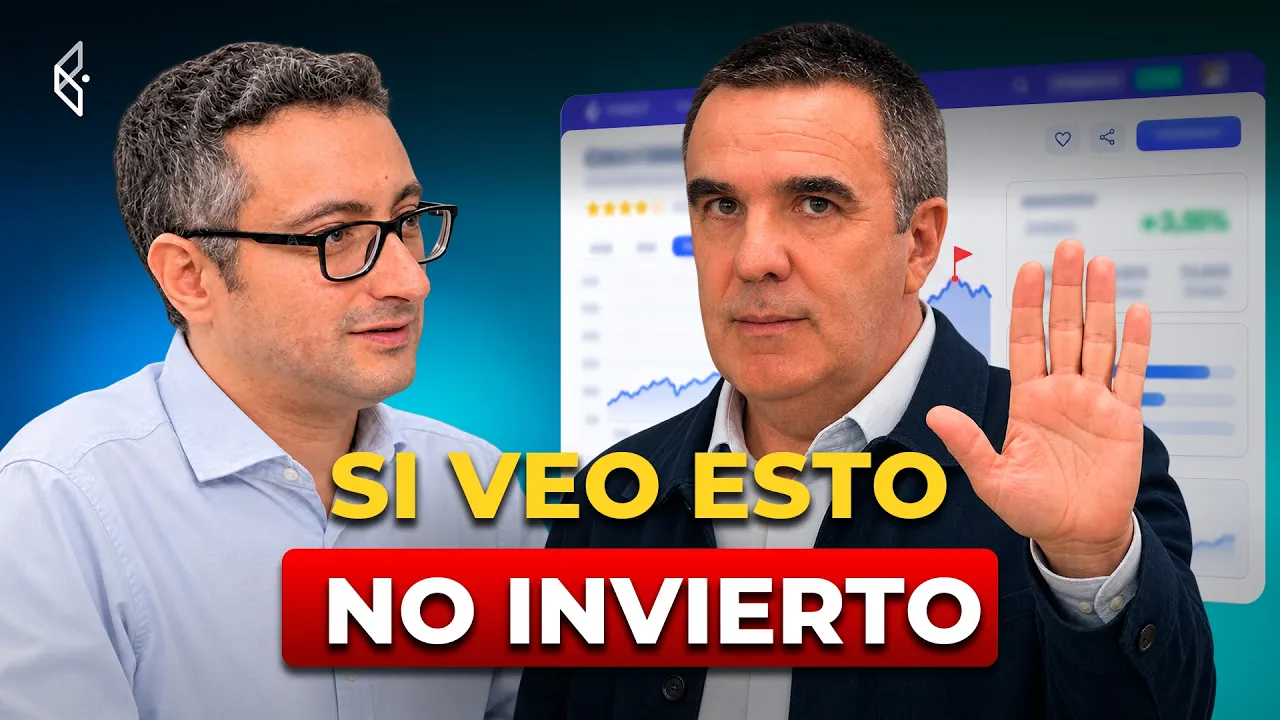
Nunca habíamos tenido tanto donde elegir: miles de fondos, ETFs que cobran unas décimas y monetarios que vuelven a pagar por el dinero parado. Justo por eso cuesta tanto decidir. Esta semana en Finect Talks charlamos con alguien que lleva más de un cuarto de siglo haciéndose estas preguntas con su propio dinero: Diego Álvarez, más conocido como Creando Cartera en X y en Substack, inversor desde hace 26 años. Nos cuenta qué mira primero en un fondo, qué le hace descartarlo, por qué aplica el momentum a los fondos y por qué hoy es prudente con el mercado.
¿Qué mirar en la ficha de un fondo antes de invertir?
Diego empezó a invertir justo en el pico de la burbuja puntocom, y de aquella época le quedó una lección grabada: entrar sin estrategia sale caro. Hoy su primer filtro es sencillo. "Lo primero, compararlo con un índice de referencia. Por ejemplo, si es un fondo de renta variable global, pues lo comparo con el MSCI World", explica. Si el fondo no lo bate, no lo descarta de inmediato, pero empieza a perder puntos: "Para mí, que no supera el índice, no me aporta gran cosa". Y reconoce que a medio y largo plazo son muy pocos los que lo consiguen.
Después vienen las comisiones. En la de gestión, pone el listón alto: "A partir de 1,5% de comisión, a mí me parece ya muy justo", sobre todo cuando hay ETFs globales que cobran un 0,10% o un 0,07%. Con la comisión de éxito, en cambio, va a contracorriente de quienes la descartan sin mirar: "Hay fondos que son muy rentables y la comisión de éxito te puede restar un poco, pero también te permite ganar mucho dinero". La ve razonable si es baja en renta fija y está dentro de un límite en renta variable, porque "es como un premio al gestor por batir". La que no soporta es la de custodia, la que cobran algunas entidades por tener fondos de otras gestoras: "Soy anti comisión de custodia total".
El tercer filtro es el gestor: su experiencia, cuánto tiempo lleva y cuánto se juega. Ahí Diego se declara escéptico con quienes aseguran tener casi todo su patrimonio en el fondo sin demostrarlo. "El tema de los gestores se lo tienen que ganar y hay fondos que sí merece la pena pagar una comisión un poco más alta o la comisión de éxito".
Ni muy pequeño ni muy grande: el patrimonio y las red flags
Un dato al que solemos prestar poca atención es el patrimonio del fondo. Para Diego, tan malo es quedarse corto como pasarse: "Fondos a partir de 50 millones me parece que son fondos que le permiten al gestor cierta flexibilidad". Por arriba, a partir de unos pocos miles de millones empieza a mirarlos con lupa, porque mover posiciones tan grandes se complica. Pone como ejemplos a Azvalor Internacional, que según cuenta ronda ya los 3.500 millones de euros ("yo creo que ya es difícil gestionarlo, lo han comunicado los propios gestores"), a Fundsmith, que llegó a rozar los 30.000 millones y lleva varios años malos, y a Carmignac Patrimoine, que en su día fue un fondo enorme y tocó techo. "A mí, cuando un fondo se hace muy grande, yo lo empiezo a mirar ya regular".
¿Y la red flag, el dato que le hace descartar un fondo de golpe? Con la renta fija de moda, lo tiene claro: "Un fondo de renta fija que no supere a un monetario, para mí es descartarlo, aunque sea momentáneamente". En renta fija, además, cree que la gestión activa tiene más opciones que en bolsa, porque un índice de bonos puede tener hasta 1.500 emisiones y un gestor que selecciona 30 o 40 lo tiene más fácil para batirlo.
Momentum, monetarios y un mercado que lleva 16 años subiendo
Su sistema para entrar y salir de los fondos combina dos mundos que rara vez se juntan: el análisis técnico y los fondos de inversión. Aplica indicadores como el RSI, el estocástico, el MACD y las medias móviles, y puntúa cada fondo del 1 al 10. "Cuando ese fondo tiene de siete hasta diez puntos, para nosotros es que tiene mucho momentum, hay que estar dentro, y si tiene muy pocos puntos hay que estar fuera". Eso sí, lo desaconseja a quien tiene poco tiempo: "Con fondos no hay que ser trader para nada". Los ETFs los reserva para lo que no cubren los fondos (temáticas concretas, un país castigado o una cesta de bonos europeos) y suponen en torno a un 4% de una cartera de unos 20 fondos y ETFs.
Ahora mismo tiene aproximadamente un 12% en liquidez, y la prefiere en monetarios antes que en depósitos: "Yo no quiero estar en el balance de un banco". La razón de esa prudencia está en el mercado. "No hay absolutamente nada que indique que el mercado es bajista. El mercado es alcista, está sano, pero lleva 16 años y para mí las valoraciones están muy ajustadas". Le preocupa la concentración: de las 25 mayores empresas del MSCI World, 24 son estadounidenses, algo que compara con el peso que tuvo Japón en 1990. "Si no es un techo de mercado, se parece". Por eso hoy prefiere fondos flexibles antes que estar al 100% indexado, aunque ve con buenos ojos a quien aporta todos los meses a un indexado.
Diego no publica su cartera, pero sí cita algunos de los fondos que le gustan. En renta fija se queda con gestores españoles como Gabriel Castro, con Gamma Global ("es un fondo que hay que tener"), y Rafael Valera, con B&H Deuda, además de Santalucía Pagarés, a medio camino entre un monetario y la renta fija a corto plazo. Entre los mixtos menciona la gama de Dunas, de menos a más riesgo (Dunas Valor Prudente, Dunas Valor Equilibrado y Dunas Valor Flexible), y Cobas Renta, que tiene en cartera y compara con Azvalor Capital: una composición muy parecida y resultados muy distintos. En renta variable cita Sigma Internacional, también de Gabriel Castro, y Gestión Boutique VI Gestivalue Cap, que combina opciones y dividendos y cuyo gestor es, según cuenta, el único que ha visto enseñar con pantallazos el dinero que tiene invertido en el fondo.
¿Y qué haría con 10.000 euros libres para invertir? Una cartera de en torno a un 70% en renta fija y un 30% en renta variable con lo mejor de varios gestores: fondos de renta fija y pagarés, un monetario, Cobas Renta y una parte en un indexado al MSCI World, small caps o emergentes. Con un aviso para los perfiles conservadores que miran al oro: "El oro tiene su volatilidad y el oro es casi como una renta variable". Si se quiere algo de oro, cita como ejemplo MyInvestor Cartera Permanente, que incluye una parte.
Además, en el Finect Talks de esta semana, en El Corrillo con Alicia Navarro repasamos el vuelco en las elecciones de mitad de mandato en Estados Unidos y lo que supone el gobierno dividido para los mercados según Fidelity y Schroders, qué ha hecho el S&P 500 después de cada midterm desde 1954 según Renta 4 Gestora, el informe de JPMorgan AM sobre cómo pasar de ahorradores a inversores y los sesgos que nos llevan a comprar caro y vender barato. Y vuelve Escucha, no te compliques con Kevin Koh Maier, director de inversiones de Finizens, para hablar de qué es rebalancear la cartera, cada cuánto conviene hacerlo y qué cambia con su nuevo Roboadvisor 2.0.
Puedes escuchar el podcast completo en:
🎧 Ivoox
🎧 Spotify
🎧 Apple Podcast
🎧 Amazon Music
🎧 Podimo
Te puede interesar
- Mejores brókers para comprar ETFs en España (2026)
- Mejores plataformas para invertir en fondos indexados
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.