Tipos en máximos de años, el precio de la IA y la apuesta por el ladrillo: así ven el tercer trimestre las gestoras españolas
El tercer trimestre de 2026 ha sido el más duro del año para los mercados financieros, aunque los índices apenas lo hayan reflejado. El repunte de la energía —con el Brent por encima de los 100 dólares buena parte de septiembre— y el estancamiento de las negociaciones en Irán, junto a los ataques cruzados entre Rusia y Ucrania, han vuelto a impulsar la inflación. La Reserva Federal de Estados Unidos (Fed) , el Banco Central Europeo (BCE) y el Banco de Japón subieron los tipos en septiembre. La rentabilidad de la deuda a diez años cerró el trimestre en el 5,3% en EEUU, el 3,6% en Alemania y el 3,1% en Japón, niveles no vistos desde 2007, 2009 y 1996, respectivamente.
Y, sin embargo, las bolsas han aguantado. El Nasdaq ha subido cerca de un 16% en el año, pero el 83% de las compañías del S&P 500 cotizaba más de un 10% por debajo de sus máximos anuales al cierre del trimestre. La subida la han sostenido unas pocas tecnológicas ligadas a la inteligencia artificial, con Nvidia cerrando el trimestre cerca de los 5,5 billones de dólares de capitalización. El otro lado de esa misma moneda ha sido el severo castigo al software y a las consultoras tecnológicas, con caídas de hasta el 40% en compañías como Dassault Systèmes o Capgemini ante el temor a que la IA las deje obsoletas.
Hemos repasado las cartas del tercer trimestre de 2026 de cuatro gestoras españolas de referencia —Bestinver, Horos AM, Magallanes y Panza Capital— para recoger sus principales ideas y movimientos de cartera. El orden de aparición es alfabético.
Bestinver: “Las Bolsas han aguantado, pero han subido menos que los beneficios”
Bestinver, del grupo Acciona, considera que la Bolsa está más barata que hace tres meses pese a las subidas, porque los beneficios crecen más que las cotizaciones, según ha explicado Mark Giacopazzi, director de inversiones de la firma, en un encuentro con medios celebrado en Madrid para presentar su carta trimestral. “Las Bolsas han aguantado, pero han subido menos que los beneficios. Es decir, los mercados están más baratos hoy que hace tres, seis o nueve meses”, ha asegurado.
El directivo ha ligado esa lectura a la revisión al alza de las previsiones de beneficios: el consenso ha pasado de esperar un 16-17% de crecimiento en EEUU para este año a un 32%, y un 15% adicional para 2027; en Europa, las cifras son del 15% y el 10%, respectivamente. “Un euro invertido en nuestros fondos de renta variable hoy compra más beneficios futuros que hace tres, seis o nueve meses”, ha resumido Giacopazzi.
Pese a ese diagnóstico, el trimestre no ha sido sencillo: la gestora ha reconocido el repunte de la energía y la inflación, y las subidas de tipos de la Fed, el BCE y el Banco de Japón en septiembre. “Ahora el mercado asume que va a haber unas tres subidas más en Estados Unidos y casi tres subidas más en Europa durante los próximos 12 meses”, ha explicado Giacopazzi.
Con todo, casi todos los fondos de renta variable de la casa han acumulado rentabilidades de doble dígito en lo que va de 2026: Bestinfond ha subido un 13,1%, Bestinver Internacional un 14,7%, Bestinver Bolsa un 10,9% y Bestinver Norteamérica un 9,7%, con datos a 30 de septiembre.
Tomás Pintó, director de renta variable internacional, ha defendido que las compañías de la cartera se adaptan mejor que los bonos a los tipos altos: “Cuando el mercado tose, muchas de nuestras compañías aumentan en valor, no necesariamente en precio”. El gestor ha explicado así la venta de Expedia, motivada por las dudas sobre el tráfico que le llegará con el auge de aplicaciones de inteligencia artificial como Muse, de Meta: “No tenemos la capacidad de saber si a Expedia le va a llegar el tráfico de una misma manera”. La cartera internacional también ha aumentado su peso en DSV, Amrize, Barratt Redrow, Persimmon, BMW, Meta, Barclays y TSMC, y lo ha reducido en Brenntag, Lloyds, Rolls-Royce, Airbus y Pandora.
En España, Ricardo Seixas, director de renta variable ibérica, ha rebajado el peso de la banca del 29% al 24% de la cartera, aunque reconoce que el sector sigue teniendo recorrido: “Todos los bancos han multiplicado su precio varias veces en estos tres, cuatro años”, ha señalado. Ese recorte le ha dejado espacio para entrar en Digi, el cuarto operador de telecomunicaciones, cuya penetración de mercado calcula que puede rondar el 20% en 2030: “El precio puede doblar desde aquí”, ha afirmado. También ha incrementado su posición en Meliá, por el tirón del turismo, y ha reducido Inditex, que deja paso a Grifols entre las cinco mayores posiciones de Bestinver Bolsa. “Está siendo otra vez uno de los mejores mercados y la gente sigue sin invertir”, ha lamentado Seixas sobre la Bolsa española.
En renta fija, Eduardo Roque ha reconocido que el trimestre ha sido duro por las subidas de tipos, aunque ha seguido alargando poco a poco la duración de la cartera con deuda alemana y ha empezado a construir posición en Italia. En cambio, descarta la española: “Cuando la prima de riesgo está tan baja no nos merece la pena”, ha explicado. Tampoco tiene bonos franceses, por la falta de ajuste fiscal del país: “En cuanto un gobierno intenta bajarlo, le hacen 20 manifestaciones y se cargan al gobierno”, ha ironizado. El gestor sí ha empezado a ver oportunidades en crédito: “Ahora lo que estamos ya es con la escopeta cargada para ir empezando a aumentar también la duración de crédito”, ha añadido. Bestinver Renta ofrece una TIR del 5% y Bestinver Deuda Corporativa, del 6,6%.
Te puede interesar:
- Bestinver ve las bolsas más baratas: “Han subido menos que los beneficios”
- Grupo de Bestinver en Finect
Horos AM invierte en Rovi y se refuerza en Acciona Energía
Horos Asset Management ha alertado en su carta trimestral de una serie de factores que invitan a la cautela, “como los elevados precios energéticos o el endeudamiento estatal”. “Nos enfrentamos al riesgo evidente de unos precios energéticos elevados durante más tiempo, a una mayor inflación —en parte causada por ellos— y a una presión financiera sobre algunos Estados europeos no vista desde la crisis del euro de 2011-2012”, ha repasado Javier Ruiz, director de inversiones de la gestora.
Ruiz también ha señalado la persistente prima de valoración de Estados Unidos frente al resto del mundo, “actualmente de algo más del 55%”, y ha profundizado en los riesgos del endeudamiento de las empresas ligadas a la inteligencia artificial, en un contexto marcado por el debate sobre las salidas a bolsa de Anthropic y OpenAI.
Entre los movimientos del trimestre, Horos Value Internacional ha abierto una posición en Yum China, el operador de KFC y Pizza Hut en el gigante asiático, después de que la compañía fuera fuertemente castigada en bolsa y su equipo directivo reaccionara incrementando los dividendos y los planes de recompra de acciones. El fondo también ha entrado en Mobility Global, proveedor de datos y análisis para el automóvil cuya marca más conocida es CARFAX, y ha reforzado Becle, el líder mundial del mercado de tequila, propietario de marcas como José Cuervo, 1800 y Gran Centenario.
En Horos Value Iberia, la inversión más destacada ha sido Laboratorios Rovi, tras la corrección sufrida por la farmacéutica: “En nuestra opinión, 2026 es un “bache” que ensombrece las buenas perspectivas de crecimiento (…), por lo que los precios actuales ofrecen un punto de entrada que consideramos muy atractivo”, ha explicado la gestora. El fondo también ha aumentado su posición en Acciona Energía, que ya pesa un 8% y es su principal posición: el equipo apoya esa tesis en la valoración de los activos de la compañía y en la posibilidad de movimientos corporativos, desde una adquisición de las acciones que el grupo Acciona todavía no controla hasta la entrada de un socio o la venta de toda la compañía.
En desinversiones, Horos ha salido de Cirsa, tras el anuncio de su fusión con Lottomatica, y de Hotei Properties, tras la opa de Sancus Capital. Horos Patrimonio, que ha cumplido su primer año, ha incorporado nuevas emisiones de deuda corporativa de Panoro Energy y Forum Energy Technologies —atraída por el bajo endeudamiento y la capacidad de generar caja de ambas compañías —, además de posiciones en Sampa y Virgin Media O2.
La gestora, que ya supera los 530 millones de euros bajo gestión y los 30.000 partícipes, fue en el tercer trimestre la firma española con mayor crecimiento porcentual de patrimonio, según Inverco: un 150% en doce meses. Horos celebrará su VIII Conferencia Anual con Inversores el 17 de noviembre.
Magallanes compra los “perdedores” de la IA: Dassault Systèmes y Capgemini
Magallanes Value Investors ha ido a comprar justo donde el mercado más ha castigado. La gestora de Iván Martín ha incorporado a su fondo europeo dos compañías golpeadas por el miedo a la inteligencia artificial, Dassault Systèmes y Capgemini, que habían llegado a caer cerca de un 40%. “Apenas parecía haber espacio para los grises”, ha resumido Martín sobre la rápida separación que ha hecho el mercado entre “ganadores” y “perdedores” de la IA. “Su adopción puede aumentar la demanda de software para diseñar y simular productos, como el de Dassault Systèmes, y de servicios para integrar la IA en los sistemas IT corporativos, como los de Capgemini”, ha explicado.
“Compañías de enorme calidad, hasta entonces totalmente ajenas a nuestro radar inversor por cotizar demasiado caras, habían caído cerca de un -40%, alcanzando valoraciones no vistas en años”, ha señalado el gestor, que reconoce que “podemos estar equivocados, naturalmente”. Su razonamiento: “No necesitamos un futuro extraordinario, basta con que sea menos malo de lo que hoy descuenta el mercado”.
Las nuevas compras —que también incluyen Henkel y Swatch en el fondo europeo, y Fluidra y DIA en el ibérico— se han financiado con la venta completa de Antofagasta (multiplicando por tres su inversión), Repsol (por cerca de dos) y easyJet, tras la opa anunciada sobre la aerolínea, con una rentabilidad próxima al 30%. Magallanes también ha recortado peso en ArcelorMittal, Noble y Sandvik, recogiendo beneficios, aunque las tres siguen teniendo mucho peso en la cartera. “El precio no elimina la incertidumbre, pero nos protege frente a ella. Cuanto menos pagamos, menos cosas necesitamos que salgan bien”, ha resumido Martín.
Sobre el contexto de mercado, Martín ha llamado la atención sobre la capitalización de Nvidia, cercana a los 5,5 billones de dólares al cierre del trimestre —“más que el PIB anual de Alemania”—: “Cuando determinadas magnitudes alcanzan extremos históricos, conviene, como mínimo, prestar atención”. En cambio, ve a las compañías europeas de su cartera creciendo “sin que el mercado les haga mucho caso”, con beneficios al alza de más del 20% esperado para 2026: “La economía europea dista mucho de atravesar un momento brillante, pero debajo de la superficie hay empresas que continúan creciendo, ganando cuota, mejorando márgenes e invirtiendo para el futuro crecimiento”.
En los nueve primeros meses del año, Magallanes European Equity ha ganado un 7,84%, Magallanes Iberian Equity un 12,20% y Magallanes Microcaps Europe se ha quedado en un 0,75%.
Te puede interesar:
- Magallanes se lanza a por los “perdedores” de la IA: compra Dassault y Capgemini tras caer un 40%
- Dónde ve ahora oportunidades Iván Martín (Magallanes)
Panza Capital: la mitad de la cartera, ya ligada a la construcción
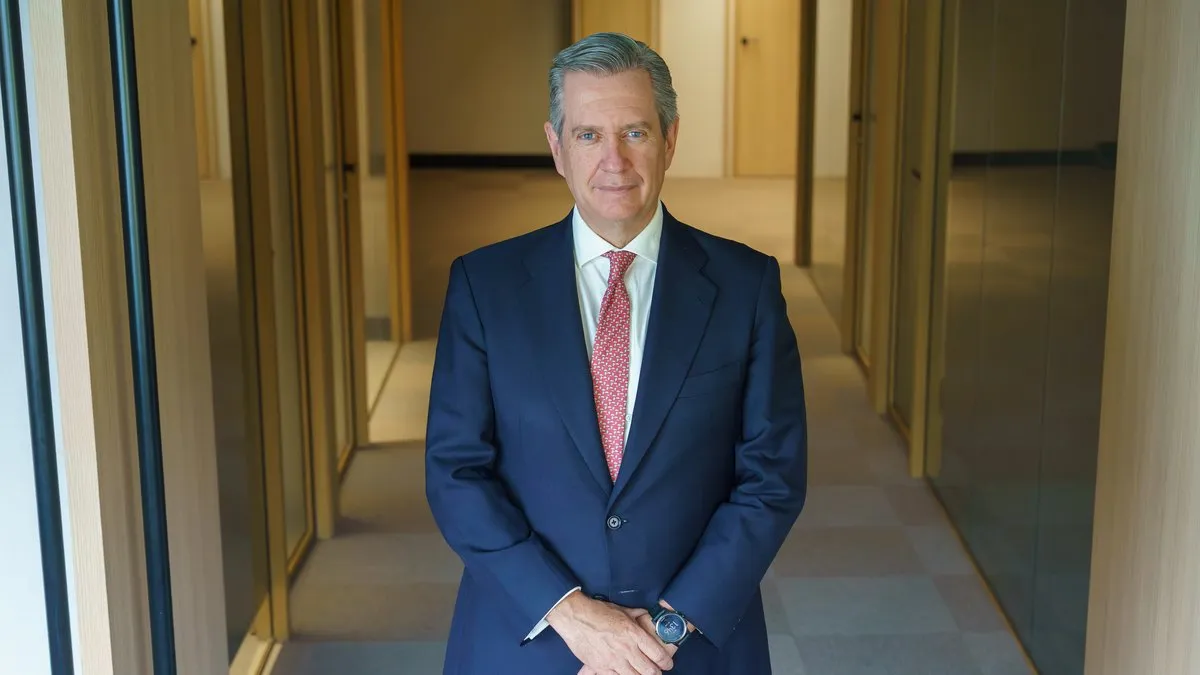
Panza Capital tiene ya la mitad de su cartera ligada a la construcción residencial, tras dos años y medio de compras graduales, según ha explicado Beltrán de la Lastra, director de inversiones y presidente de la firma, al presentar su carta trimestral. “No somos de ir a grandes golpes, de grandes movimientos, sino cuando vemos una oportunidad vamos gradualmente sesgándonos hacia ello, pero ya llega un momento en el que el tamaño es suficientemente grande como para darle la importancia que tiene”, ha señalado. Y ha avisado: “Si el sector de la construcción se sigue estresando, seguiremos añadiendo a él”.
El origen de la oportunidad, según la gestora, está en el encarecimiento de la financiación —al que se suma un nuevo competidor por el capital, los materiales y la mano de obra: el capex en inteligencia artificial—. El resultado es un nivel de construcción muy inferior al necesario: en España “se crean 250.000 nuevos hogares” y “se acaban 90.000 casas nuevas”, según datos de 2025 citados por De la Lastra. “Las casas que no se construyen hoy se construirán mañana”, ha resumido.
La cartera incluye promotoras como Berkeley Group —que cotiza a cinco veces su beneficio normalizado— y Bellway, además de D.R. Horton, Pulte, NVR, Lennar, Morgan Sindall y fabricantes de materiales como Forterra, Ibstock, Geberit y Rockwool, diversificadas por región y subsector. “Ese conjunto es lo que hace, desde nuestro punto de vista, una posición no con más riesgo, sino con mucho menos riesgo”, ha defendido De la Lastra, que ve más peligro en otra parte del mercado: “Veo mucho más riesgo en invertir en temas de la IA ahora mismo, donde están las valoraciones extrañamente calientes”, citando el caso de Firmus, la operadora australiana de centros de datos que retiró su salida a bolsa.
“Nosotros construimos una posición en bancos que era un 8%, nos queda cero. Ese 8% ha ido gradualmente hacia construcción”, ha detallado De la Lastra sobre la principal fuente de financiación de las compras. La gestora también ha deshecho su posición en defensa, que ya venía reduciendo en trimestres anteriores, y ha vendido entera Southern Copper, dentro del sector de la electrificación: “Las valoraciones son muy exigentes. Están ya cerca de 40 veces beneficios sobre beneficios que están inflados porque tienen un viento de cola”, ha justificado. “Nunca sabes cuál es el momento en el que rebota, pero lo que sí que sabes es que está muy comprimido y que normalmente los rebotes suelen ser muy violentos”, ha añadido Gustavo Trillo, consejero delegado de Panza Capital.
En lo que va de año (datos a 12 de octubre), Panza Valor ha retrocedido un 0,99% y Panza Inversiones, un 2,57%, según Morningstar.
Te puede interesar:
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos y rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.